猜你想问
这份钢铁周报的核心内容是什么?
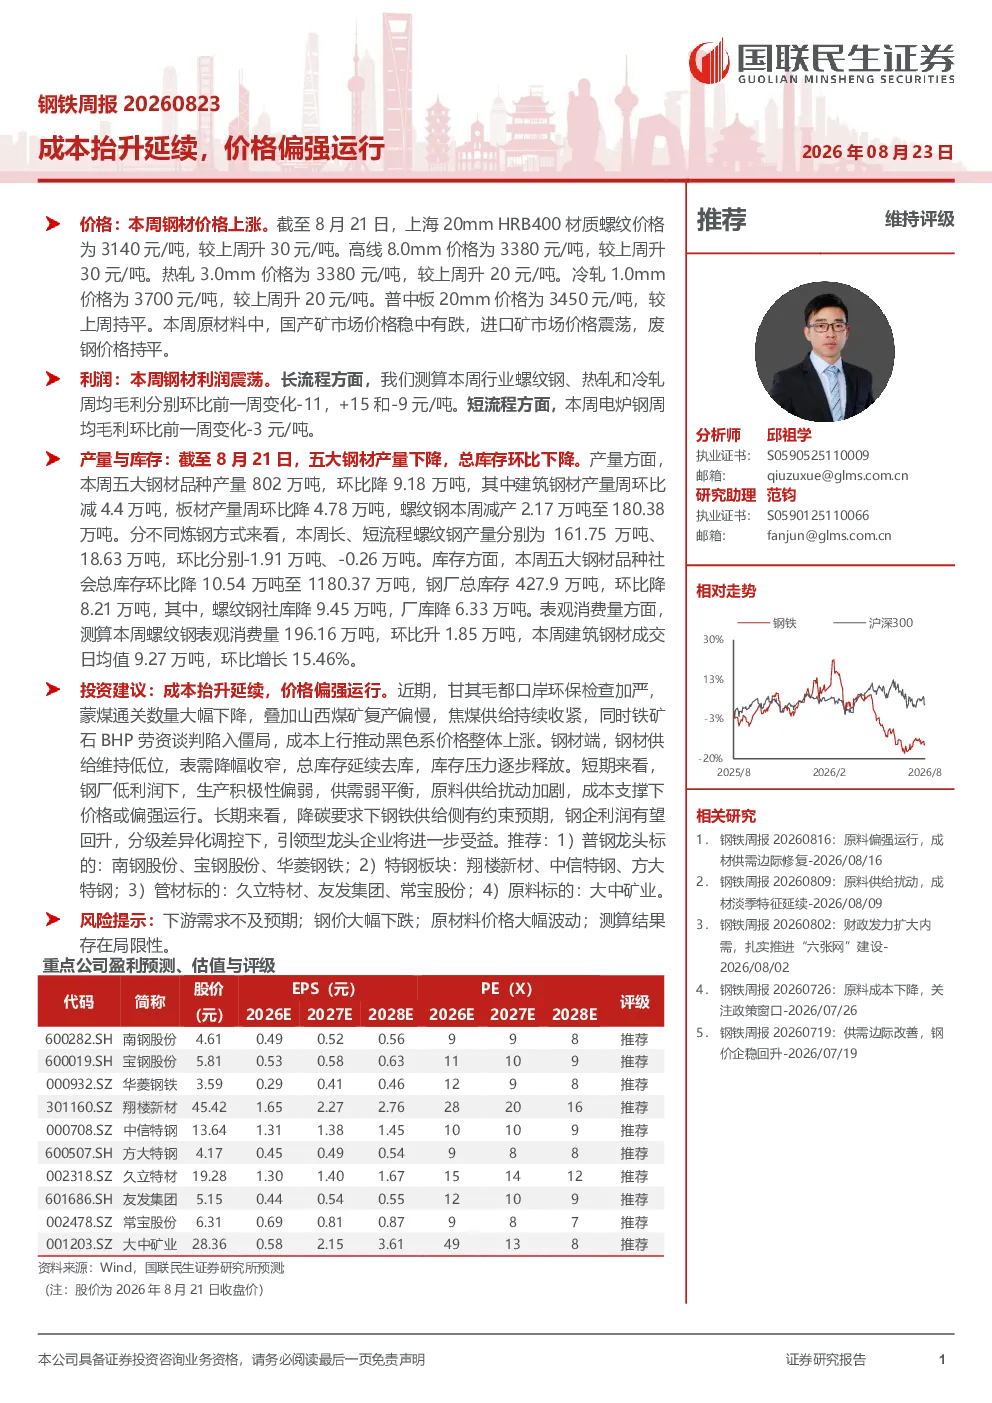
本周钢材价格上涨,上海20mm HRB400螺纹钢、高线8.0mm、热轧3.0mm、冷轧1.0mm价格分别上涨30元/吨,普中板20mm价格持平。原材料方面,国产矿价格稳中有跌,进口矿价格震荡,废钢价格持平。钢材利润震荡,长流程和短流程毛利均出现小幅波动。五大钢材产量下降,总库存环比下降,表观消费量上升,供需弱平衡,成本支撑下价格或偏强运行。
钢铁行业未来发展趋势如何?
降碳要求下钢铁供给侧有约束预期,钢企利润有望回升。分级差异化调控下,引领型龙头企业将进一步受益。长期来看,行业供需关系将逐步调整,成本端波动仍需关注,但龙头企业凭借技术和管理优势有望保持竞争优势。
报告重点分析了哪些方向?
报告重点分析了钢材价格波动、成本变化、供需平衡以及行业长期发展趋势。具体包括原材料价格走势、钢材产量与库存变化、表观消费情况以及政策对行业的影响。此外,报告还梳理了不同细分领域的投资机会和风险点。
当前钢铁市场现状如何判断?
当前钢铁市场呈现供需弱平衡状态,钢材供给维持低位,表需降幅收窄,总库存延续去库,库存压力逐步释放。钢厂低利润下,生产积极性偏弱。成本端受焦煤、铁矿石价格波动影响,支撑黑色系价格整体上涨。但下游需求恢复情况仍需持续观察。
这份研报有哪些风险提示?
主要风险包括下游需求不及预期、钢价大幅下跌以及原材料价格大幅波动。此外,测算结果存在局限性,政策变化也可能对行业产生影响。投资者需关注宏观经济环境变化以及行业政策动态。
你可能感兴趣
外部种植成本抬升 豆粕价格震荡偏强运行
建信期货2026-04-21
镍价上行抬升成本重心,不锈钢价格短期偏强运行
华泰期货2022-01-14
油脂月报:成本端价格中枢抬升,油脂高位偏强运行
美尔雅期货2021-05-05
鸡蛋周报:饲料成本继续抬升,5月期价偏强运行
国投期货2022-03-08
PF周报:成本端抬升,PF跟随偏强运行
华泰期货2024-01-21
甲醇周报:成本抬升叠加供需好转,延续偏强态势
东吴期货2023-02-24
招期基本金属铝产业链:氧化铝:多重利好助推氧化铝市场,夜盘大涨后或延续偏强态势 电解铝:稳增长方案在即,铝市成本库存双支撑,震荡偏强中聚焦下游消费 铸造铝合金:成本支撑但需求疲软,价格或震荡运行
招商期货2025-07-18
棉花周报:纺织节前补库带动现货价格抬升,郑棉价格偏强震荡,上方套保压力与下方成本支撑下,预期郑棉节前将维持震荡
华信期货2019-01-28