猜你想问
万润股份2026年Q1营收增长但净利润下降的原因是什么?
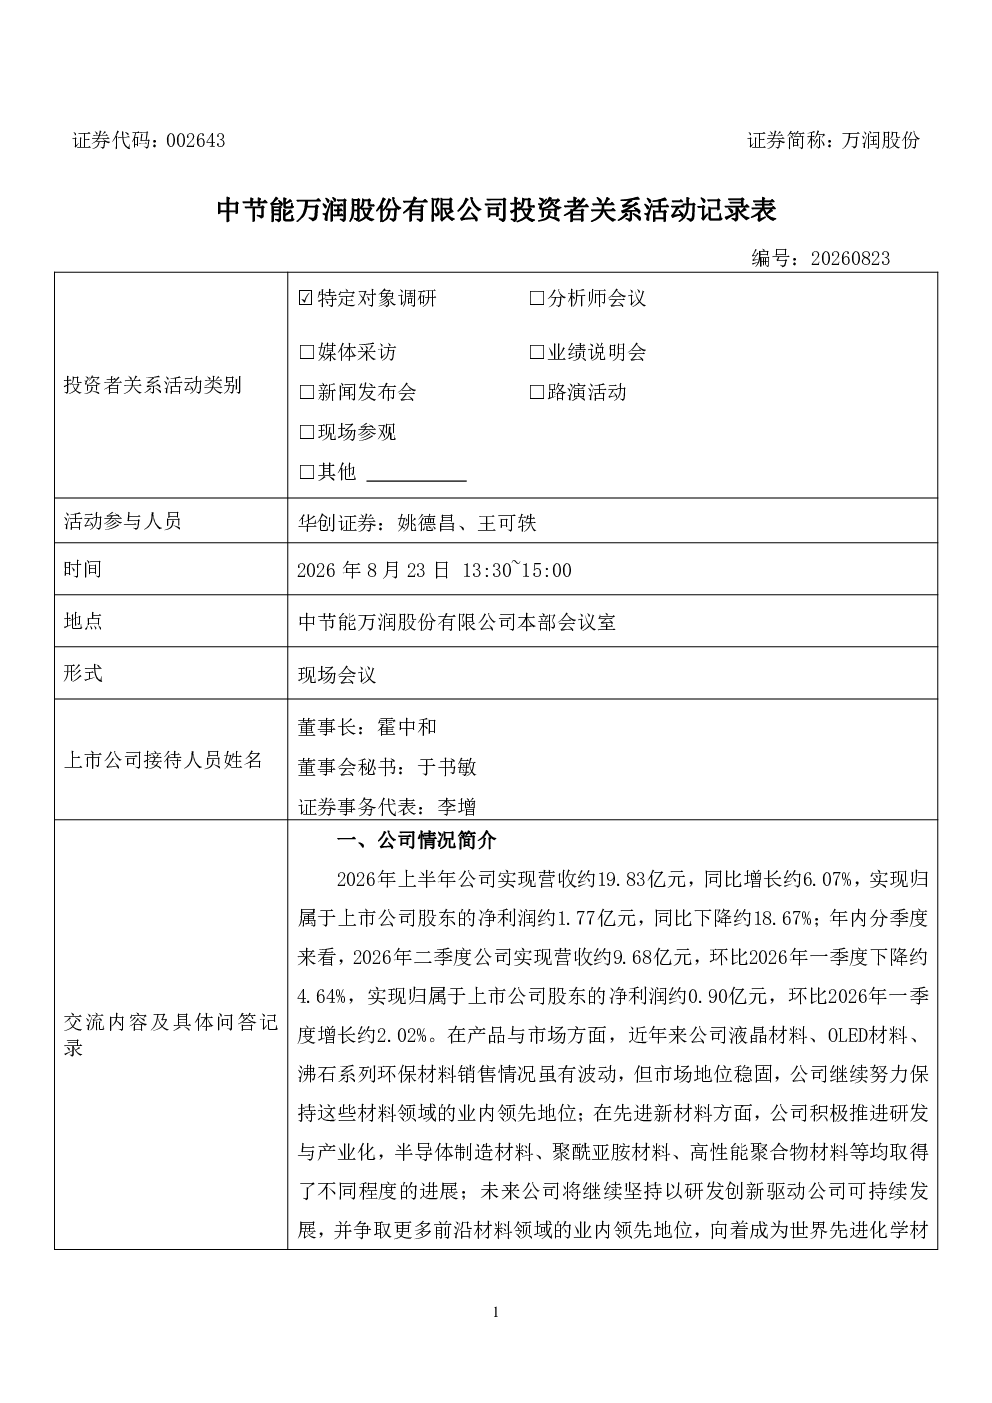
万润股份2026年上半年营收增长主要得益于功能性材料(OLED、半导体、聚酰亚胺、沸石等)收入增长1.42亿元,但液晶材料收入下降。净利润下降主因包括:人民币升值导致汇兑损失增加0.3亿元,研发投入增加0.12亿元聚焦半导体、聚酰亚胺、OLED等材料研发,以及资产减值准备计提0.2亿元。
万润股份半导体材料业务发展情况如何?
万润股份半导体制造材料业务定位为为下游企业提供优质产品与服务,主要产品包括光刻胶单体、树脂、光酸等,主要用于ArF、KrF光刻胶上游。公司已开发超300种化合物,技术国内领先。新产能方面,万润工业园二期C05项目预计2026年底完工,年产5,000吨清洗液研磨液项目环评已完成,推进样品验证。
万润股份OLED上游材料业务进展及挑战?
万润股份控股子公司九目化学OLED上游材料业务营收4.17亿元,同比增长9.81%,但净利润0.85亿元同比下降9.19%,受汇兑损益影响。公司已开发超100种化合物(空穴/电子传输层、钙钛矿层等),下游组件效率及稳定性持续提升,但商业化尚未大规模落地。
万润股份各业务板块的市场现状及未来趋势?
万润股份各业务板块市场现状:功能性材料收入增长,半导体材料业务产能扩张,OLED材料商业化待突破,PEI产品批量供应,沸石分子筛需求回暖。未来趋势:聚焦半导体、聚酰亚胺、OLED等材料研发,推进光刻胶材料产能建设,探索钙钛矿光伏及固态电池材料商业化路径。
万润股份研报中提示的主要风险有哪些?
万润股份研报提示的主要风险包括:汇率波动影响盈利能力,研发投入增加对短期利润的挤压,部分新产品商业化落地不确定性,以及下游需求变化对生命科学与医药业务的冲击。此外,资产减值准备计提增加也反映一定的经营风险。
你可能感兴趣
603228 景旺电子 景旺电子投资者关系活动记录表 20260823
未知机构2026-08-26
300308 中际旭创 投资者关系活动记录表20260823
未知机构2026-08-23
920438 XD戈碧迦 投资者关系活动记录表
未知机构2026-07-10
920237 力佳科技 投资者关系活动记录表
未知机构2026-07-10
688692 达梦数据 达梦数据投资者关系活动记录表2026-007
未知机构2026-07-10
688291 金橙子 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
000988 华工科技 2026年7月9日投资者关系活动记录表
未知机构2026-07-10
300763 锦浪科技 投资者关系活动记录表20260707
未知机构2026-07-08
002668 TCL智家 2026年7月7日投资者关系活动记录表
未知机构2026-07-08
301000 肇民科技 2026年07月08日投资者关系活动记录表
未知机构2026-07-08