猜你想问
这份研报主要讲了什么内容?
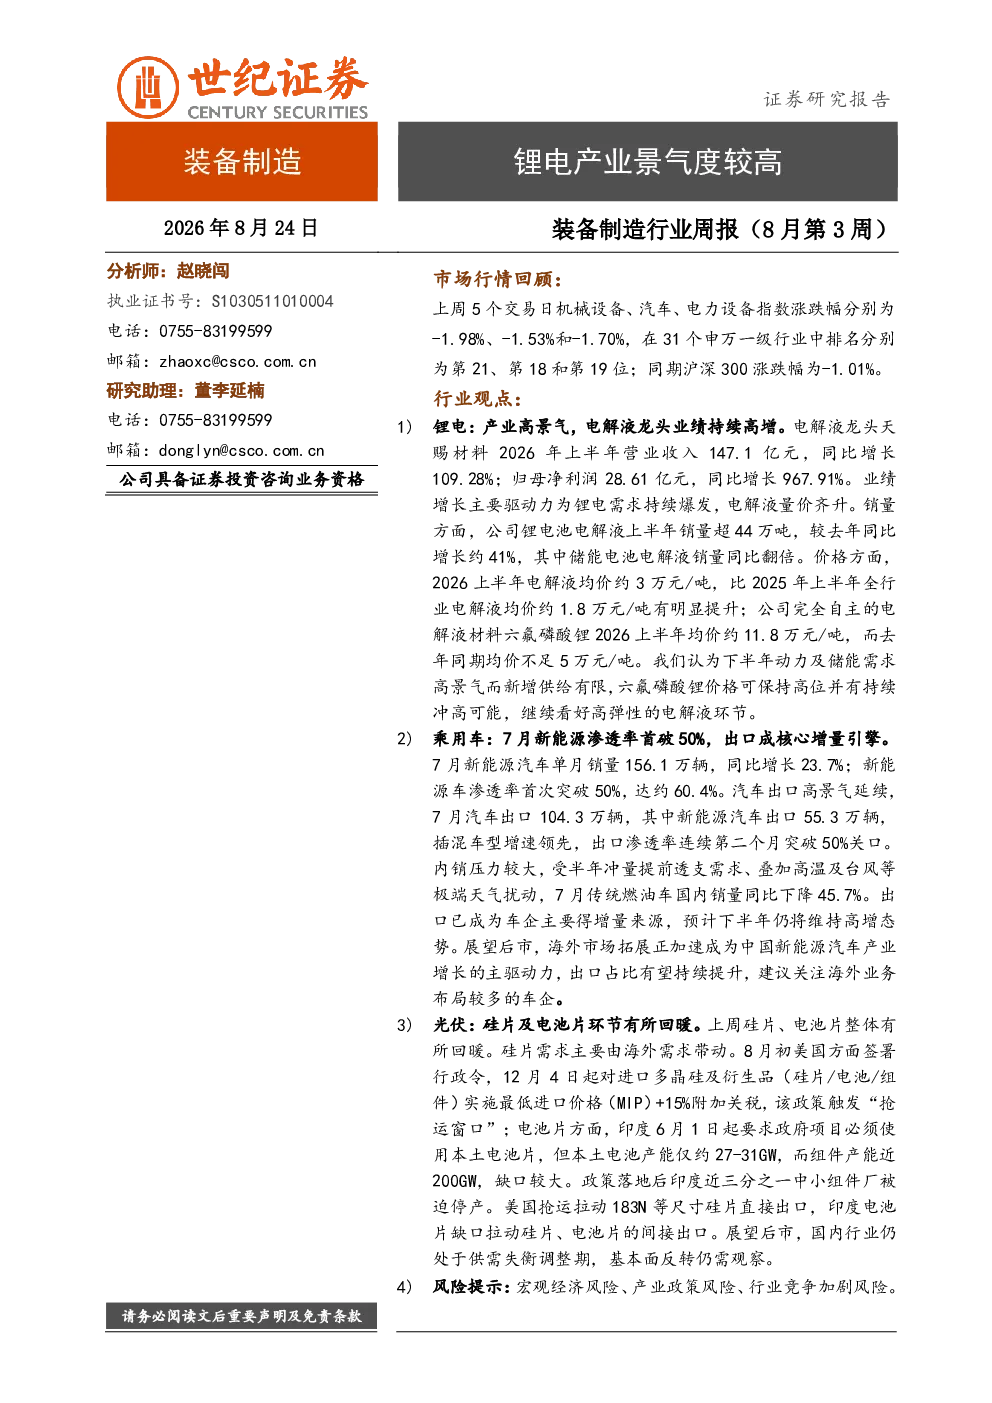
这份研报回顾了机械设备、汽车、电力设备等行业的市场行情,重点分析了锂电产业的景气度。报告指出上周这些行业指数普遍下跌,但机械设备板块中的摩托车及其他、轨交设备上涨明显。同时,锂电产业高景气,电解液龙头企业业绩大幅增长,销量和价格均持续提升。此外,报告还关注了市场监管、卫星物联网、多晶硅价格等行业要闻,以及多家公司的经营情况。
锂电产业目前的发展趋势如何?
锂电产业目前处于高景气阶段,电解液龙头企业业绩持续高增,销量同比增长41%,价格保持高位。下半年动力及储能需求预计仍将维持高景气,而新增供给有限,六氟磷酸锂价格有望继续冲高。报告认为,继续看好电解液环节的发展前景。同时,光伏产业硅片及电池片环节有所回暖,但国内行业仍处于供需失衡调整期,基本面反转仍需观察。
研报重点分析了哪些方向?
研报重点分析了锂电产业的景气度、乘用车新能源渗透率及出口情况、光伏产业硅片及电池片环节的回暖情况。在锂电产业方面,报告详细解读了电解液龙头企业的业绩表现及市场供需情况;在乘用车领域,报告指出7月新能源渗透率首次突破50%,出口成为核心增量引擎;在光伏产业方面,报告分析了美国政策对硅片需求的带动作用及国内行业的调整期特征。
当前机械设备行业的市场现状如何?
当前机械设备行业市场表现不一,上周指数下跌,但板块内部存在结构性机会。摩托车及其他、轨交设备板块上涨明显,而汽车板块乘用车有所上涨,电力设备板块硅片及电池片有所回暖。个股层面,机械设备板块涨跌幅前五分别为*ST威领、鼎阳科技等,电力设备板块涨跌幅前五分别为中远通、华民股份等。整体来看,行业内部存在分化,部分细分领域表现较好。
研报提到了哪些风险提示?
研报提示了宏观经济风险、产业政策风险、行业竞争加剧风险。宏观经济波动可能影响行业整体表现,产业政策调整可能带来不确定性,而行业竞争加剧可能导致利润空间压缩。这些风险因素需要投资者关注,并在投资决策中充分考虑。
你可能感兴趣
装备制造行业周报(6月第3周):风电景气度趋势向好
机械设备世纪证券2025-06-23
装备制造行业周报(3月第3周):储能景气度继续向上
机械设备世纪证券2026-03-23
装备制造行业周报(9月第3周):硅片景气度有所改善
机械设备世纪证券2025-09-22
装备制造行业周报(8月第1周):8月锂电产业景气持续
电气设备世纪证券2026-08-10
电新行业周报:8月光伏组件出口景气度较高,锂电材料产销持续旺盛
电气设备西部证券2021-09-26
装备制造行业周报(8月第3周):关注光伏政策落地
机械设备世纪证券2025-08-18
装备制造行业周报(1月第3周):固态电池产业持续推进
电气设备世纪证券2026-01-26
装备制造行业周报(7月第1周):具身智能景气度提升
机械设备世纪证券2026-07-06
装备制造行业周报(11月第1周):储能仍保持高景气度
机械设备世纪证券2025-11-10
装备制造行业周报(9月第2周):硅料景气度有所下行
机械设备世纪证券2025-09-15