猜你想问
本周尿素价格波动情况如何?
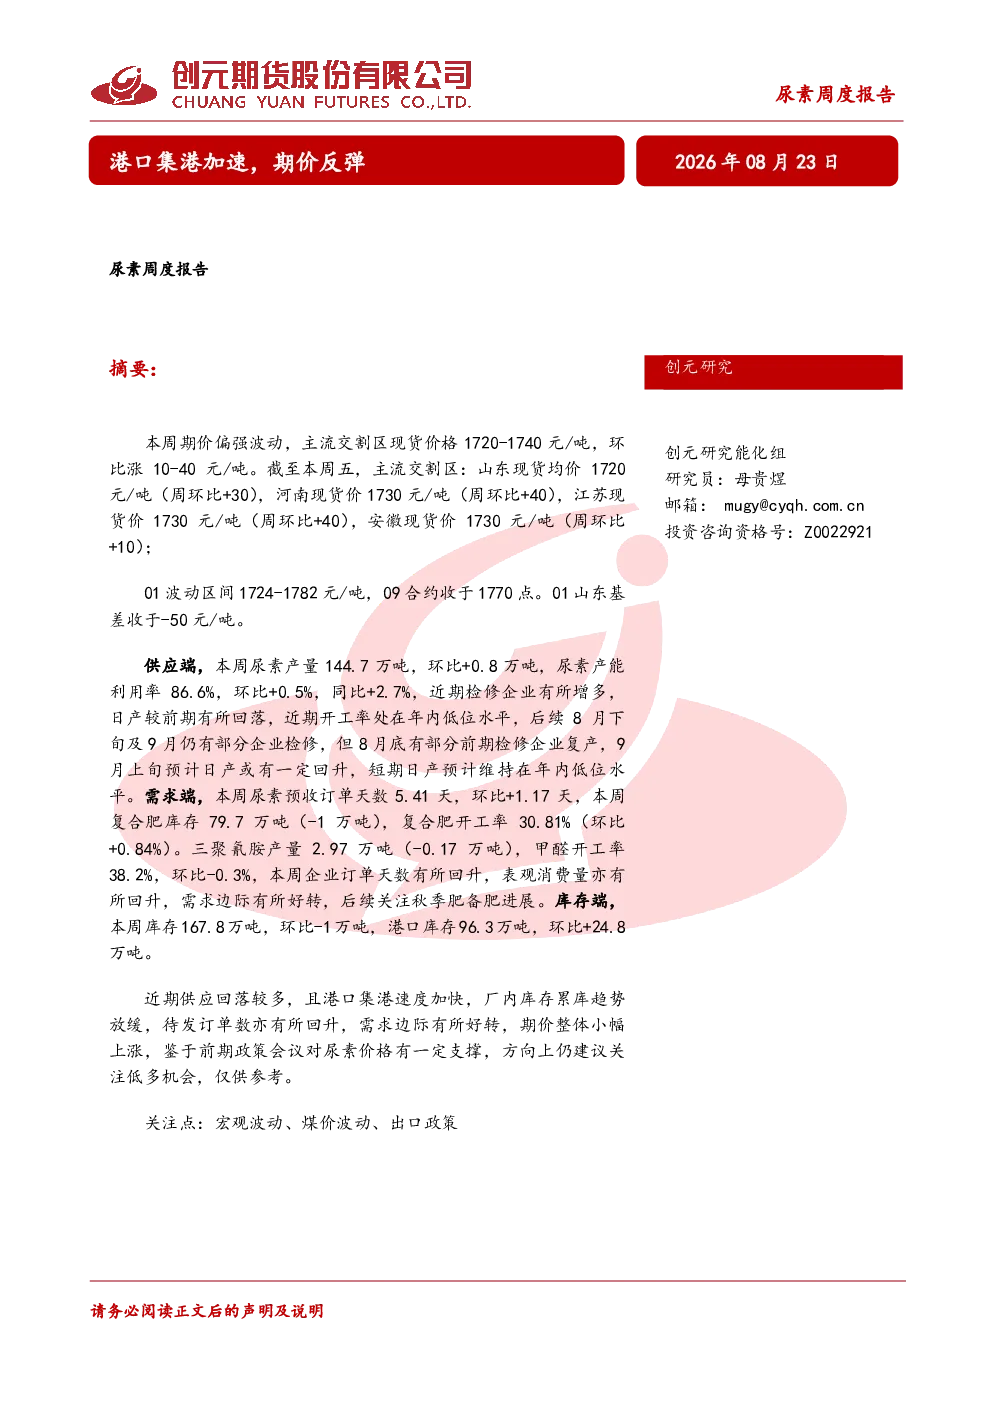
本周尿素价格偏强波动,主流交割区现货价格在1720-1740元/吨,环比上涨10-40元/吨。山东、河南、江苏、安徽等地区价格分别上涨30-40元/吨不等。01合约收于1770点,波动区间1724-1782元/吨,山东基差收于-50元/吨。价格波动主要受供应端检修及港口集港加速影响。
尿素行业近期供应端有何变化?
本周尿素产量144.7万吨,环比增加0.8万吨,产能利用率86.6%,环比上升0.5%,同比上升2.7%。近期检修企业增多,日产降至21万吨以下水平,开工率处于年内低位。后续8月下旬及9月仍有部分企业检修,但8月底部分检修企业将复产,9月上旬日产或有所回升,短期维持低位。检修企业增多一定程度上缓解了国内库存压力。
尿素行业需求端表现如何?
本周尿素预收订单天数5.41天,环比增加1.17天。复合肥库存79.7万吨(-1万吨),复合肥开工率30.81%(+0.84%)。三聚氰胺产量2.97万吨(-0.17万吨),甲醛开工率38.2%(-0.3%)。企业订单天数和表观消费量有所回升,需求边际好转,关注秋季肥备肥进展。需求端的变化对尿素价格形成一定支撑。
尿素市场当前库存情况怎样?
本周厂内库存窄幅去化,库存167.8万吨,环比减少1万吨。港口库存96.3万吨,环比增加24.8万吨,多数企业集中发运至港口,缓解内销矛盾。检修企业增多一定程度上缓解了国内库存压力,厂内库存累库速度放缓。尿素企业积极推进集港节奏,港口库存延续增加态势。库存变化是影响尿素价格的重要因素。
尿素行业面临哪些风险因素?
尿素行业需关注宏观波动、煤价波动、出口政策等风险因素。近期印度发布新一轮尿素进口招标,出口集港加速,一二批次出口配额合计500-600万吨。政策端若有新批次出口配额等相关政策调整,可能对尿素市场产生影响。此外,煤炭价格波动也会对尿素成本端形成传导压力。
你可能感兴趣
动力煤周度报告:淡季供需双弱,港口集港紧张
美尔雅期货2022-10-16
尿素产业链周度报告:印标集港利好出尽,尿素震荡偏弱运行
招商期货2026-09-13
尿素产业链周度报告:出口集港+检修预期共振,尿素偏强运行
招商期货2026-08-23
尿素产业链周度报告20260907-20260913:印标集港利好出尽,尿素震荡偏弱运行
招商期货2026-09-14
尿素日报:集港出口意愿提升,尿素港口库存走高
华泰期货2025-05-23
尿素日报:尿素集港提速,港口库存显著累积
华泰期货2026-08-07
尿素周报:印标落地,集港增加,提振内贸,期价连续上涨
中原期货2021-03-29
尿素周报:邻近农需用肥及集港货源增加拉动现货,期价短时区间震荡偏强。
中原期货2020-08-31
夏季肥收尾及出口集港支撑 尿素期价短期震荡偏强
冠通期货2025-07-02
尿素周度行情分析:宏观预期及出口消息扰动,尿素期价反弹上扬
海证期货2025-10-24