猜你想问
这份研报主要分析了哪些核心内容?
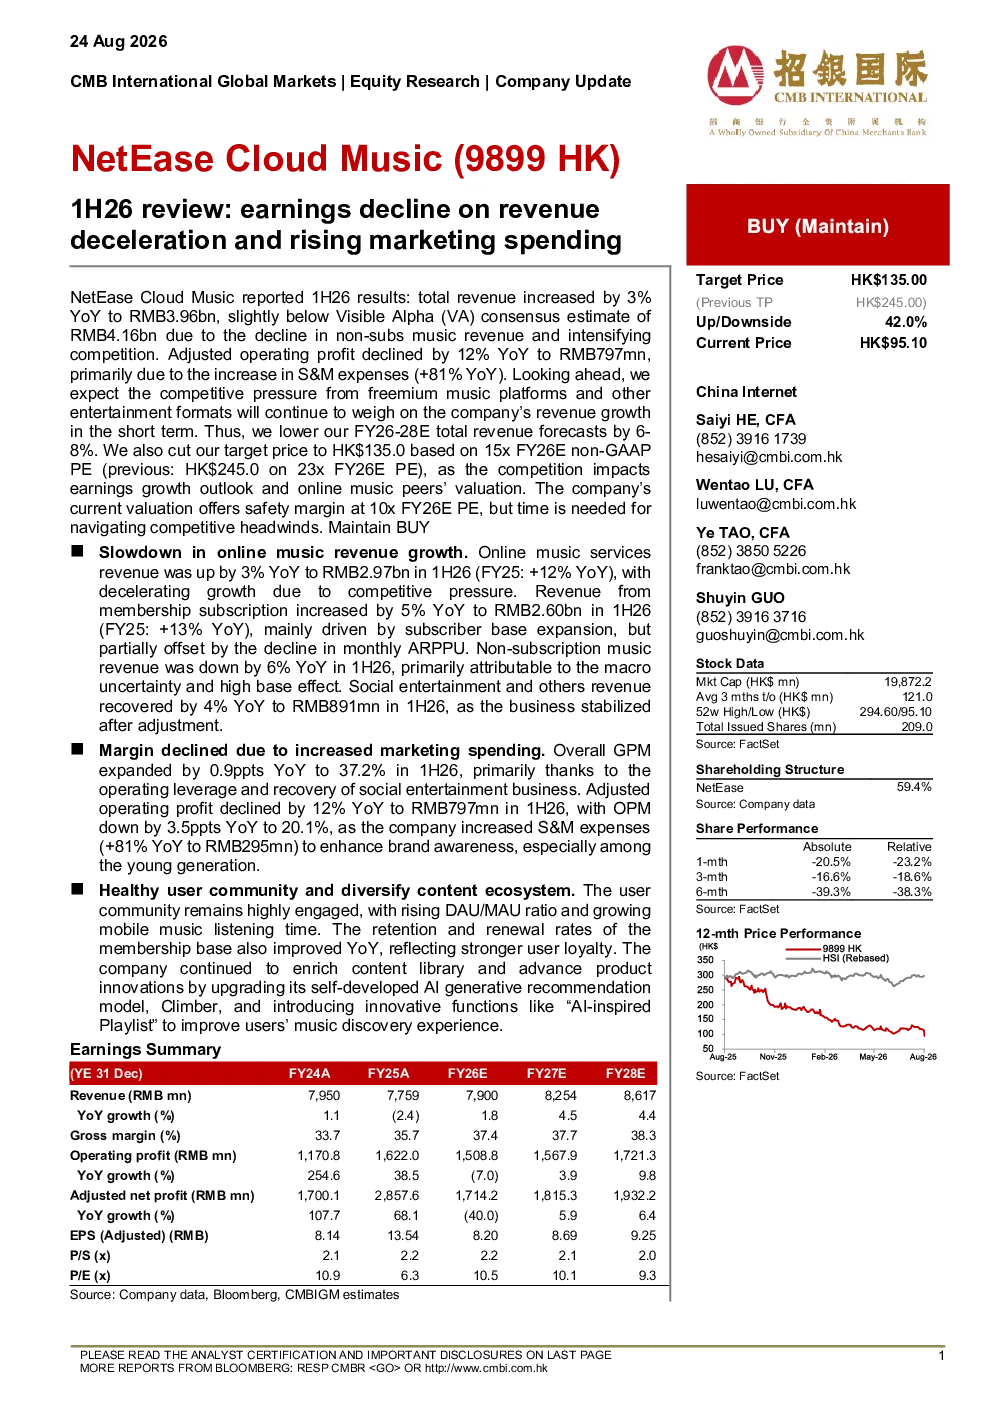
这份研报主要分析了网易云音乐2026年中期业绩,指出总收入同比增长3%至39.6亿元人民币,略低于市场预期,主要受非会员音乐收入下降及竞争加剧影响。调整后营业利润同比下降12%至7.97亿元人民币,主要由于销售与市场费用增加81%。报告详细披露了总收入、在线音乐服务收入、会员订阅收入、非订阅音乐收入、社交娱乐及其他业务收入的增长情况,以及综合毛利率、调整后营业利润率等关键财务数据。
当前音乐赛道的发展趋势如何?
当前音乐赛道的发展趋势显示,免费增值音乐平台及其他娱乐形式的竞争压力持续加剧,对传统音乐平台收入增长构成挑战。报告指出,网易云音乐预计短期收入增长将持续承压,因此将2026-2028财年总收入预测下调6-8%。行业竞争加剧迫使平台需通过丰富内容生态、提升用户体验等方式应对,同时AI技术在音乐推荐和版权保护中的应用也日益重要。
研报重点分析了哪些方面?
研报重点分析了网易云音乐2026年中期业绩的财务表现及竞争格局。核心分析包括总收入增速放缓的原因、会员订阅收入增长与ARPPU下降的关联、非订阅音乐收入下滑的影响,以及销售与市场费用激增对盈利能力的冲击。此外,报告还探讨了公司对未来收入增长的预测调整,以及如何通过建立健康用户社群、升级AI推荐模型等策略提升竞争力。
目前音乐市场的现状如何判断?
目前音乐市场的现状表现为竞争白热化,免费音乐服务对付费订阅收入形成挤压。报告显示,网易云音乐总收入增速放缓,非会员音乐收入下降明显,反映市场对免费增值模式的接受度提升。同时,行业整体毛利率和利润率面临压力,销售费用大幅增加进一步削弱盈利空间。市场需关注平台如何平衡用户增长与收入质量,以及技术创新对竞争格局的重塑。
研报提示了哪些主要风险?
研报提示的主要风险包括市场竞争加剧、AI音乐版权侵权风险及宏观逆风影响。市场竞争加剧导致平台需持续投入营销费用以维持用户规模,但收入增长可能不及预期。AI技术在音乐创作和传播中的应用,若版权保护不力,可能引发侵权纠纷。此外,宏观经济波动可能影响用户消费意愿,进而影响平台收入表现。公司需通过强化内容壁垒、优化成本结构等方式应对这些风险。