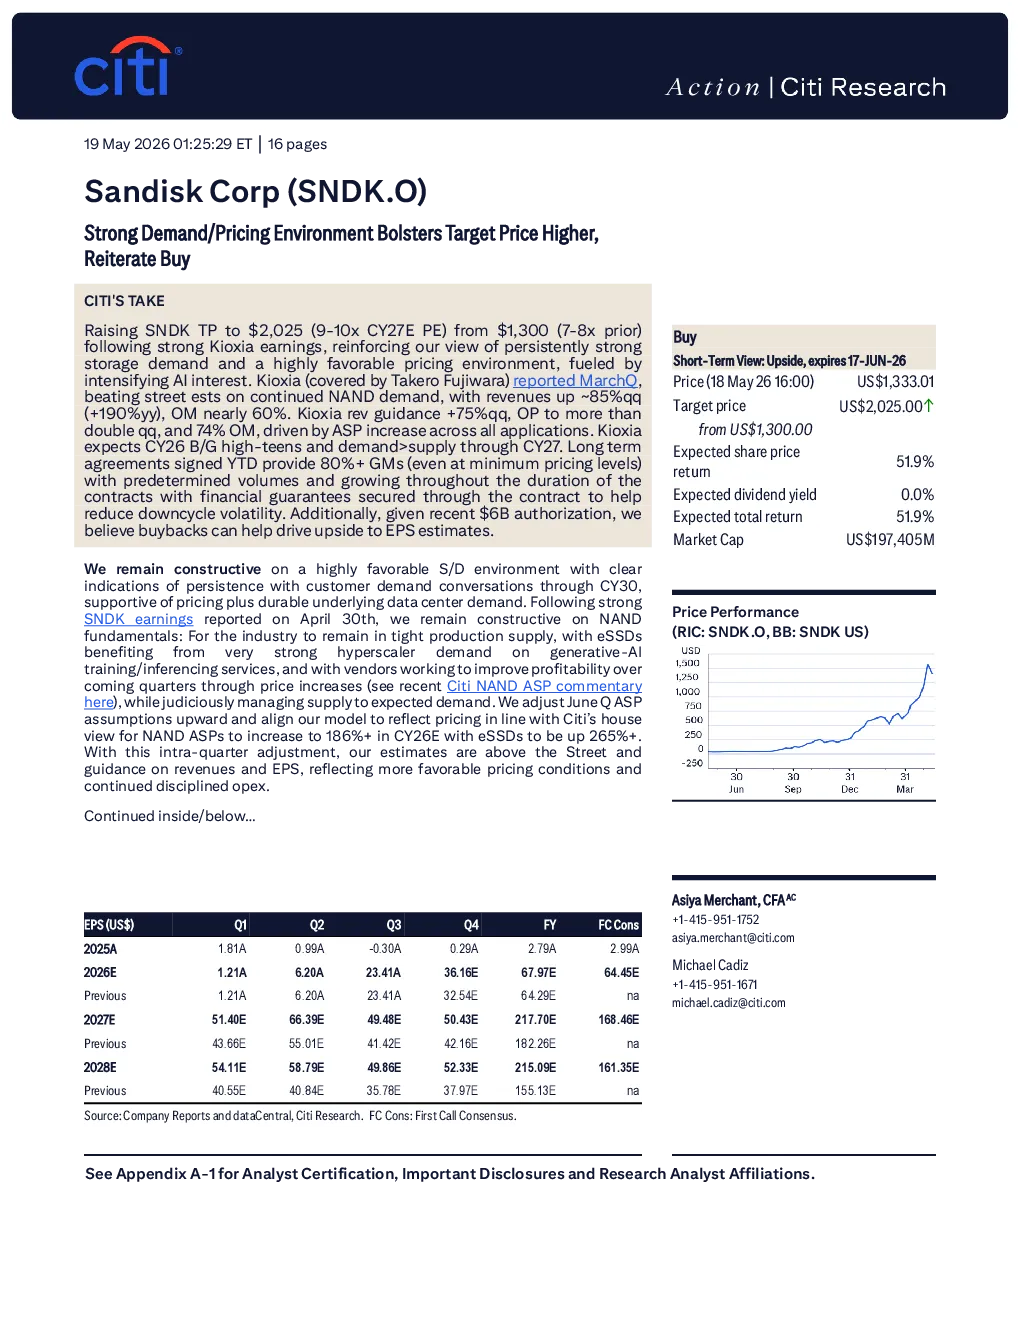
核心观点与投资策略
- 买入评级:Citigroup 对 Sandisk Corp (SNDK.O) 维持“买入”评级,看好其在企业级 SSD 市场的份额增长。预计有利可图的存储 (S/D) 环境将持续至 2027 年,有限的生产产能支持价格,加上持久的底层数据中心需求,以及 Bics8 资格带来的竞争优势,将推动公司长期盈利能力。
- 投资逻辑:Sandisk 专注于在企业级 SSD 市场扩大份额,受益于当前有利的价格和需求环境,以及数据中心需求的持久性。公司正逐步转向数据中心应用,预计将进一步提升利润率。
行业与竞争分析
- NAND 市场:Kioxia 的报告显示,AI 推理服务器需求加剧,推动 2026 年 NAND 需求增长。传统服务器需求预计保持强劲,近线 HDD 替换需求预计将放缓,受益于高性能推理产品。智能手机 NAND 需求预计持平,低价机型出货量增加。
- 价格环境:Citi 预计全球内存价格在 2026 年下半年将持续上涨,因 AI 发展加速,代币增长驱动需求。Sandisk 的长期协议 (LTAs) 结构设计旨在降低波动性,提供价格下限保护,同时保持有吸引力的利润率结构。
- 竞争格局:与主要竞争对手 Kioxia 相比,Sandisk 不涉及 DRAM 业务,但 LTAs 结构和品牌优势使其值得更高的估值倍数。
关键数据与财务表现
- Kioxia 财报:2026 年 3 月季度收入 1003 亿日元,超出指引和 FactSet 预测;非 GAAP 营业收入 599.1 亿日元,超出指引和 FactSet 预测;比特同比下降约 10%,ASP 上涨超过一倍(美元基准)。
- 指引:Kioxia 预计 2026 年第一季度收入增长 75%,营业利润翻番,利润率 74%,主要受 ASP 上涨推动。
- Sandisk 财务:公司宣布 60 亿美元股票回购授权,约占当前市值的 3%。预计未来自由现金流强劲,可能带来额外上涨空间。
估值与目标价
- 目标价:Citigroup 目标价设定为 2025 美元,基于 2027 年每股收益的 9-10 倍市盈率,高于主要竞争对手 Kioxia(7 倍)和行业平均水平(6-7 倍)。
- 估值逻辑:Sandisk 的 LTAs 结构和品牌优势支持更高的估值倍数。
风险因素
- 下行风险:企业级市场份额增长不及预期、宏观经济恶化影响数据中心支出、PC 刷新或 AI-PC 发展受阻、供需失衡或价格竞争加剧。
- 风险评级:Sandisk 被评为“无风险”,因其已上市且品牌声誉良好,尽管行业具有周期性。
短期观点
- 90 天看涨:Citigroup 对 SNDK 股票持有 90 天看涨短期观点,基于行业利好结果、强劲的 2025 年第四季度业绩和良好的短期前景。公司受益于超大规模企业级 SSD 需求增长,推动价格和利润率提升,以及行业基本面持续改善。