猜你想问
松下AI驱动利润增长的主要因素是什么?
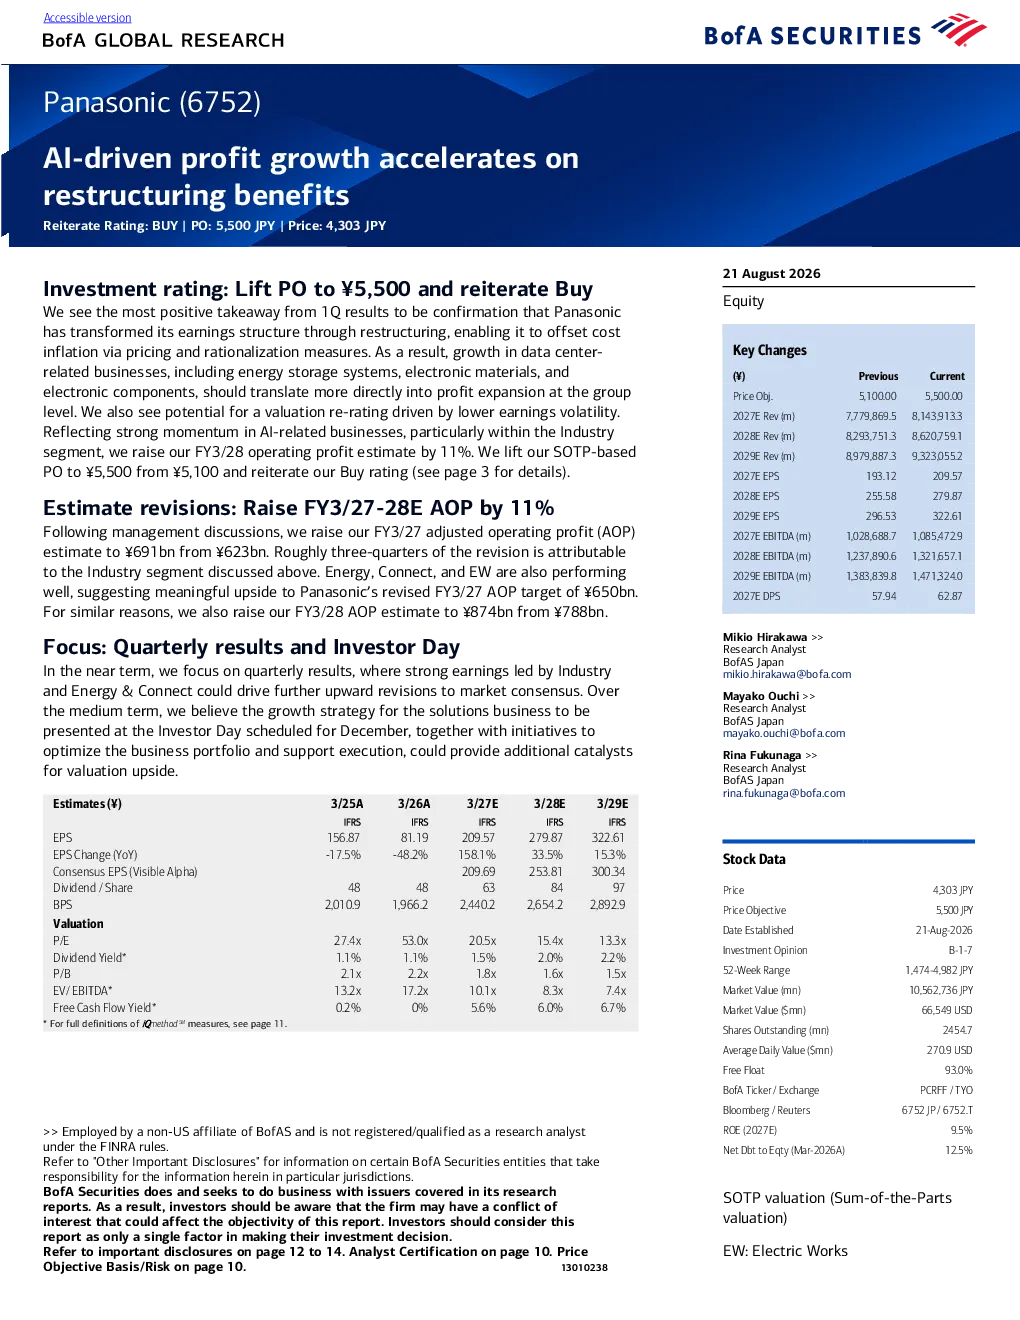
松下AI驱动利润增长主要得益于结构性改革成功转型盈利模式,实现利润增长与成本通胀的平衡。AI相关业务,特别是工业领域的增长强劲,成为主要利润增长点。数据中心电池组(BBU)业务保持高增长,预计将成为集团利润的重要贡献者。通过这些措施,Panasonic推动集团整体盈利稳定增长。
数据中心BBU业务的发展趋势如何?
数据中心BBU业务保持强劲增长,预计FY3/29经营利润为2360亿日元,占集团总利润的23%。1季度BBU收入同比增长90%,达到1100亿日元,毛利率约20%。未来,该业务有望受益于超级电容器系统和新一代BBU系统的推出,持续保持高增长态势。
松下工业领域AI业务的发展前景怎样?
松下工业领域AI相关业务增长潜力巨大,收入目标从2700亿日元上调至3100亿日元。结构性改革显著提升盈利稳定性,降低估值折价,工业领域成为主要催化剂。AI技术在工业自动化、智能制造等领域的应用不断深化,为松下工业领域AI业务提供了广阔的发展空间。
当前市场对松下的整体评价如何?
当前市场对松下的整体评价积极。报告显示,松下通过结构性改革显著提升盈利稳定性,降低估值折价。AI相关业务增长强劲,成为主要利润增长点。数据中心BBU业务保持高增长,未来有望成为集团利润的重要贡献者。这些因素使得松下的市场地位得到巩固,未来发展前景被看好。
松下面临的主要风险有哪些?
松下面临的主要风险包括数据中心投资放缓、消费支出疲软和电池业务竞争加剧。数据中心投资放缓可能导致BBU业务增长不及预期;消费支出疲软可能影响松下其他业务板块的表现;电池业务竞争加剧可能压缩利润空间。此外,全球经济不确定性增加也可能对松下的经营业绩造成影响。
你可能感兴趣
游戏业务有所调整,但得益于AI渗透及信创驱动,WPS BC两端共振加速
开源证券2025-11-21
长飞光纤(601869.SH)2026年半年报点评:利润高速增长,AI驱动加速成长
国联民生证券2026-08-30
中央广场酒店:2015财年利润增长得益于酒店和餐饮表现的改善
休闲服务辉立证券2016-03-15
1H底线强劲,得益于UW和投资收益的双重驱动,增长逾倍。
招银国际2026-08-26
精益化运营驱动业绩内生增长,粤丰并表协同效益发挥增厚利润
公用事业信达证券2026-04-30
得益于稳健的利润增长,第二季度业绩击败了3%
金融美银美林2016-07-26
黄金珠宝行业2024年及2025一季度财报总结:加速向产品驱动转型增长,门店层面更重视单店效益
有色金属国信证券2025-05-09
投资收益驱动利润高增,AI商业化加速推进
信息技术信达证券2026-08-24
中科曙光中报 Q2利润加速 液冷与AI算力双驱动
未知机构2026-08-25