猜你想问
牧原食品2026上半年业绩具体表现如何?
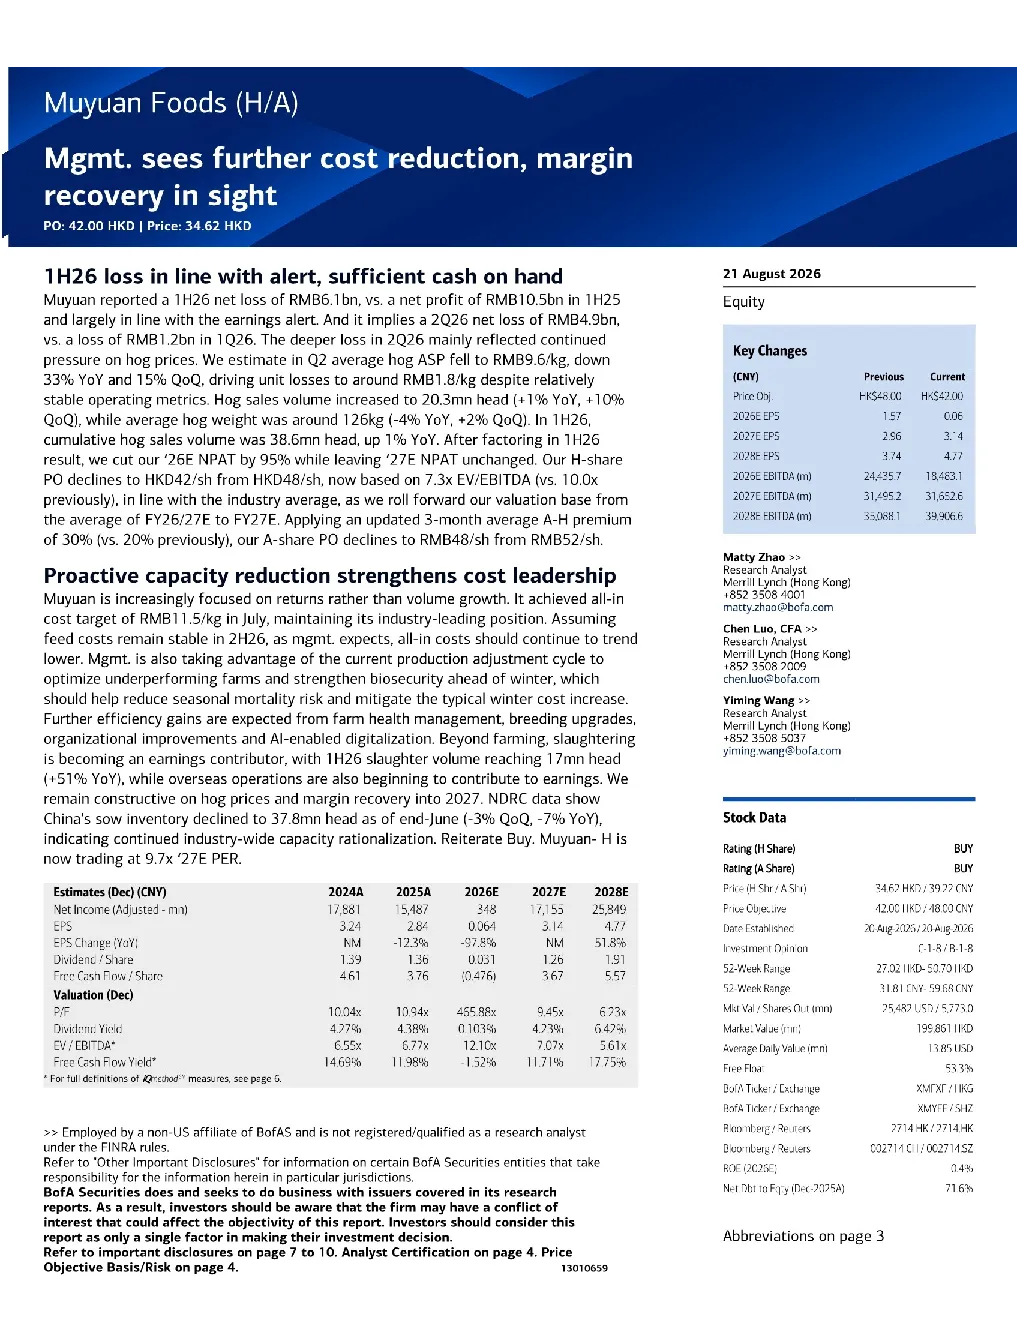
牧原食品2026年上半年实现净亏损49亿人民币,较一季度12亿亏损扩大。主要受生猪价格持续压力影响,二季度生猪平均售价降至每公斤9.6元,同比下降33%,环比下降15%,单位亏损约每公斤1.8元。尽管生猪销售量同比增长1%,达到2030万头,但平均生猪体重同比下降4%,仍导致亏损扩大。上半年生猪累计销售量3860万头,同比增长1%
生猪行业当前发展趋势如何?
当前生猪行业正经历产能合理化调整,中国生猪存栏量持续下降。牧原食品作为行业龙头,通过技术驱动成本控制,如豆粕使用率降至7.3%,智能饲喂系统等,提升效率。屠宰业务成为盈利贡献来源,上半年屠宰量同比增长51%。海外业务也开始贡献盈利。分析师认为行业正逐步恢复盈利能力
研报对牧原食品的重点分析方向是什么?
研报重点分析了牧原食品的成本控制能力与盈利复苏前景。公司通过研发投入保持饲料配方灵活性,优化农场管理,加强生物安全,降低冬季成本风险。同时,公司利用生产调整周期优化农场表现,并通过农场健康管理、育种升级、数字化等方面提升效率。屠宰业务增长显著,成为新的盈利增长点
当前生猪市场现状如何判断?
当前生猪市场面临价格持续压力,但行业正在经历产能去化。牧原食品上半年亏损扩大主要由于生猪价格下滑,但公司通过成本控制措施缓解压力。屠宰业务增长强劲,上半年屠宰量同比增长51%,显示行业需求稳定。海外业务贡献逐步显现,公司整体在行业调整中保持相对优势
研报提示的主要风险是什么?
研报提示的主要风险包括生猪价格波动风险,当前生猪价格持续低迷可能影响公司盈利能力。此外,行业产能调整过程中,公司部分农场表现仍需优化,存在成本控制压力。同时,生物安全风险和冬季生产成本增加也是需要关注的因素,这些因素可能影响公司短期业绩表现
你可能感兴趣
A股2026上半年业绩预警:AI与成本控制支撑盈利韧性
美银证券2026-08-14
业绩符合预期,成本控制和产能扩张促公司复苏持续
建筑建材中投证券2013-10-16
2026年上半年业绩预告点评业绩符合预期,量利齐增可期
国泰海通证券2026-06-24
上半年业绩符合预期未来产量增长与成本同时下降
有色金属中国建投2010-08-10
公司信息更新报告:业绩符合预期,Mini LED与半导体固晶机前景可期
机械设备开源证券2021-08-16
业绩符合预期,光伏支架与汽车连接器前景可期
电子设备中泰证券2021-10-25
符合预期,成本控制优异,现金流改善可期
建筑建材华西证券2020-02-11
业绩符合预期,核电复苏在望,公司盈利高增长可期
机械设备联讯证券2017-08-31
用友网络(600588)2026年上半年业绩指引:亏损收窄收入略低于预期
花旗2026-07-14
预计2025年上半年可能出现亏损,但下半年有望恢复;预计2026年将实现稳健复苏
招银国际2025-07-24