猜你想问
这份研报的核心内容是什么?
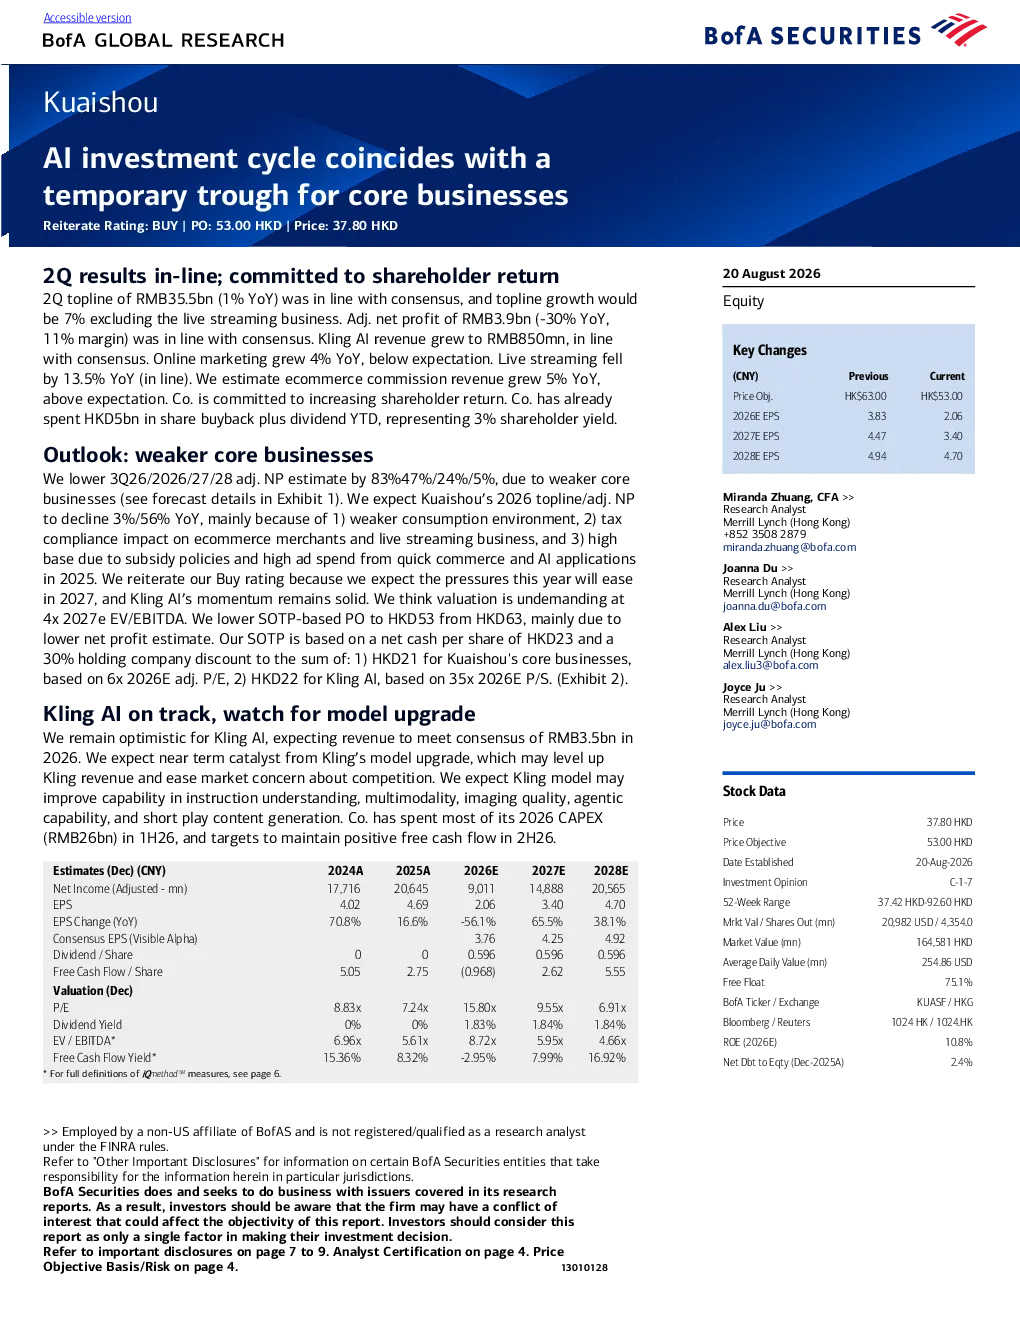
这份研报的核心内容是分析快手作为AI应用领域的投资机会。报告重申买入评级,认为快手AI技术领先并在业务中广泛应用AI。基于对2026年调整后每股收益的预测,给出53.00港元的目标价,并认为当前估值具有吸引力。报告还分析了快手2022年Q2的业绩,包括营收、净利润、Kuaishou AI营收、在线营销、直播业务和电商佣金收入等关键数据。同时,报告下调了2026年至2028年的调整后净利润预测,并预计Kuaishou AI模型升级将成为短期催化剂。
AI应用领域的赛道发展趋势如何?
AI应用领域的赛道发展趋势呈现多元化和技术快速迭代的特点。随着AI技术的不断成熟,其在各行业的应用场景日益丰富,包括但不限于智能客服、自动驾驶、医疗诊断、金融风控等。企业对AI技术的投入持续增加,以提升效率和竞争力。同时,AI技术也在不断演进,例如自然语言处理、计算机视觉等领域的技术突破,为AI应用提供了更强大的支持。未来,AI技术将与更多行业深度融合,推动产业智能化升级。
报告重点分析了快手的哪些方面?
报告重点分析了快手的AI应用和核心业务表现。在AI应用方面,报告关注了Kuaishou AI的收入增长、模型升级以及其在业务中的应用情况。报告预计Kuaishou AI2026年收入将达到35亿元人民币,并认为模型升级将成为短期催化剂。在核心业务方面,报告分析了快手2022年Q2的业绩,包括营收、净利润、在线营销、直播业务和电商佣金收入等关键数据,并下调了2026年至2028年的调整后净利润预测。报告还探讨了AI技术对快手核心业务商业化的潜在影响。
当前快手的市场现状如何判断?
当前快手的市场现状表现为AI应用增长与核心业务阶段性低谷并存。从AI应用来看,Kuaishou AI的收入持续增长,模型升级带来短期催化剂效应,显示出强劲的发展势头。然而,快手的传统核心业务面临压力,2022年Q2调整后净利润同比下降30%,且未来几年净利润预测下调明显。这主要受到消费环境疲软、电商商户和直播业务的税务合规影响以及高基数广告支出等因素的制约。市场对快手AI应用的期待与核心业务的挑战并存。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括监管收紧、AI投资成本上升、AI视频市场竞争加剧、Kuaishou AI收入不及预期、宏观经济和地缘政治风险、主要股东减持以及税务政策影响等。监管收紧可能限制AI应用的拓展,AI投资成本上升可能影响盈利能力,AI视频市场竞争加剧可能压缩快手的市场份额。Kuaishou AI收入不及预期将影响快手的整体业绩表现。宏观经济和地缘政治风险可能对快手的业务拓展和财务状况产生不利影响。主要股东减持和税务政策变化也可能带来不确定性。