猜你想问
这份研报的核心内容是什么?
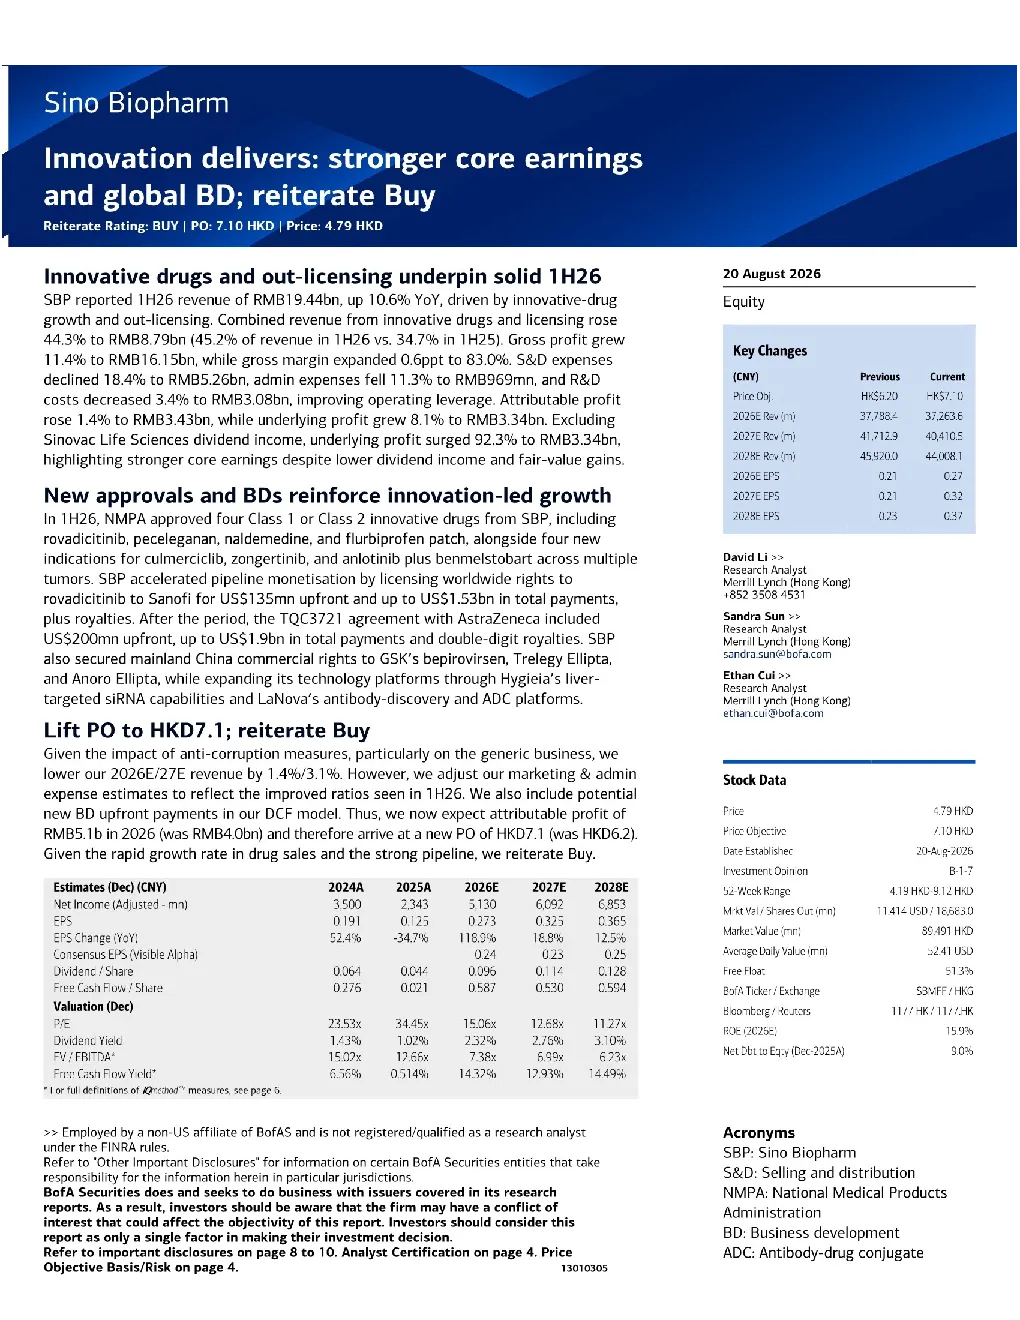
这份研报指出,石药集团通过创新药物和外销业务实现强劲增长,2026年上半年创新药物和外销收入合计增长44.3%至87.9亿元人民币,占总收入的45.2%。毛利率提升0.6个百分点至83.0%,同时研发及销售费用、管理费用和研发成本分别下降18.4%、11.3%和3.4%,运营杠杆得到提升。归属于母公司股东的净利润增长1.4%至34.3亿元人民币,核心净利润增长8.1%至33.4亿元人民币,剔除股息收入后核心净利润激增92.3%,显示出强劲的核心盈利能力。国家药品监督管理局批准了石药集团的四款创新药物,并通过全球权益授权和技术平台扩展加速管线变现。摩根士丹利基于DCF模型上调目标价至7.1港元,重申买入评级。
生物医药行业的发展趋势如何?
生物医药行业正经历创新药物研发和外销业务的双重驱动。石药集团等领先企业通过国家药品监督管理局批准的创新药物,如罗伐替尼、培塞拉尼等,以及与赛诺菲、GSK等国际药企的合作,加速全球权益变现和技术平台扩展。行业竞争加剧,但创新药企通过提升毛利率和运营效率,展现出较强的盈利能力。同时,反腐败措施对通用药业务的影响促使企业加速外销布局,未来生物医药行业将继续围绕创新药物和国际化发展,但需关注生物类似药的价格压力和医疗政策风险。
研报重点分析了哪些方向?
研报重点分析了石药集团的核心盈利能力增强和全球业务拓展。通过创新药物和外销业务的增长,石药集团实现了收入和利润的双提升,毛利率和运营效率得到改善。研报还关注了石药集团通过全球权益授权和技术平台扩展加速管线变现的策略,以及摩根士丹利基于DCF模型上调目标价至7.1港元,重申买入评级的逻辑。此外,研报也分析了石药集团面临的债务水平较高、竞争加剧、研发受挫等风险因素。
当前生物医药市场的现状如何?
当前生物医药市场呈现创新药物和外销业务双轮驱动的增长态势。石药集团等领先企业通过创新药物研发和国际化布局,实现收入和利润的快速增长。毛利率提升和运营效率改善表明行业竞争加剧下,企业仍能保持较强的盈利能力。同时,行业面临反腐败措施对通用药业务的影响,促使企业加速外销布局。生物类似药的价格压力和医疗政策风险是行业需关注的挑战,但创新药企通过提升研发能力和国际化战略,仍具备较强的增长潜力。
研报提示了哪些风险因素?
研报提示了石药集团面临的多重风险因素。首先,债务水平较高可能影响企业的财务稳健性。其次,竞争加剧可能导致市场份额流失,影响未来的增长潜力。此外,药物研发存在受挫风险,新药审批的不确定性可能影响管线变现。医疗政策风险,如反腐败措施对通用药业务的影响,以及生物类似药的价格压力,也是行业需关注的挑战。此外,管线中生物类似药的价格降幅可能较大,进一步加剧市场竞争。这些风险因素需投资者密切关注。