猜你想问
这份研报主要讲了什么内容?
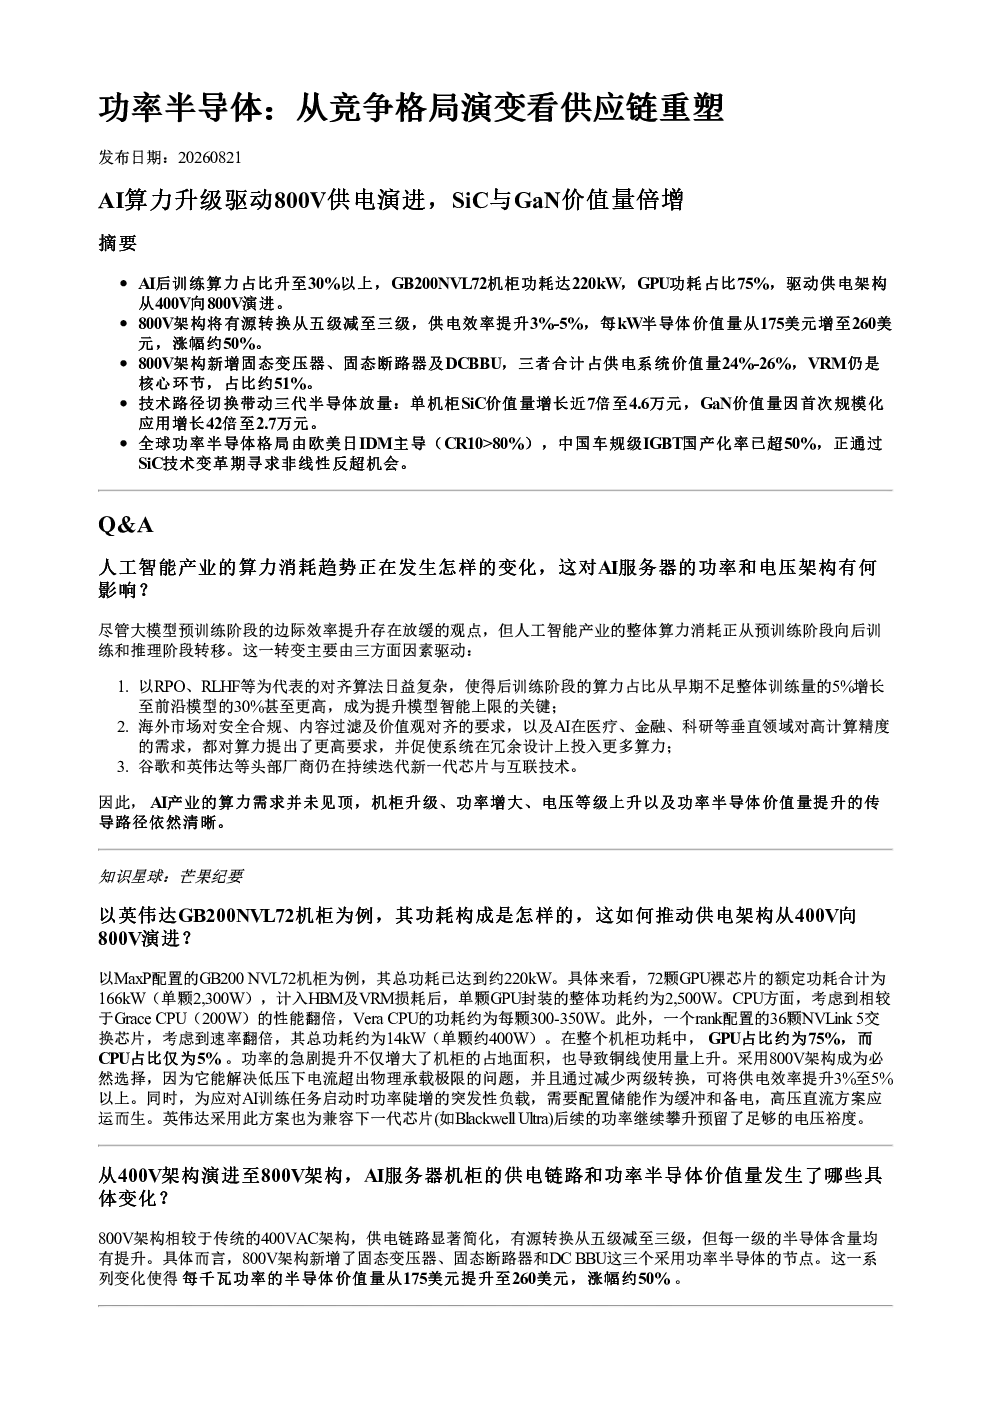
这份研报分析了AI算力升级如何驱动800V供电演进,以及SiC和GaN功率半导体价值量的倍增。报告指出AI后训练算力占比提升推动机柜功耗增大,从400V向800V架构演进,使每kW半导体价值量提升50%。800V架构简化链路提升效率,新增固态变压器等器件占价值量24%-26%,VRM仍是核心环节。技术路径切换使单机柜SiC价值量增长近7倍至4.6万元,GaN价值量增长42倍至2.7万元。
功率半导体赛道未来发展趋势如何?
功率半导体赛道正经历从400V向800V架构的演进,AI算力需求推动单机柜功耗达220kW,GPU功耗占比75%。800V架构通过三级变换提升3%-5%效率,SiC和GaN价值量显著增长。全球市场欧美日IDM主导,技术壁垒高,中国市场经历外商主导、本土分工、新能源汽车驱动国产化三阶段,车规级IGBT国产化率超50%,本土厂商份额加速提升。借鉴韩国经验,中国企业在碳化硅技术路径切换中存在反超机会。
研报重点分析了哪些方向?
研报重点分析了AI算力对功率半导体价值量的影响,对比400V与800V架构的效率与价值量差异,以及SiC和GaN器件的价值量增长。报告还梳理了全球和中国功率半导体市场格局,指出全球CR10>80%,中国市场车规级IGBT国产化超50%,并探讨了中国企业通过碳化硅技术路径切换实现反超的机遇。
当前功率半导体市场现状如何?
当前功率半导体市场正由AI算力需求驱动向800V架构升级,SiC和GaN价值量显著提升。全球市场以欧美日IDM为主,技术壁垒高,中国市场经历外商主导、本土分工、新能源汽车驱动国产化三阶段,车规级IGBT国产化超50%,本土厂商份额加速提升。技术路径切换使SiC价值量增长近7倍,GaN价值量增长42倍,市场潜力巨大。
研报是否存在风险提示?
研报提示功率半导体技术路径切换存在不确定性,全球市场CR10>80%技术壁垒高,中国企业需关注技术代差缩短至1-2代的可能性。同时,中国市场虽车规级IGBT国产化超50%,但英飞凌仍占主导地位,本土厂商份额加速提升但面临激烈竞争。此外,功率半导体供应链受国际环境等因素影响,需关注技术迭代和市场竞争风险。