猜你想问
滨江服务2026年业绩表现如何?
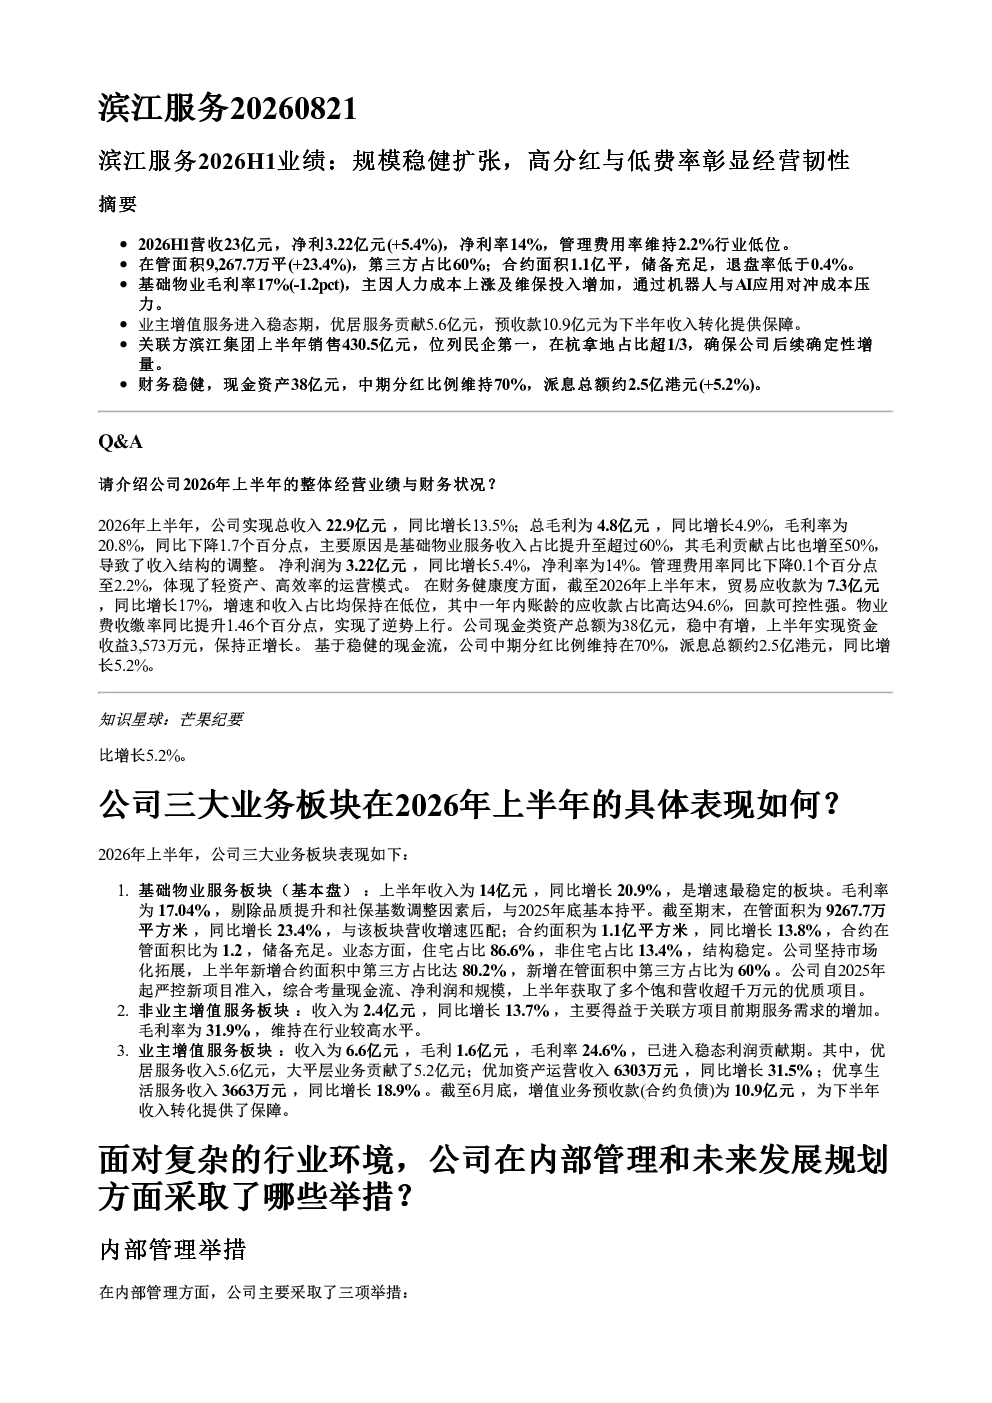
2026年上半年,滨江服务业绩稳健扩张,净利润达3.22亿元,同比增长5.4%,净利率为14%。在管面积增长23.4%至9,267.7万平方米,第三方占比60%。基础物业毛利率为17%,虽下降1.2个百分点,主要受人力成本上涨及维保投入增加影响,但通过机器人与AI应用对冲成本压力。业主增值服务进入稳态期,优居服务贡献5.6亿元,预收款10.9亿元为下半年收入转化提供保障。
物业服务行业发展趋势如何?
行业正从规模导向转向利润导向,面临人力成本上涨、物业费提价困难及业主服务质量要求提升等多重挑战。滨江服务通过强化运营能力、保持低管理费用率及良好口碑,表现优于同行。上半年退盘率低于0.4%,远低于行业水平。未来,科技创新(如机器人、AI应用)、增值服务拓展及精细化运营将成为行业关键发展方向。
研报重点分析了哪些方面?
研报重点分析了滨江服务三大业务板块表现:基础物业服务收入增长20.9%,毛利率17.04%;非业主增值服务收入增长13.7%,毛利率31.9%;业主增值服务收入6.6亿元,毛利率24.6%,优居服务贡献5.6亿元,预收款10.9亿元。此外,报告还探讨了公司未来发展规划,聚焦市场拓展(聚焦杭州及浙江核心城市)、增值业务(探索经纪业务、加速车位去化)、运营效率(数字化能耗管理、优化AI管家)及组织管理优化。
当前市场对滨江服务有何判断?
当前市场判断滨江服务财务稳健,现金资产38亿元,中期分红比例维持70%,派息总额约2.5亿港元。公司通过科技手段、信息化建设、集采优势及节能降耗措施对冲毛利率下降压力。应收账款及其他应收款同比增长42%,但收缴率提升,资产质量处于行业头部水平。面对行业退盘潮,公司因项目运营能力强、管理费用率低而表现优于同行,下半年物业费预计将有所回升。
研报提示哪些风险?
研报提示的风险包括:人力成本持续上涨可能进一步压缩基础物业毛利率;物业费提价面临业主接受度挑战;公积金支付物业费新政虽影响有限,但需关注政策变动;行业竞争加剧可能压缩利润空间。此外,公司对关联方滨江集团的依赖度较高,需关注其后续拿地及销售表现对公司储备及收入增长的传导影响。