猜你想问
东方雨虹2026年业绩表现如何?
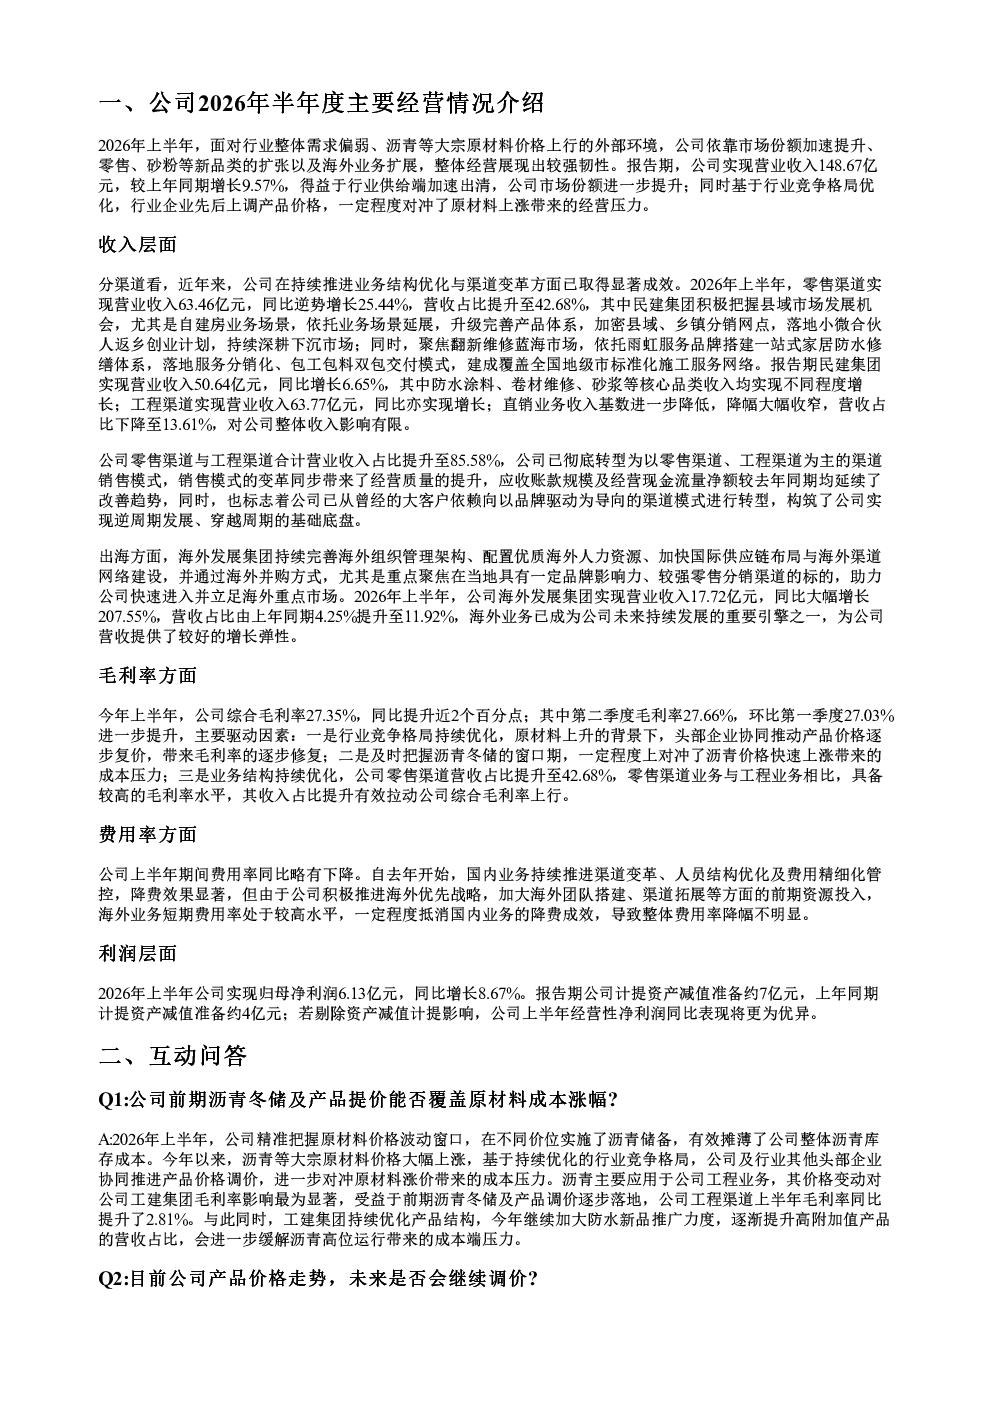
东方雨虹2026年上半年实现营业收入148.67亿元,同比增长9.57%,主要得益于市场份额提升和行业竞争格局优化。零售渠道收入63.46亿元,同比增长25.44%;工程渠道收入63.77亿元,实现增长;海外业务收入17.72亿元,同比增长207.55%,成为重要增长引擎。综合毛利率27.35%,同比提升近2个百分点。归母净利润6.13亿元,同比增长8.67%,剔除资产减值准备影响后经营性净利润表现更优。公司通过渠道变革、业务结构优化和海外扩张,展现出较强经营韧性,构筑了穿越周期的基础。
东方雨虹未来行业发展趋势如何?
东方雨虹所处行业2026年上半年面临需求偏弱和原材料价格上涨的挑战,但公司通过深耕下沉市场、拓展翻新维修场景、加速海外扩张等策略实现逆势增长。未来,国家工程、存量翻新和海外市场将成为重要增长点。公司砂粉业务向工业领域拓展,石膏板业务完善产品矩阵,推动产能建设,实现可持续发展。行业竞争格局优化和业务结构改善将持续提升公司盈利能力。
东方雨虹报告重点分析了哪些方向?
东方雨虹报告重点分析了渠道变革、业务结构优化和海外扩张三个方向。国内市场通过深耕下沉市场、拓展翻新维修场景实现零售业务逆势增长;工程渠道持续优化,毛利率同比提升2.81%;海外业务通过并购和自营扩张覆盖亚太、美洲、中东非等区域,收入同比增长207.55%。同时,公司推动砂粉业务向工业领域拓展,石膏板业务完善产品矩阵,实现资源循环利用。这些举措构筑了公司穿越周期的坚实基础。
当前市场对东方雨虹的判断是什么?
当前市场对东方雨虹的判断是公司展现出较强经营韧性,成功应对行业挑战。公司通过前期沥青冬储及产品提价有效对冲了原材料成本上涨,毛利率同比提升近2个百分点。国内零售业务通过下沉市场实现逆势增长,海外业务成为重要增长引擎。公司未来将继续深耕国内市场,拓展海外业务,推动产能建设,实现可持续发展。行业竞争格局优化和业务结构改善为公司提供了穿越周期的基础。
东方雨虹报告有哪些风险提示?
东方雨虹报告提示的风险主要包括原材料价格波动、应收款项账龄迁徙导致减值计提增加、海外业务扩张带来的不确定性等。公司减值计提同比增加主要受应收款项账龄迁徙影响,公司将严格按会计准则计提。海外业务扩张面临市场环境和政策风险,需持续关注。此外,公司未来分红规划尚未制定,需根据实际情况综合考虑。这些因素可能对公司经营业绩产生一定影响。