猜你想问
这份研报的核心内容是什么?
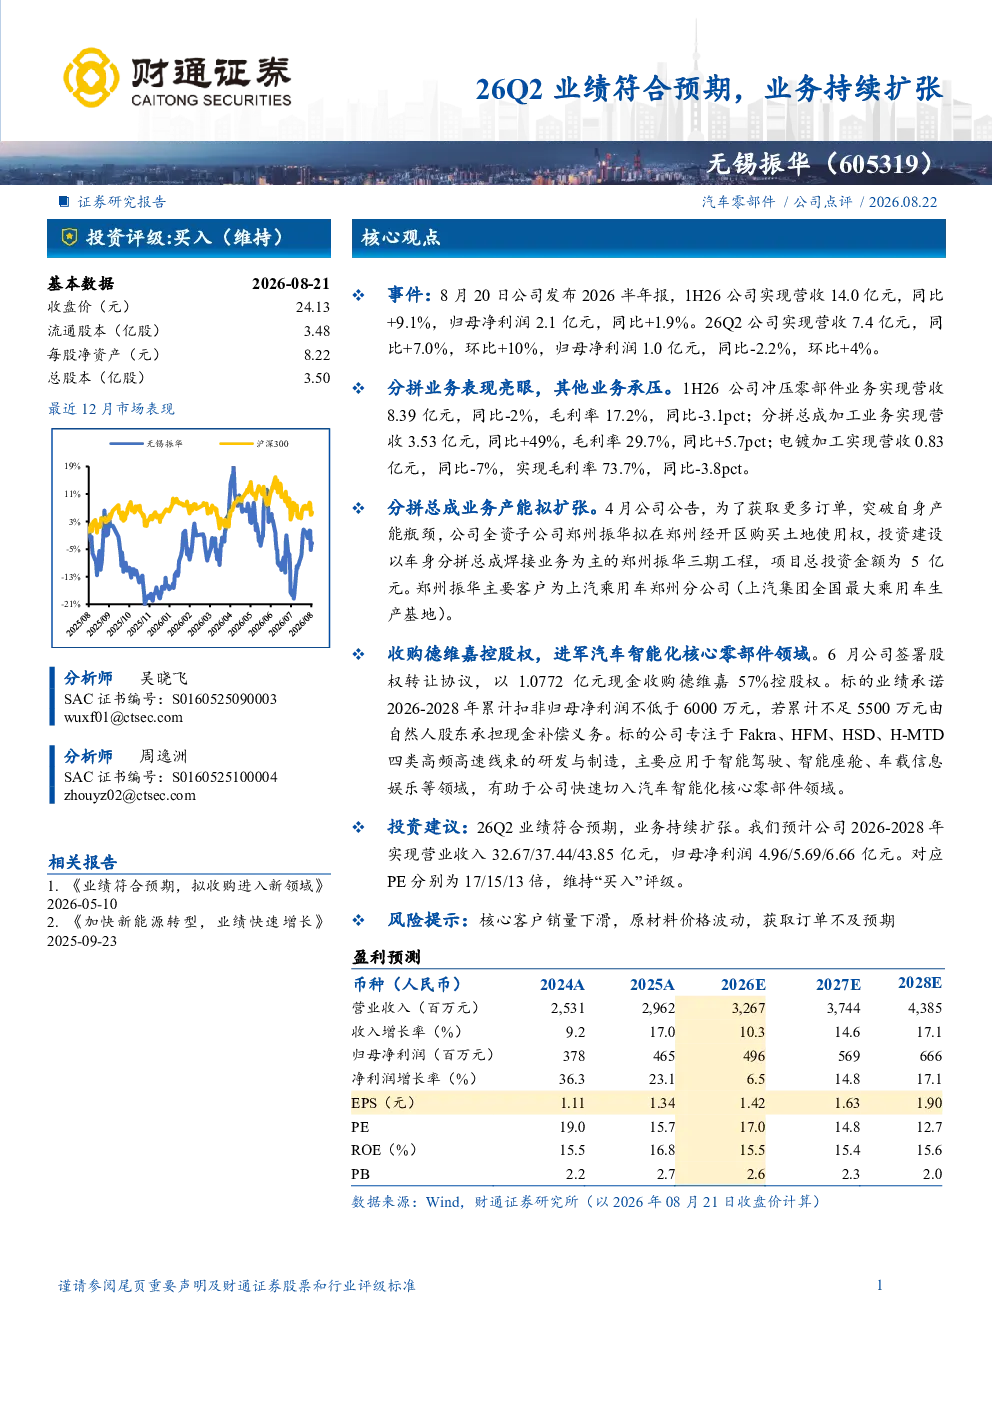
研报显示,2026年半年公司营收14.0亿元(同比+9.1%),归母净利润2.1亿元(同比+1.9%)。分拼业务表现亮眼,分拼总成加工业务营收3.53亿元(同比+49%,毛利率29.7%),电镀加工业务营收0.83亿元(同比-7%,毛利率73.7%);冲压零部件业务营收8.39亿元(同比-2%,毛利率17.2%)。公司全资子公司郑州振华拟投资5亿元建设三期工程,主要客户为上汽乘用车郑州分公司。公司以1.0772亿元收购德维嘉57%控股权,进入汽车智能化核心零部件领域,标的业绩承诺2026-2028年累计扣非归母净利润不低于6000万元。预计公司2026-2028年营业收入分别为32.67/37.44/43.85亿元,归母净利润分别为4.96/5.69/6.66亿元,对应PE分别为17/15/13倍。
汽车零部件行业发展趋势如何?
汽车零部件行业正经历智能化、电动化转型,对高性能、轻量化、集成化部件需求增加。分拼、电镀等传统业务向新能源领域延伸,智能化核心零部件成为新的增长点。公司通过战略收购进入该领域,符合行业发展趋势。产能扩张和客户集中度需关注,行业竞争激烈,技术迭代快,企业需持续创新以保持竞争力。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、业务结构优化、产能扩张计划及战略收购。分拼业务增长显著,毛利率提升;电镀业务受市场波动影响;冲压业务保持稳定。郑州振华三期工程旨在突破产能瓶颈,服务主要客户上汽乘用车。收购德维嘉进入智能化领域,拓展业务边界。未来三年业绩预测及估值水平也进行了评估。
当前汽车零部件市场现状如何?
当前汽车零部件市场在新能源汽车驱动下需求旺盛,但传统燃油车市场面临转型压力。行业竞争加剧,头部企业通过并购整合扩大规模,中小企业面临生存挑战。原材料价格波动、供应链安全是行业普遍关注的问题。公司所处赛道受益于汽车智能化趋势,但需关注技术迭代风险和客户集中度问题。
研报提示了哪些风险?
研报提示的风险包括核心客户销量下滑可能影响业绩,原材料价格波动增加成本压力,以及新业务拓展获取订单不及预期。产能扩张需持续投入,若市场需求不及预期可能导致产能利用率下降。收购德维嘉的整合风险和业绩承诺达成情况也需持续跟踪。这些风险可能对公司短期盈利能力和长期发展产生不利影响。