猜你想问
思摩尔国际2026年Q2业绩表现如何?
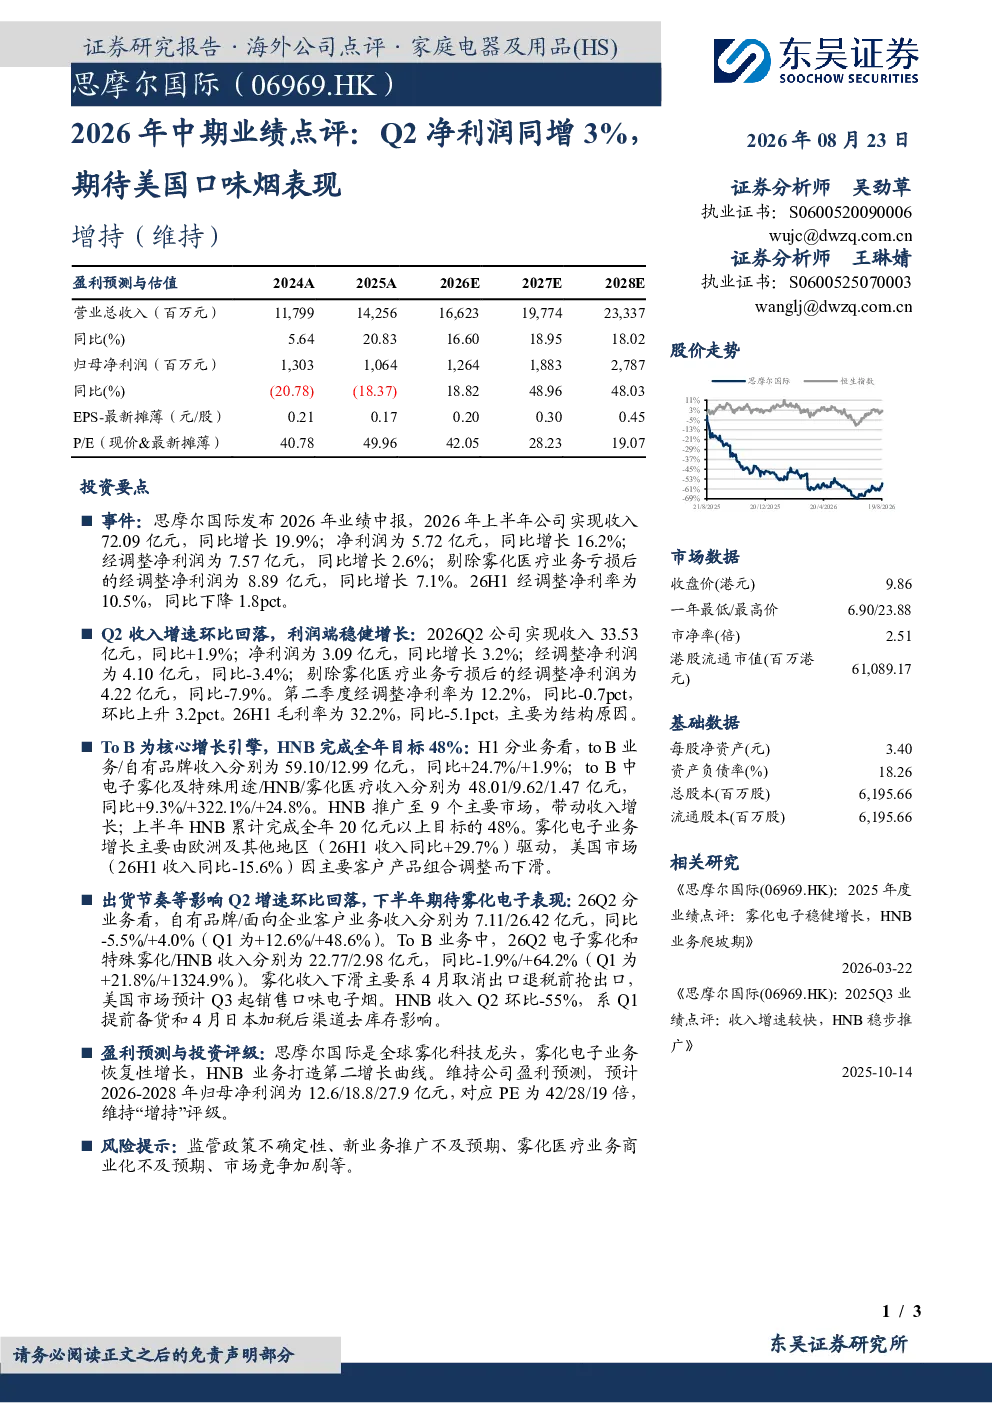
思摩尔国际2026年Q2实现收入33.53亿元,同比增长1.9%;净利润3.09亿元,同比增长3.2%。经调整净利润4.10亿元,同比-3.4%。剔除雾化医疗业务亏损后的经调整净利润4.22亿元,同比-7.9%。第二季度经调整净利率为12.2%,同比-0.7pct,环比上升3.2pct。收入增速环比回落主要受出货节奏等因素影响。
报告对雾化电子行业发展趋势有何分析?
报告指出,雾化电子业务增长主要由欧洲及其他地区驱动,美国市场因主要客户产品组合调整而下滑。To B业务是核心增长引擎,HNB业务上半年完成全年目标的48%。HNB推广至9个主要市场,但Q2环比下降55%,受Q1提前备货和日本加税后渠道去库存影响。下半年期待雾化电子业务表现,特别是美国市场预计Q3起销售口味电子烟。
研报重点分析了哪些业务方向?
研报重点分析了思摩尔国际的To B业务、自有品牌业务及HNB业务。To B业务收入同比增长24.7%,其中电子雾化及特殊用途/HNB/雾化医疗收入同比分别增长9.3%/322.1%/24.8%。HNB业务是第二增长曲线,上半年完成全年目标的48%。美国市场因客户产品组合调整下滑,但预计Q3起销售口味电子烟。
当前雾化电子市场现状如何?
当前雾化电子市场呈现区域分化态势。欧洲及其他地区增长强劲,收入同比+29.7%。美国市场因主要客户产品组合调整下滑,收入同比-15.6%。To B业务是核心增长引擎,H1收入同比增长24.7%。HNB业务推广至9个主要市场,上半年完成全年目标的48%。Q2出货节奏影响增速环比回落,但下半年期待雾化电子业务表现。
研报提示了哪些主要风险?
研报提示的主要风险包括:监管政策不确定性、新业务推广不及预期、雾化医疗业务商业化不及预期、市场竞争加剧等。美国市场因主要客户产品组合调整下滑,Q2HNB收入环比下降55%,受Q1提前备货和日本加税后渠道去库存影响。此外,4月取消出口退税前抢出口也导致Q2雾化收入下滑。