猜你想问
这份研报的核心内容是什么?
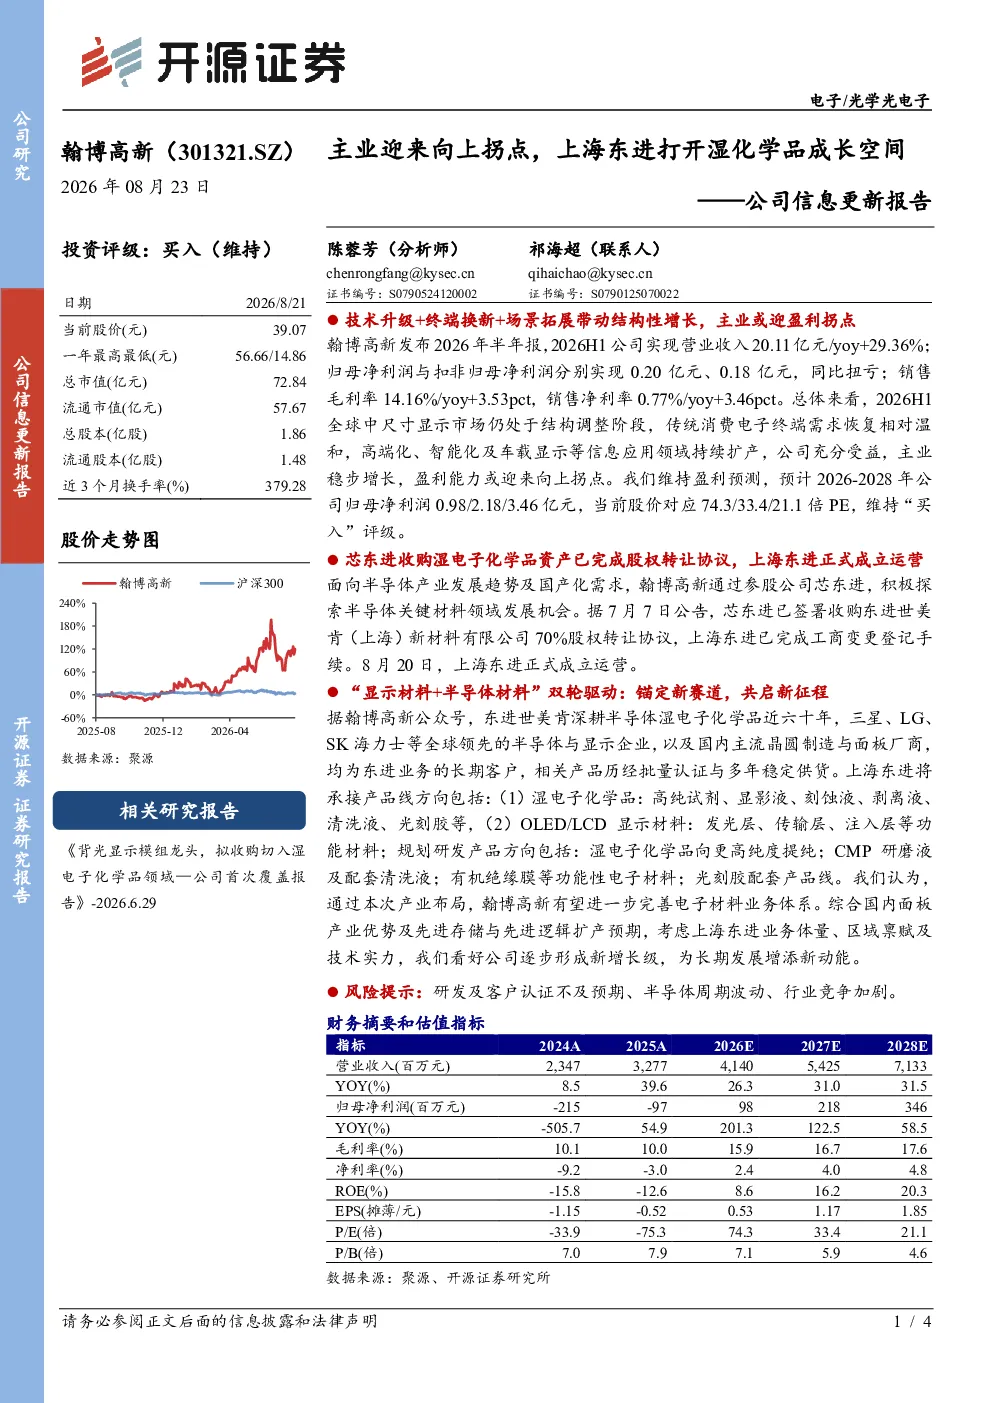
该研报主要分析了翰博高新2026年半年报,指出公司主业迎来向上拐点,2026H1实现营业收入20.11亿元,同比增长29.36%;归母净利润与扣非归母净利润同比扭亏。报告认为全球中尺寸显示市场处于结构调整阶段,高端化、智能化及车载显示等信息应用领域持续扩产,公司充分受益,主业稳步增长,盈利能力或迎来向上拐点。同时,芯东进收购东进世美肯70%股权,上海东进正式成立运营,将承接湿电子化学品和OLED/LCD显示材料产品线,并规划研发更高纯度湿电子化学品、CMP研磨液等功能性电子材料,有望完善电子材料业务体系,逐步形成新增长级。
湿电子化学品赛道的发展趋势如何?
湿电子化学品赛道的发展趋势向好。全球中尺寸显示市场正经历结构调整,高端化、智能化及车载显示等信息应用领域持续扩产,对湿电子化学品的需求不断增长。翰博高新通过收购东进世美肯,正式进军湿电子化学品领域,依托东进世美肯近六十年的技术积累和客户资源,有望在该领域获得竞争优势。未来,随着半导体产业的不断发展,湿电子化学品作为关键材料,其市场需求将持续扩大,为相关企业带来广阔的发展空间。
研报重点分析了翰博高新的哪些方面?
研报重点分析了翰博高新2026年半年报的业绩表现,以及上海东进成立运营带来的战略意义。在业绩方面,报告指出公司营收、利润均实现同比增长,盈利能力有所提升,主业迎来向上拐点。在上海东进方面,报告分析了其成立运营对翰博高新电子材料业务体系的完善作用,以及未来在湿电子化学品、CMP研磨液等功能性电子材料领域的研发规划,认为这将为公司带来新的增长动力。
当前湿电子化学品市场的现状如何?
当前湿电子化学品市场正处于快速发展阶段。随着半导体产业的不断进步,对湿电子化学品的需求持续增长,市场规模不断扩大。湿电子化学品作为半导体制造过程中的关键材料,其性能和质量直接影响芯片的制造水平。目前,湿电子化学品市场主要由少数几家国际巨头垄断,竞争激烈。翰博高新通过收购东进世美肯,正式进入该市场,虽然面临一定的竞争压力,但也获得了技术、客户等多方面的优势,有望在该市场占据一席之地。
研报提到了哪些风险提示?
研报提到了研发及客户认证不及预期、半导体周期波动、行业竞争加剧等风险。研发及客户认证不及预期可能导致新产品的市场推广受阻,影响公司业绩增长。半导体周期波动可能导致市场需求波动,影响公司产品的销售。行业竞争加剧可能导致公司市场份额下降,盈利能力受到影响。这些风险需要公司密切关注,并采取相应的措施加以应对。