猜你想问
鸿仕达研报核心内容是什么?
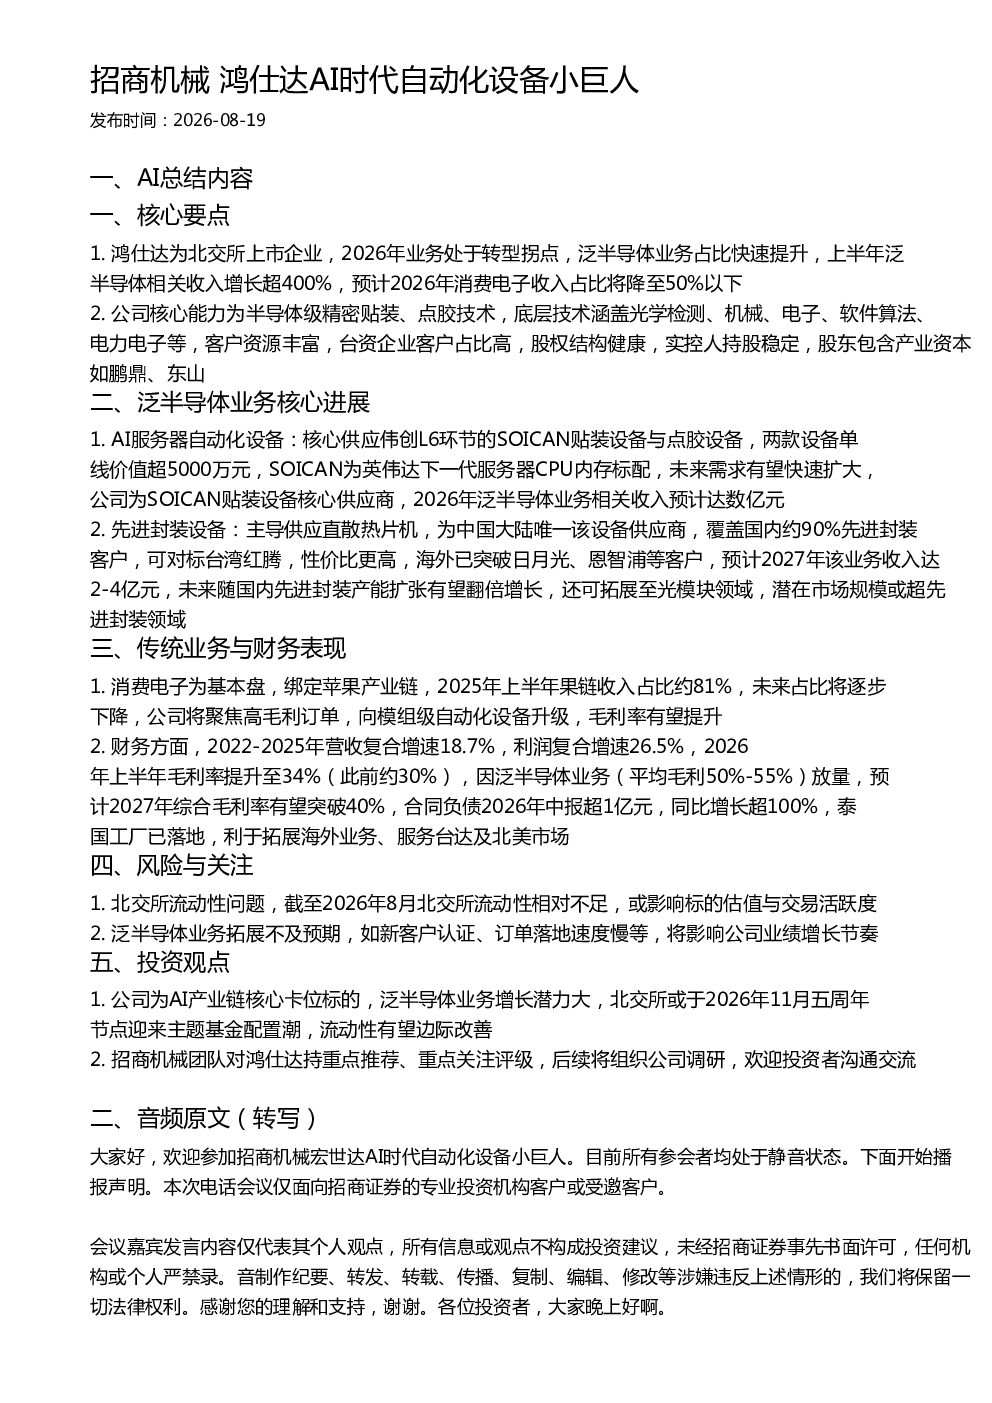
鸿仕达作为北交所上市企业,正处于业务转型拐点,核心能力为半导体级精密贴装、点胶技术。公司主要进展包括供应AI服务器自动化设备,预计2026年泛半导体业务收入达数亿元;主导供应直散热片机,覆盖国内约90%先进封装客户,预计2027年收入达2-4亿元。传统业务以消费电子为主,绑定苹果产业链,未来将聚焦高毛利订单升级。
AI服务器自动化设备行业发展趋势如何?
AI服务器自动化设备行业正快速发展,鸿仕达在该领域供应SOICAN贴装设备与点胶设备,单线价值超5000万元。随着AI算力需求提升,相关设备需求将持续增长,鸿仕达凭借技术优势有望受益于行业扩张。先进封装设备市场同样潜力巨大,鸿仕达主导供应的直散热片机覆盖国内约90%客户,未来可拓展至光模块领域,潜在市场规模广阔。
研报重点分析了鸿仕达的哪些方面?
研报重点分析了鸿仕达的泛半导体业务进展,包括AI服务器自动化设备和先进封装设备两大方向。AI服务器设备方面,公司已为伟创L6环节供应商,预计2026年收入达数亿元;先进封装设备方面,鸿仕达为中国大陆唯一直散热片机供应商,覆盖90%国内客户,并已拓展海外日月光、恩智浦等客户,预计2027年收入达2-4亿元。此外,报告还分析了公司传统消费电子业务及财务表现,显示2022-2025年营收利润复合增速分别为18.7%和26.5%。
当前市场对鸿仕达的判断是什么?
当前市场对鸿仕达的判断主要围绕其业务转型和泛半导体业务增长潜力。公司作为北交所上市企业,正从传统消费电子业务向泛半导体业务转型,该业务占比快速提升。核心能力为半导体级精密贴装、点胶技术,客户资源丰富。财务方面,公司2022-2025年营收利润复合增速分别为18.7%和26.5%,预计2026年上半年毛利率提升至34%,2027年有望突破40%。泰国工厂已落地,利于拓展海外业务。
研报提示了哪些风险?
研报提示的主要风险包括北交所流动性问题,截至2026年8月流动性相对不足,可能影响估值与交易活跃度。此外,泛半导体业务拓展存在不确定性,如新客户认证、订单落地速度慢等,可能影响公司业绩增长节奏。公司需持续提升客户认证效率、加快订单执行速度以应对潜在风险。