猜你想问
这份研报主要分析了哪些内容?
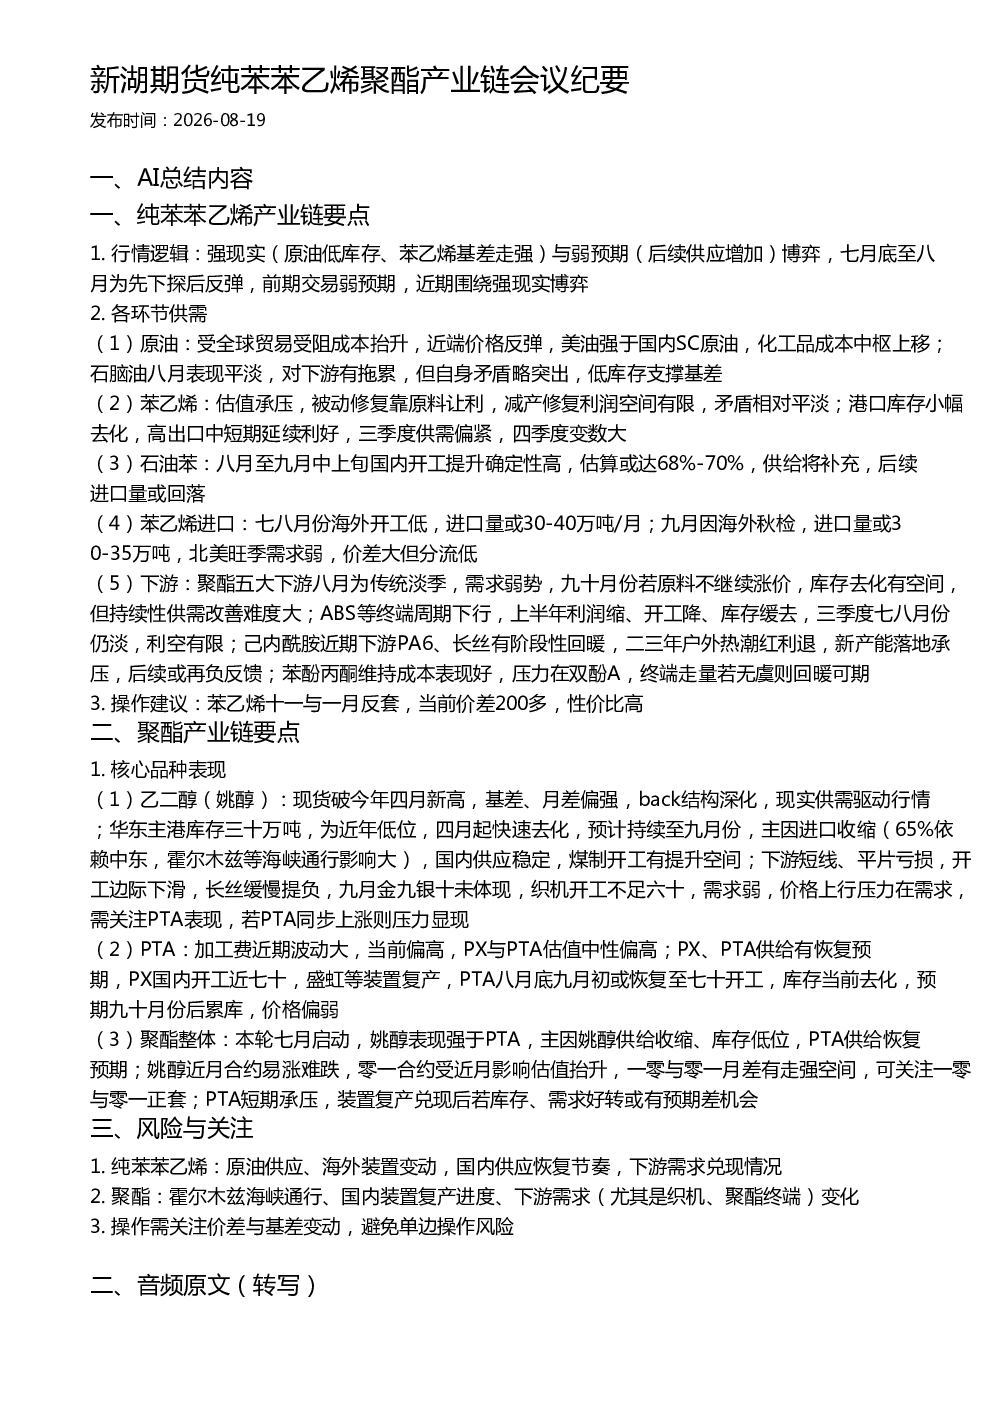
这份研报主要分析了纯苯、苯乙烯、聚酯产业链的行情逻辑、各环节供需情况、操作建议以及核心品种表现。报告指出近期价格走势呈现先下探后反弹,受强现实与弱预期博弈影响。苯乙烯估值承压,三季度供需偏紧;石油苯国内开工提升;苯乙烯进口量受海外开工影响;下游聚酯需求弱势,ABS等终端周期下行,己内酰胺阶段性回暖但后续承压。操作建议关注苯乙烯反套机会。
纯苯苯乙烯聚酯产业链未来发展趋势如何?
纯苯苯乙烯聚酯产业链未来发展趋势需关注原油供应、海外装置变动、国内供应恢复节奏及下游需求兑现情况。苯乙烯三季度供需偏紧,四季度变数大;聚酯产业链中,乙二醇(姚醇)供给收缩、库存低位,表现强于PTA;PTA供给恢复预期,短期承压。聚酯整体需关注霍尔木兹海峡通行、国内装置复产进度及下游需求变化。
研报重点分析了哪些方向?
研报重点分析了纯苯、苯乙烯、聚酯产业链各环节的供需情况及核心品种表现。具体包括原油成本中枢上移、苯乙烯估值与库存、石油苯开工、苯乙烯进口量、下游聚酯五大下游需求、ABS终端周期、己内酰胺阶段性回暖及苯酚丙酮成本表现等。同时,报告对乙二醇、PTA及聚酯整体表现进行了详细分析。
当前纯苯苯乙烯聚酯市场现状如何?
当前纯苯苯乙烯聚酯市场现状呈现多空博弈格局。纯苯苯乙烯价格先下探后反弹,受强现实与弱预期影响。苯乙烯估值承压,港口库存小幅去化,高出口中短期利好;石油苯国内开工提升,供给将补充;苯乙烯进口量受海外开工影响;下游聚酯需求弱势,ABS等终端周期下行,己内酰胺阶段性回暖但后续承压。乙二醇现货破近期新高,PTA加工费波动大,聚酯整体表现分化。
研报提示了哪些风险?
研报提示了纯苯苯乙烯聚酯产业链的相关风险,包括原油供应波动、海外装置变动、国内供应恢复节奏不及预期、下游需求兑现不及预期等。聚酯产业链需关注霍尔木兹海峡通行风险、国内装置复产进度及下游需求(尤其是织机、聚酯终端)变化。操作上需关注价差与基差变动,避免单边操作风险。