猜你想问
这份研报主要分析了什么内容?
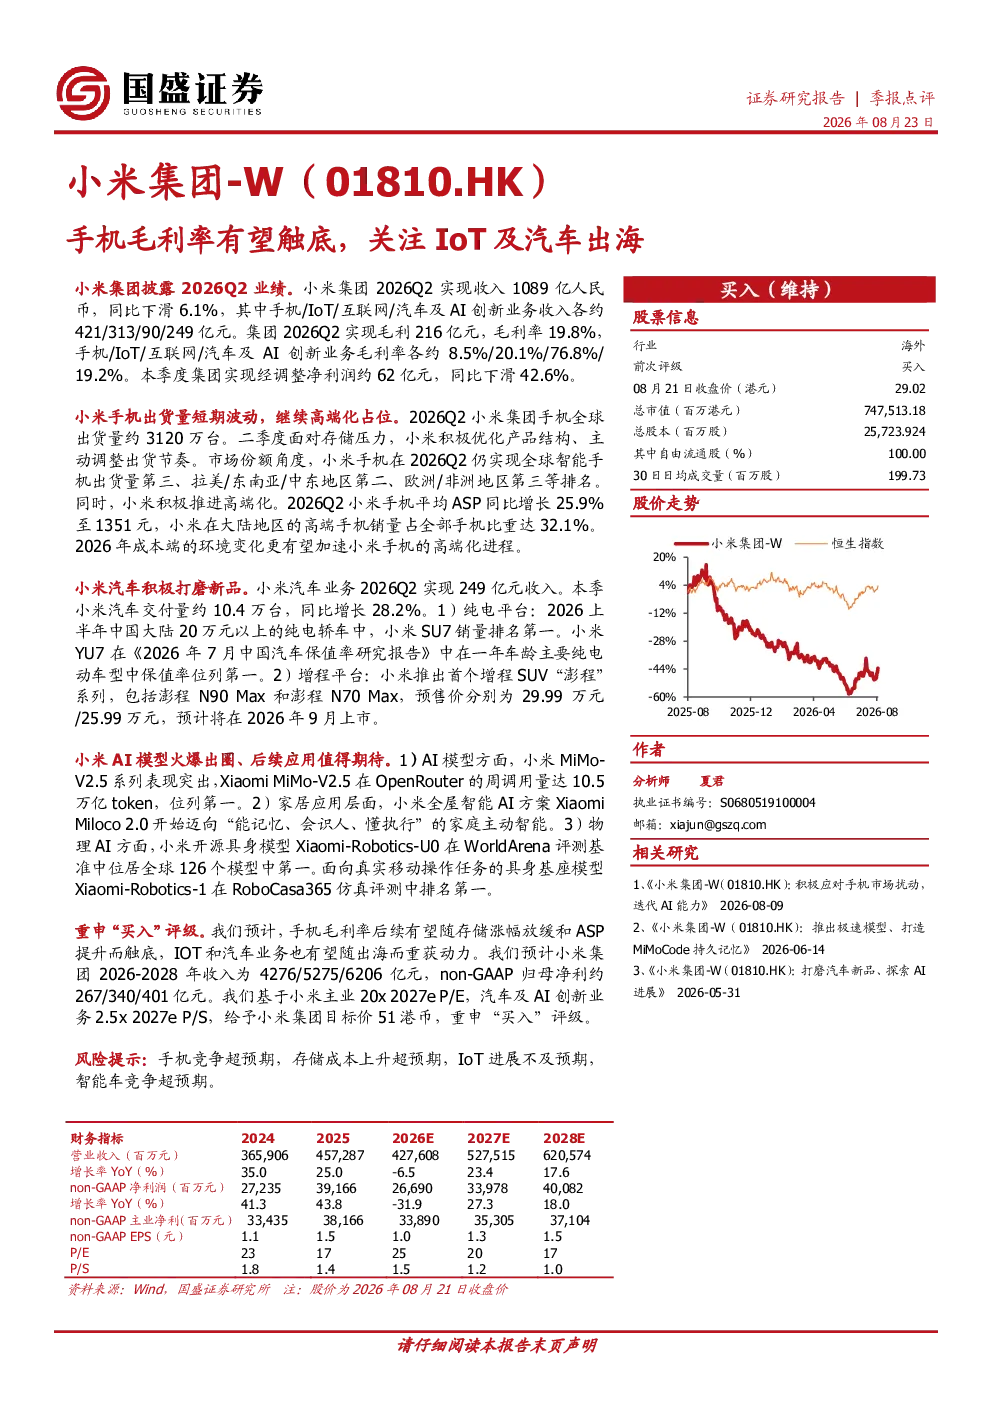
这份研报主要分析了小米集团2026年第二季度的业绩情况,包括集团整体收入、毛利率变化、手机业务出货量及全球排名、高端化进程、ASP增长、汽车业务收入与交付量、纯电平台SU7销量以及增程平台的上市计划,同时关注了AI创新业务的进展,特别是MiMo-V2.5模型在全球的调用量和家居、物理AI领域的进展。此外,还提到了分析师对手机毛利率未来走势的预测,以及IoT和汽车业务随出海重获动力的展望。最后,研报还给出了小米集团的目标价和评级,并提示了相关的风险因素。
小米集团在IoT和汽车业务方面的发展趋势如何?
小米集团在IoT和汽车业务方面的发展趋势呈现积极态势。在IoT领域,小米的智能家居产品线持续扩展,通过技术创新和生态建设,增强了市场竞争力。在汽车业务方面,小米汽车收入和交付量均实现同比增长,纯电平台SU7销量表现领先,增程平台也即将上市,显示出小米在智能电动汽车领域的快速布局和潜力。随着小米积极拓展海外市场,IoT和汽车业务有望随出海重获动力,进一步扩大市场份额。
研报重点分析了小米集团的哪些业务方向?
研报重点分析了小米集团的手机业务、汽车业务和AI创新业务。在手机业务方面,报告关注了出货量、全球排名、高端化进程和ASP增长;在汽车业务方面,报告分析了收入、交付量、纯电平台SU7的销量以及增程平台的上市计划;在AI创新业务方面,报告突出了MiMo-V2.5模型在全球的调用量领先地位,以及在家居和物理AI领域的显著进展。这些业务方向的深入分析,展现了小米集团多元化的发展战略和未来增长点。
当前小米集团的市场状况如何?
当前小米集团的市场状况呈现多元化发展的特点。在手机业务方面,虽然收入同比下滑,但毛利率有望触底,高端化进程加速,ASP增长显著,显示出品牌升级和产品结构调整的成效。在汽车业务方面,收入和交付量均实现同比增长,纯电平台SU7销量领先,增程平台即将上市,显示出小米在智能电动汽车领域的快速布局和潜力。在AI创新业务方面,MiMo-V2.5模型在全球的调用量领先,家居和物理AI领域进展显著,展现了小米在人工智能领域的创新能力。总体来看,小米集团在多个业务领域均展现出积极的发展态势。
研报提示了哪些风险因素?
研报提示了小米集团面临的风险因素,包括手机市场竞争加剧、存储成本上升、IoT业务进展不及预期以及智能车市场竞争超预期。手机市场竞争激烈可能导致市场份额和盈利能力受到影响;存储成本上升可能对产品成本和毛利率造成压力;IoT业务进展不及预期可能影响相关业务的增长速度;智能车市场竞争超预期可能对小米汽车的推出和市场表现带来挑战。这些风险因素需要投资者关注,并在投资决策中充分考虑。