猜你想问
英伟达最新研报主要分析了哪些核心内容?
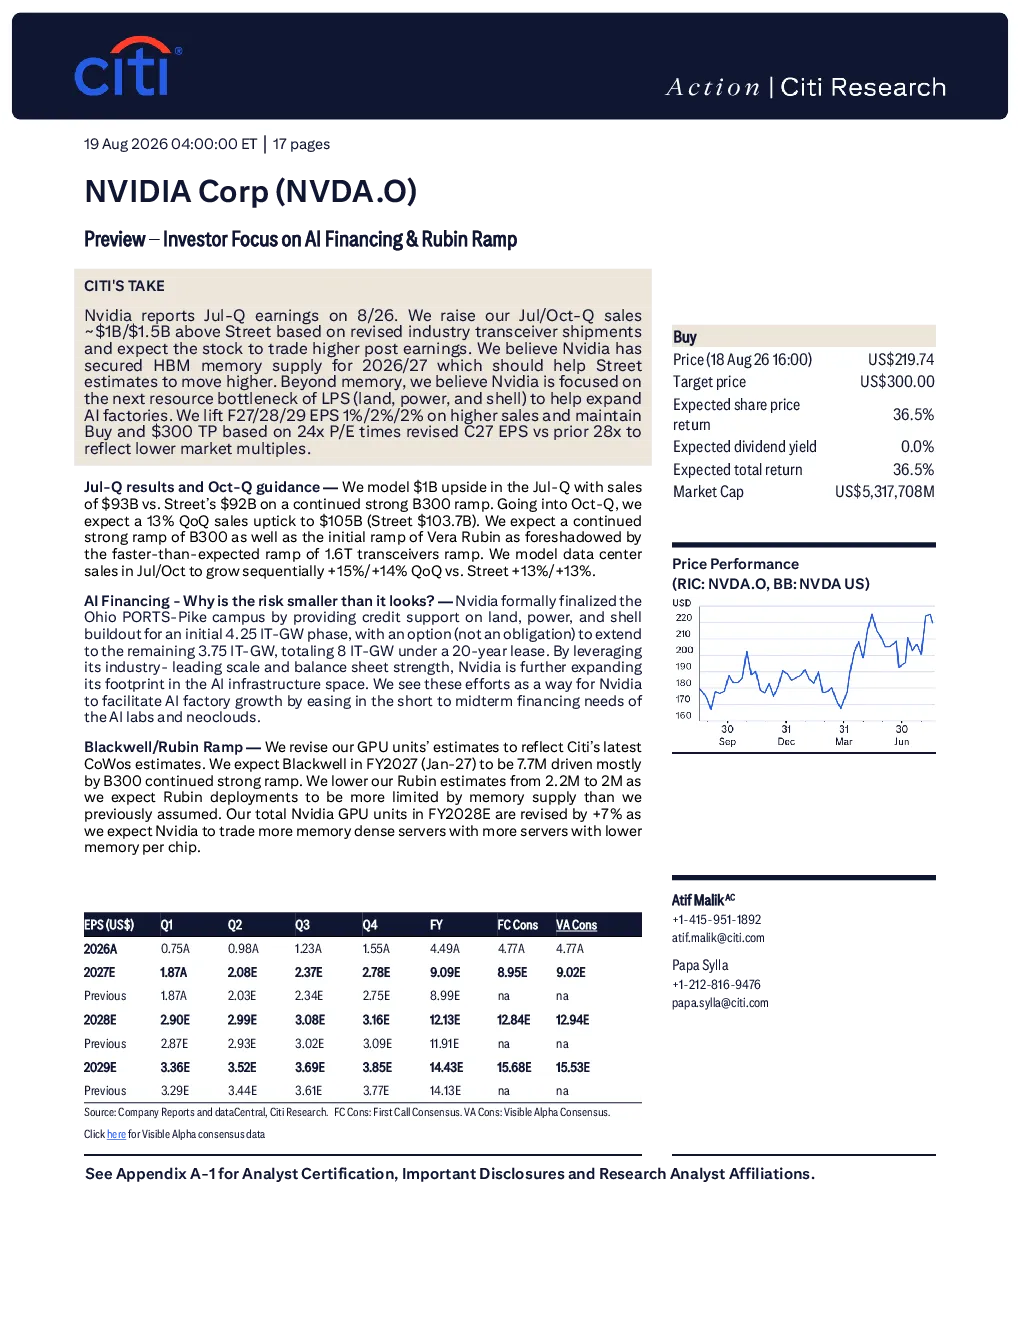
英伟达最新研报主要分析了其未来业绩预期,包括7月至9月及10月至12月的销售额增长情况,特别关注了B300产品的强劲表现。同时,报告深入探讨了英伟达在俄亥俄州PORTS-Pike园区的AI融资支持计划,以及GPU单元出货量预测,如2027财年Blackwell的出货目标。此外,还评估了AI加速器市场的发展趋势和数据中心半导体市场的潜在规模。
AI行业发展趋势如何?
AI行业发展趋势呈现高速增长态势。报告预测AI商家GPU单位将以29%的CAGR增长,英伟达在AI加速器市场占据主导地位。AI加速器在2025年至2030E期间预计实现41%的CAGR,整体潜在市场规模(TAM)以34%的CAGR增长,预计到2030年达到9800亿美元。数据中心半导体市场TAM也预计在2030年达到1.6万亿美元,较此前预期高出13%。
研报重点分析了哪些方向?
研报重点分析了英伟达的AI融资策略及其对AI工厂增长的促进作用,包括为俄亥俄州园区提供长期租赁支持,并通过担保和股权投资缓解AI实验室和超云的融资需求。此外,报告还重点预测了GPU单元出货量,特别是Rubin系列产能爬坡对2028财年GPU单元总数增长35%的推动作用,以及AI GPU销售额在2027-2028财年期间占数据中心总销售额的约80%的预期。
当前市场现状如何判断?
当前市场现状显示英伟达在AI领域占据显著优势,其GPU产品需求强劲,B300产品成为重要增长动力。AI加速器市场由英伟达主导,整体AI市场规模和数据中心半导体市场均呈现高速增长趋势。英伟达通过提供融资支持和产能扩张计划,进一步巩固其在AI产业链中的领导地位。
研报提示了哪些风险?
研报提示的主要风险包括游戏领域竞争加剧可能影响英伟达GPU产品销售,新平台采用速度的不确定性,以及市场和加密货币挖矿波动对业绩的影响。此外,虽然英伟达的AI融资计划风险较低,但仍需关注其部分贷款担保可能带来的潜在风险。