猜你想问
液化气供需双增的具体表现是什么?
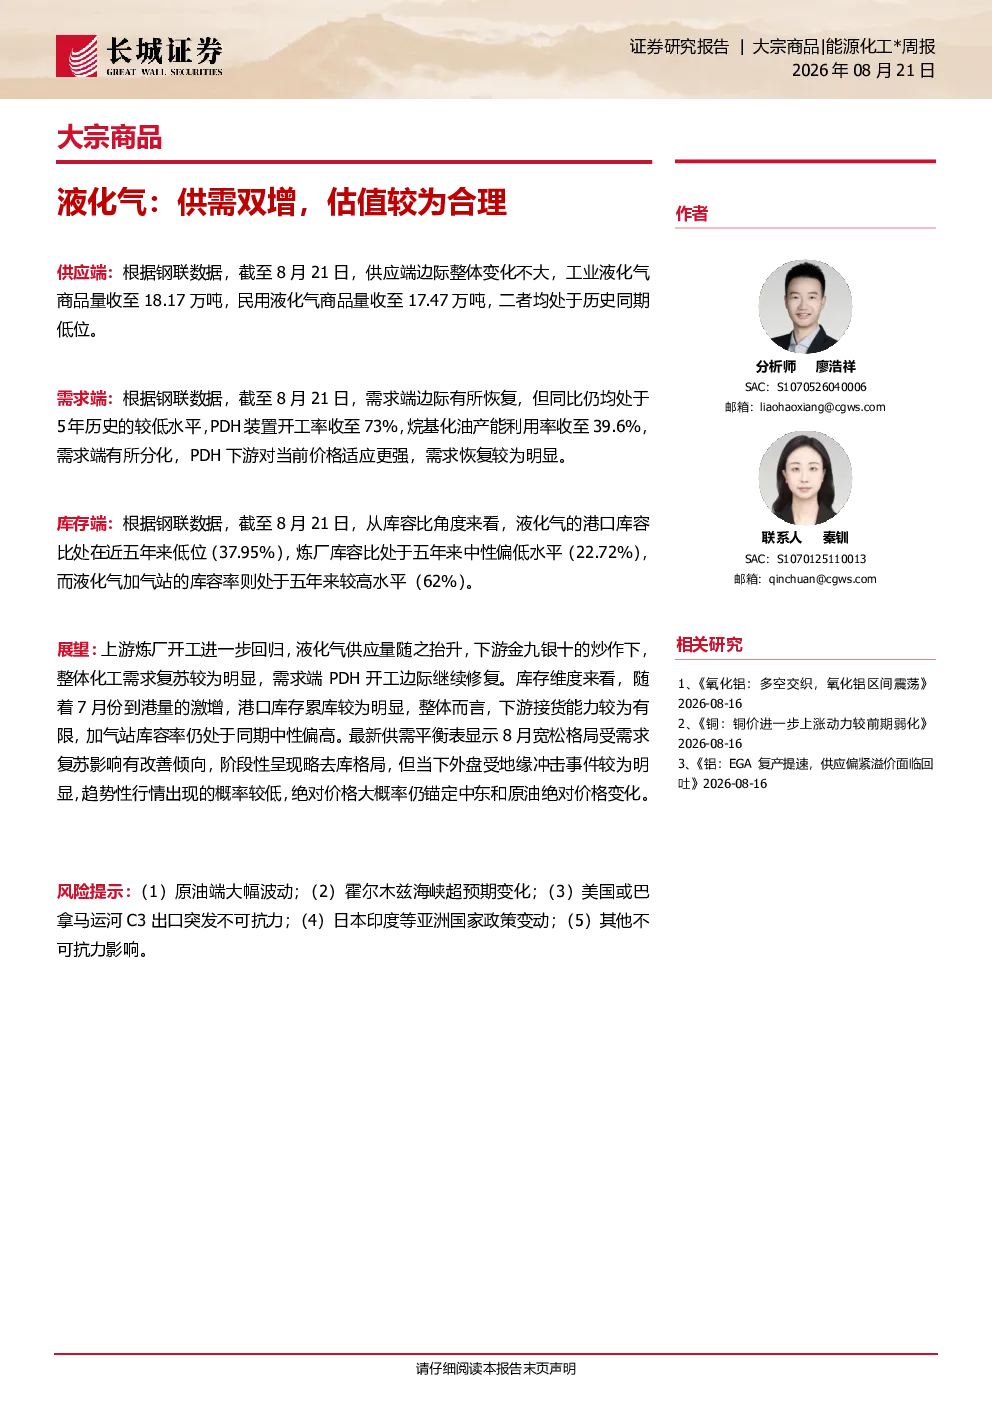
根据报告,液化气供应端边际变化不大,工业和民用液化气商品量均处于历史同期低位。需求端边际有所恢复,但同比仍处于5年历史的较低水平,PDH装置开工率为73%,烷基化油产能利用率收至39.6%。供需平衡表显示7月、8月、9月、10月的供需差分别为39.74万吨、-14.88万吨、40.5万吨、40.3万吨,表明需求正在逐步改善。
液化气行业未来发展趋势如何?
液化气行业未来发展趋势显示,供应端炼厂开工进一步回归,供应量随之抬升。需求端在金九银十的炒作下,整体化工需求复苏较为明显,PDH开工边际继续修复。进出口方面,7月进口量环比大幅增加,出口量也有所增长。库存方面,港口库存有所下降,但加气站库容率仍处于同期中性偏高。
本报告重点分析了哪些方向?
本报告重点分析了液化气的供应端、需求端、进出口、库存以及供需平衡表。供应端分析了工业和民用液化气商品量,需求端分析了PDH装置和烷基化油产能利用率,进出口分析了月度和年度的进口出口量,库存分析了港口、炼厂和加气站的库容比,供需平衡表分析了未来几个月的供需差情况。
当前液化气市场现状如何判断?
当前液化气市场现状表现为供应端边际变化不大,需求端边际有所恢复但同比仍处于较低水平,进出口方面7月进口量环比大幅增加,出口量有所增长,库存方面港口库存有所下降但加气站库容率仍处于同期中性偏高。供需平衡表显示8月宽松格局受需求复苏影响有改善倾向,阶段性呈现略去库格局。
本报告有哪些风险提示?
本报告提示了原油端大幅波动、霍尔木兹海峡超预期变化、美国或巴拿马运河C3出口突发不可抗力、日本印度等亚洲国家政策变动以及其他不可抗力影响等风险。这些风险可能对液化气市场产生不利影响,需要密切关注。
你可能感兴趣
大宗商品能源化工周报:液化气,中东地缘重启,短期走势偏强
基础化工长城证券2026-07-26
大宗商品能源化工周报:液化气,边际驱动仍在中东
基础化工长城证券2026-08-08
能源化工周报2023年10月第3周:中东冲突支撑原油,宏观、商品转弱,供需双弱,预计震荡
中融汇信2023-10-17
LPG周报:成本提振,供需双增,液化气震荡偏强
中辉期货2025-06-09
能源化工*周报:液化气PDH开工阶段性反弹,PG估值中性
基础化工长城证券2026-06-06
大宗商品液化气:油价走弱,PDH开工反弹,PG估值阶段性修复
钢铁长城证券2026-06-21
能源化工之天然橡胶:供需双增 重心逐步上移
中财期货2021-12-30
能源化工·季度报告:供需双增预期,尿素或延续紧平衡
国贸期货2023-10-08
大宗商品周报:供需双驱动,原油或继续维持强势
国泰君安证券2023-08-15
大宗商品能源化工周报:原油海峡货抛压明显,油价大幅下挫
基础化工长城证券2026-07-05