猜你想问
九华旅游上半年业绩增长情况如何?
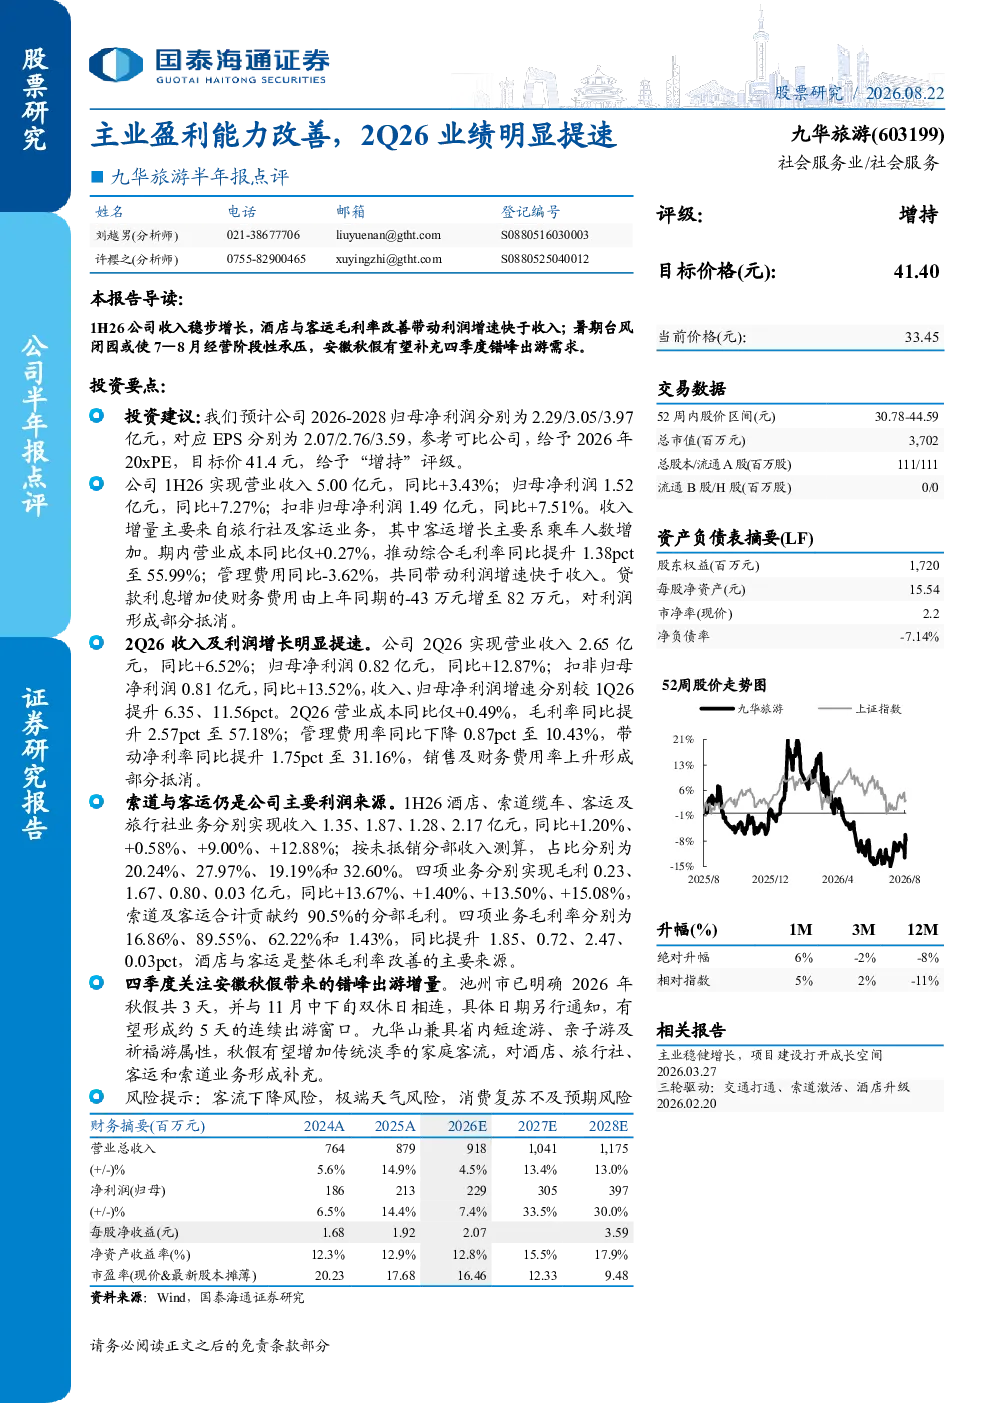
九华旅游1H26业绩稳健增长,收入同比增长3.43%至5.00亿元,归母净利润同比增长7.27%至1.52亿元。收入增长主要来自旅行社及客运业务,客运增长得益于乘车人数增加。营业成本同比仅增长0.27%,推动综合毛利率提升1.38个百分点至55.99%;管理费用同比下降3.62%,共同带动利润增速快于收入。贷款利息增加使财务费用由上年同期的-43万元增至82万元,对利润形成部分抵消。2Q26收入及利润增长明显提速,营业收入同比增长6.52%至2.65亿元,归母净利润同比增长12.87%至0.82亿元。营业成本同比仅增长0.49%,毛利率提升2.57个百分点至57.18%;管理费用率同比下降0.87个百分点至10.43%,带动净利率提升1.75个百分点至31.16%,销售及财务费用率上升形成部分抵消。索道与客运仍是公司主要利润来源,1H26分别实现收入1.87亿元和1.28亿元,同比增长0.58%和9.00%,合计贡献约90.5%的分部毛利。酒店与客运毛利率分别提升1.85和2.47个百分点,是整体毛利率改善的主要来源。
旅游行业发展趋势如何?
旅游行业正经历复苏阶段,客流量逐步回升,消费需求逐渐释放。随着消费者出行意愿增强,旅游产业链各环节受益,特别是客运、酒店、旅行社等业务表现突出。安徽等地通过政策引导错峰出游,有助于分散客流压力,提升淡季旅游体验,为行业带来新的增长点。未来旅游行业将更加注重品质化、个性化服务,同时数字化、智能化手段的应用也将成为行业发展趋势。公司通过交通打通、索道激活、酒店升级三轮驱动实现增长,符合行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了九华旅游1H26业绩表现及2Q26业绩提速情况。报告指出公司收入和利润均实现同比增长,毛利率显著提升,主要得益于营业成本控制良好及管理费用下降。索道与客运业务是公司主要利润来源,酒店与客运毛利率提升是整体毛利率改善的主要来源。报告还关注了安徽秋假政策带来的错峰出游增量,预计将增加传统淡季的家庭客流,对酒店、旅行社、客运和索道业务形成补充。此外,报告强调了公司未来将通过交通打通、索道激活、酒店升级三轮驱动实现增长。
当前旅游市场现状如何?
当前旅游市场处于复苏阶段,客流量逐步回升,消费需求逐渐释放。消费者出行意愿增强,旅游产业链各环节受益,特别是客运、酒店、旅行社等业务表现突出。安徽等地通过政策引导错峰出游,有助于分散客流压力,提升淡季旅游体验,为行业带来新的增长点。同时,市场竞争加剧,旅游企业需要提升服务质量和创新能力以吸引消费者。公司通过多元化业务布局和精细化运营,在当前市场环境中具备一定竞争优势。
研报提示了哪些风险?
研报提示了客流下降风险,极端天气风险,消费复苏不及预期风险。客流下降可能导致公司收入和利润下滑,极端天气可能影响旅游活动开展,消费复苏不及预期则可能影响旅游消费需求。公司需密切关注市场变化,加强风险管理,提升抗风险能力。此外,行业竞争加剧、政策变化等因素也可能对公司经营产生影响,需保持警惕。