猜你想问
索通发展2026年半年报核心数据有哪些?
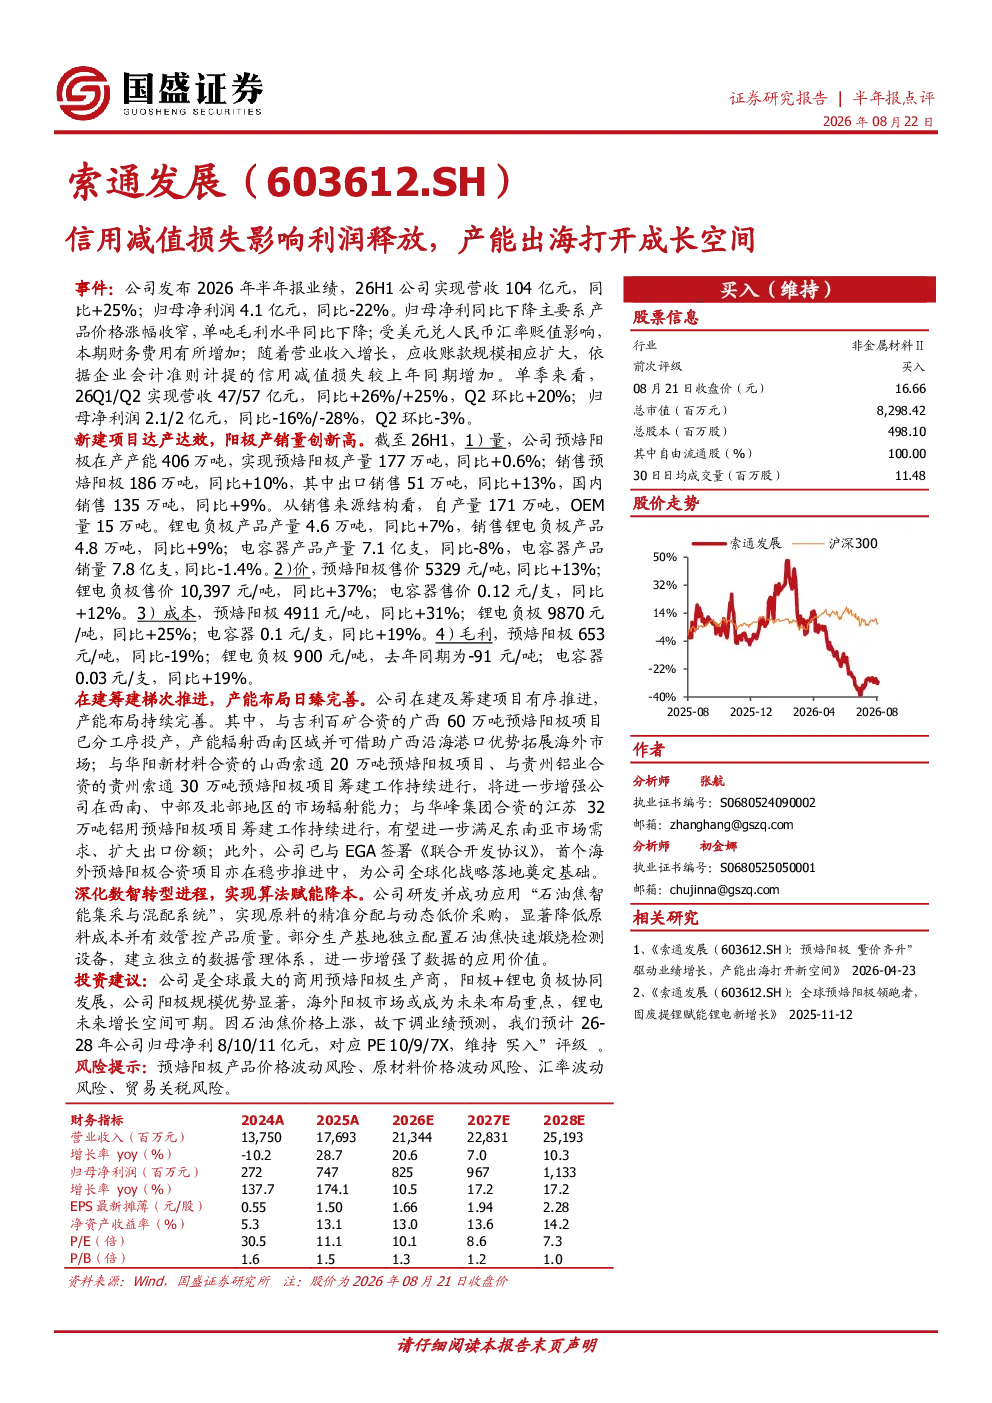
索通发展2026年半年报显示,营收104亿元(同比+25%),归母净利润4.1亿元(同比-22%),主要受产品价格涨幅收窄、汇率贬值、财务费用增加及信用减值损失增加影响。预焙阳极产量177万吨(同比+0.6%),销量186万吨(同比+10%),出口51万吨(同比+13%)。锂电负极产量4.6万吨(同比+7%),销量4.8万吨(同比+9%)。电容器产量7.1亿支(同比-8%),销量7.8亿支(同比-1.4%)。
建筑建材行业发展趋势如何?
建筑建材行业发展趋势显示,预焙阳极出口增长显著,海外市场布局加速。锂电负极需求稳定提升,产品毛利改善。电容器行业面临产量下滑但售价提升的矛盾。行业整体呈现产能扩张与国际化发展并行的态势,技术创新如石油焦智能集采系统提升降本增效能力。
索通发展报告重点分析了哪些方面?
索通发展报告重点分析了公司预焙阳极、锂电负极、电容器的产销数据与盈利能力,以及产能扩张与海外市场布局。报告指出公司在西南、中部、北部及东南亚市场的辐射能力增强,并通过智能集采系统强化成本管控。
建筑建材市场现状如何判断?
建筑建材市场现状显示,预焙阳极产品价格涨幅收窄,成本上升压力增大,但出口导向策略带来新机遇。锂电负极行业需求旺盛,价格与成本同步上涨,盈利能力改善。电容器行业产量下降但售价提升,市场竞争格局稳定。
索通发展研报有哪些风险提示?
索通发展研报提示的风险包括预焙阳极产品价格波动、原材料价格波动、汇率波动以及贸易关税风险。这些因素可能对公司盈利能力和国际市场拓展产生不利影响,需密切关注行业动态与政策变化。
你可能感兴趣
天风建材 悍高集团 短期看产能释放 中期看高端化 出海打开成长空间
未知机构2026-08-11
2025年三季报点评:Q3归母净利润同比-9%,新产能释放、信用减值影响盈利
电子设备东吴证券2025-10-27
2024Q4业绩点评:核心业务利润继续释放,出海打开想象空间
东吴证券2025-03-24
公司动态研究报告:出海引擎与算力冷却双轮驱动,三地产能扩张打开成长空间
机械设备华鑫证券2026-08-31
公司信息更新报告:玩具业务释放IP价值,“新品+出海”打开成长空间
文化传媒开源证券2024-05-03
数控机床领先企业,产品升级+出海拓展+产能扩张打开成长空间
国投证券2024-06-19
光通信量价齐增驱动业绩释放,光纤出海打开成长空间
信息技术国盛证券2026-04-28
2025年收入及利润较快恢复,电动两轮车出海有望打开成长空间
交运设备国信证券2026-04-14
2026年上半年收入及利润承压,出海有望打开成长空间
交运设备国信证券2026-09-09
信用减值损失拖累利润增速,Q2公司业绩大幅回升
机械设备安信证券2020-08-31