猜你想问
本周海外市场波动加大,A股风险偏好受到什么影响?
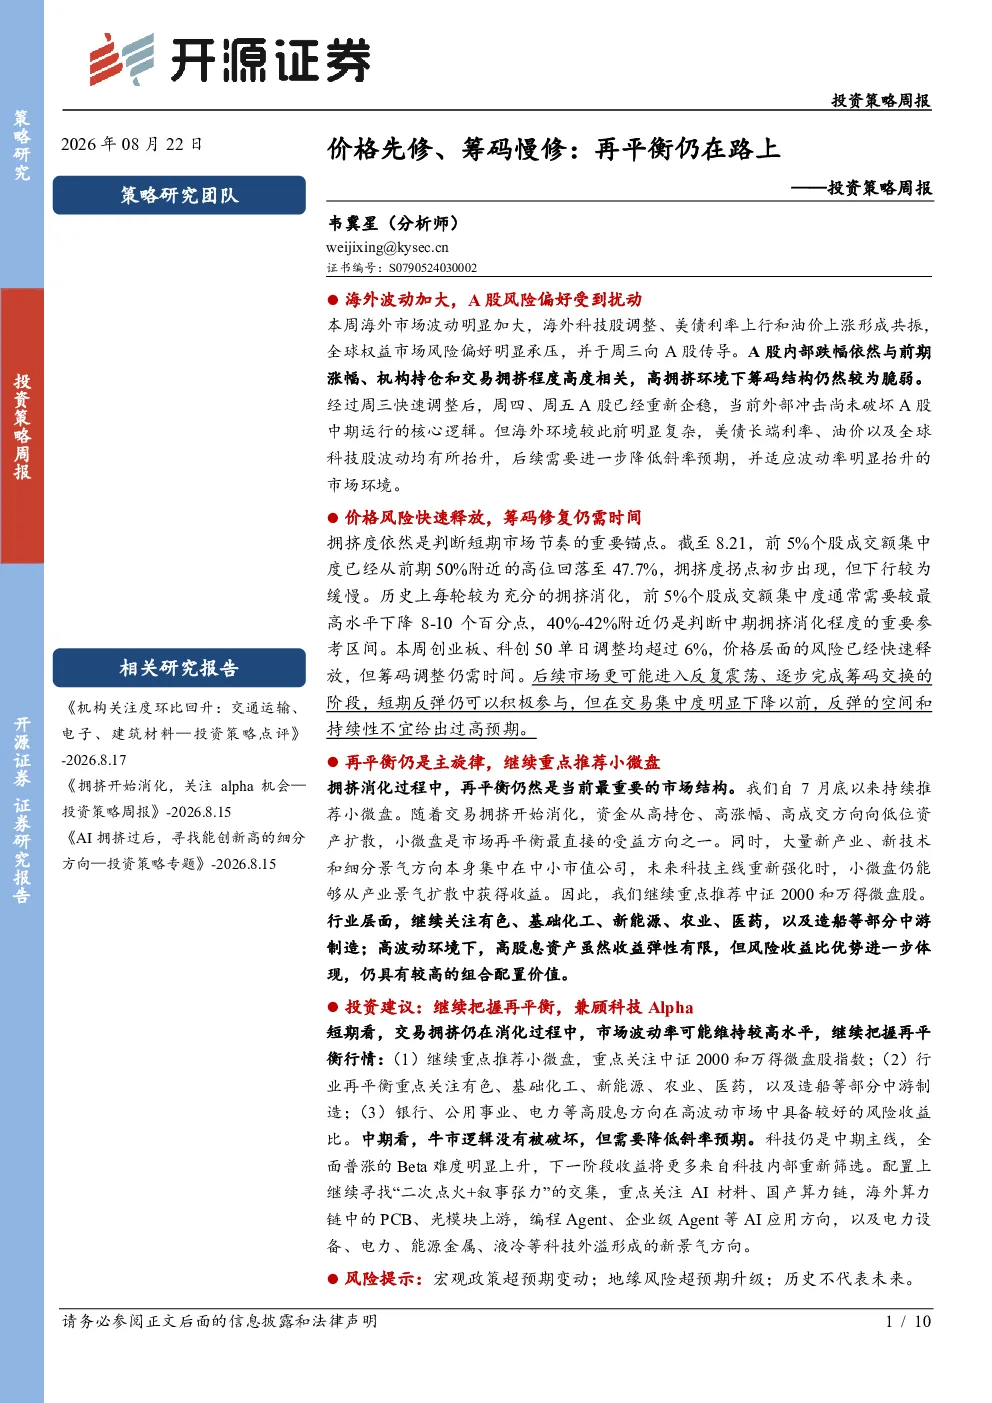
本周海外市场波动加大,科技股调整、美债利率上行和油价上涨共振,全球权益市场风险偏好承压,并向A股传导。A股内部跌幅与前期涨幅、机构持仓和交易拥挤程度高度相关,高拥挤环境下筹码结构脆弱。虽然A股周四、周五企稳,但外部环境复杂,需降低斜率预期,适应高波动率市场。
报告提到拥挤度是短期市场节奏的重要锚点,具体如何体现?
拥挤度是短期市场节奏的重要锚点。截至8.21,前5%个股成交额集中度从50%附近回落至47.7%,拐点初步出现但下行缓慢。历史上拥挤消化需下降8-10个百分点,40%-42%为中期参考区间。本周创业板、科创50单日调整超6%,价格风险释放,但筹码修复需时,市场可能进入反复震荡阶段。短期反弹可参与,但反弹空间和持续性不宜过高预期。
报告重点推荐小微盘,为什么看好这类股票?
报告重点推荐小微盘,因资金将从高持仓方向向低位资产扩散,小微盘受益。同时,新产业、新技术多集中中小市值公司,未来科技主线强化时仍有机会。继续重点推荐中证2000和万得微盘股指数。行业层面关注有色、基础化工、新能源、农业、医药及造船等中游制造;高股息资产(银行、公用事业等)在高波动环境下具备较高配置价值。
当前市场处于什么状态?
当前市场处于高波动率状态,海外市场波动加大,A股内部跌幅与前期涨幅、机构持仓和交易拥挤程度高度相关,高拥挤环境下筹码结构脆弱。虽然A股周四、周五企稳,但外部环境复杂,需降低斜率预期,适应高波动率市场。市场可能进入反复震荡阶段,短期反弹可参与,但反弹空间和持续性不宜过高预期。
投资这类策略有哪些风险需要注意?
投资这类策略需注意宏观政策超预期变动、地缘政治超预期升级风险;历史上拥挤消化需下降8-10个百分点,40%-42%为中期参考区间,但具体走势存在不确定性。同时,历史数据不代表未来表现,需关注市场环境变化。
你可能感兴趣
策略周度观点:价格先修筹码慢修再平衡仍在路上20260824
未知机构2026-08-24
策略-每周一刻价格先修筹码慢修再平衡仍在路上20260824 导读
未知机构2026-08-24
开源策略韦冀星:价格先修 筹码慢修 再平衡仍在路上
未知机构2026-08-23
投资策略周报:先阶段性再平衡,但长期主线或还是科技
开源证券2026-06-14
原油日报:OPEC月报略偏利多,油市再平衡仍在路上
华泰期货2017-10-12
投资策略周报:聚焦6.18陆家嘴论坛,A股上攻行情仍在路上
华西证券2025-06-15
A股策略周报:趋势仍在,结构再平衡
国金证券2026-01-11
电子行业投资策略周报:自主可控持续发力,国产替代仍在路上
电子设备财通证券2024-11-11
投资策略周报:宽松预期再起,A股慢牛主基调仍在
金融华西证券2025-09-07