猜你想问
羚锐制药2026年上半年业绩表现如何?
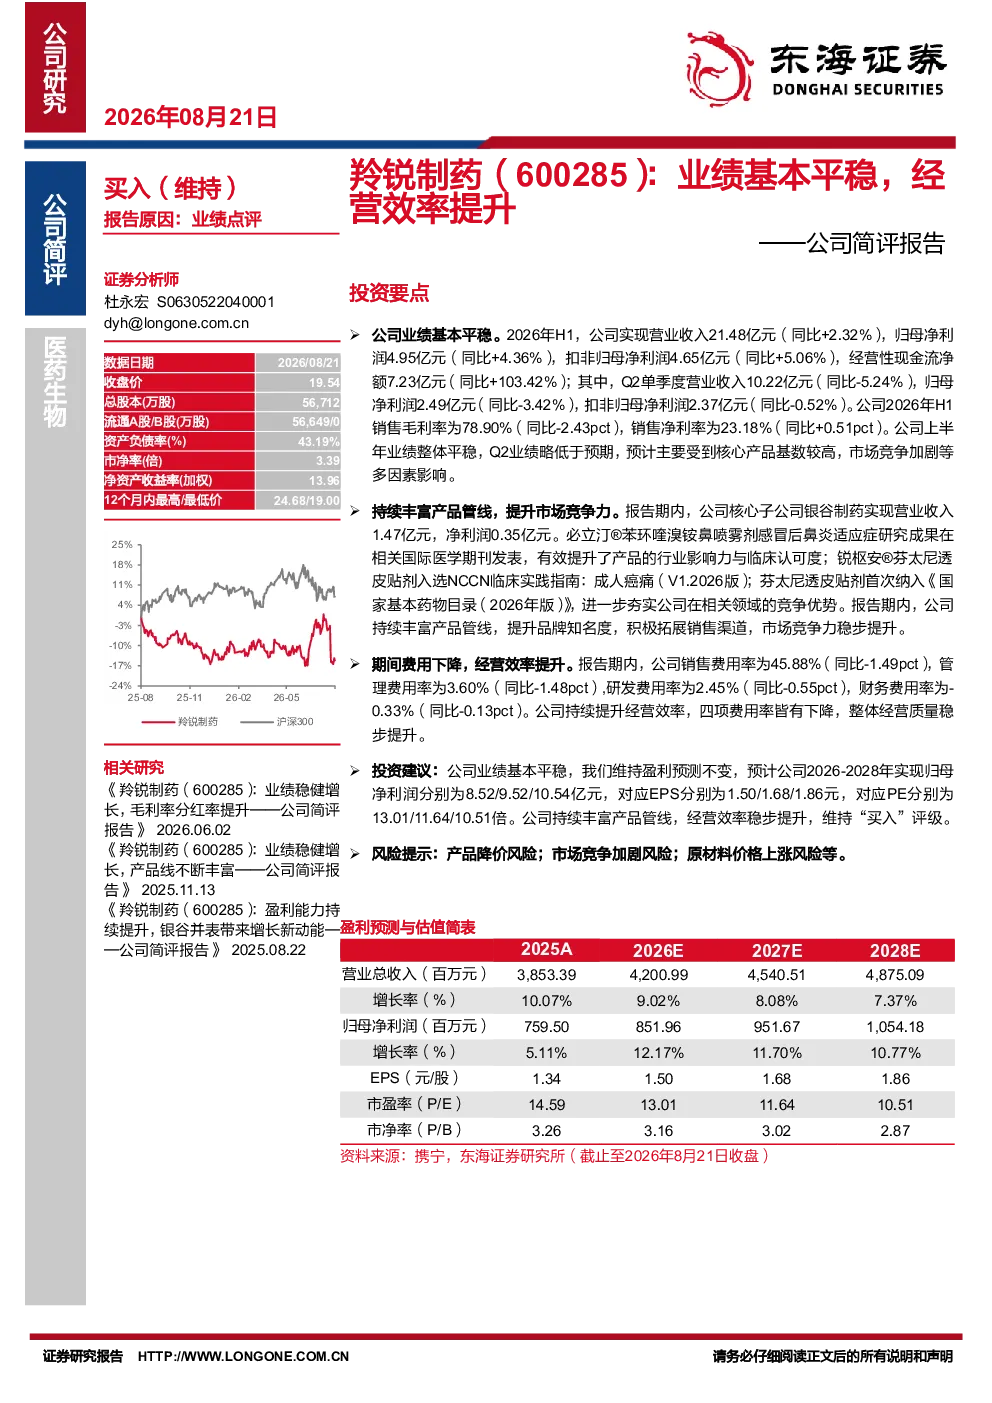
羚锐制药2026年上半年业绩基本平稳,营业收入21.48亿元,同比+2.32%;归母净利润4.95亿元,同比+4.36%;扣非归母净利润4.65亿元,同比+5.06%。经营性现金流净额7.23亿元,同比大幅增长103.42%。Q2单季度业绩略低于预期,主要受核心产品基数较高、市场竞争加剧等因素影响。公司毛利率为78.90%(同比-2.43pct),净利率为23.18%(同比+0.51pct)。
羚锐制药在产品研发和市场拓展方面有哪些亮点?
羚锐制药持续丰富产品管线,提升市场竞争力。银谷制药实现营业收入1.47亿元,净利润0.35亿元。必立汀®苯环喹溴铵鼻喷雾剂取得感冒后鼻炎适应症研究成果,进一步巩固公司在相关领域的竞争优势。锐枢安®芬太尼透皮贴剂入选NCCN指南并首次纳入国家基本药物目录,增强了公司产品在临床市场的地位。这些进展有助于公司提升整体市场竞争力。
羚锐制药的经营效率有哪些提升?
羚锐制药期间费用率下降,经营效率提升。销售费用率45.88%(同比-1.49pct),管理费用率3.60%(同比-1.48pct),研发费用率2.45%(同比-0.55pct),财务费用率-0.33%(同比-0.13pct)。费用率的下降表明公司在成本控制和运营管理方面取得了一定成效,有助于提升盈利能力。
从市场现状来看,羚锐制药面临哪些挑战?
从市场现状来看,羚锐制药面临的主要挑战包括核心产品基数较高带来的增长压力、市场竞争加剧对产品定价和市场份额的影响,以及原材料价格上涨可能导致的成本增加风险。此外,行业内的竞争格局变化也可能对公司未来的业绩表现产生影响。
研报中提示了哪些主要风险?
研报提示的主要风险包括产品降价风险,市场竞争加剧风险,以及原材料价格上涨风险。产品降价风险可能影响公司的盈利能力;市场竞争加剧可能导致市场份额受到挤压;原材料价格上涨则会增加生产成本,对公司的财务状况造成压力。这些风险需要公司密切关注并采取相应措施进行管理。