猜你想问
芯联集成26Q2业绩表现如何?
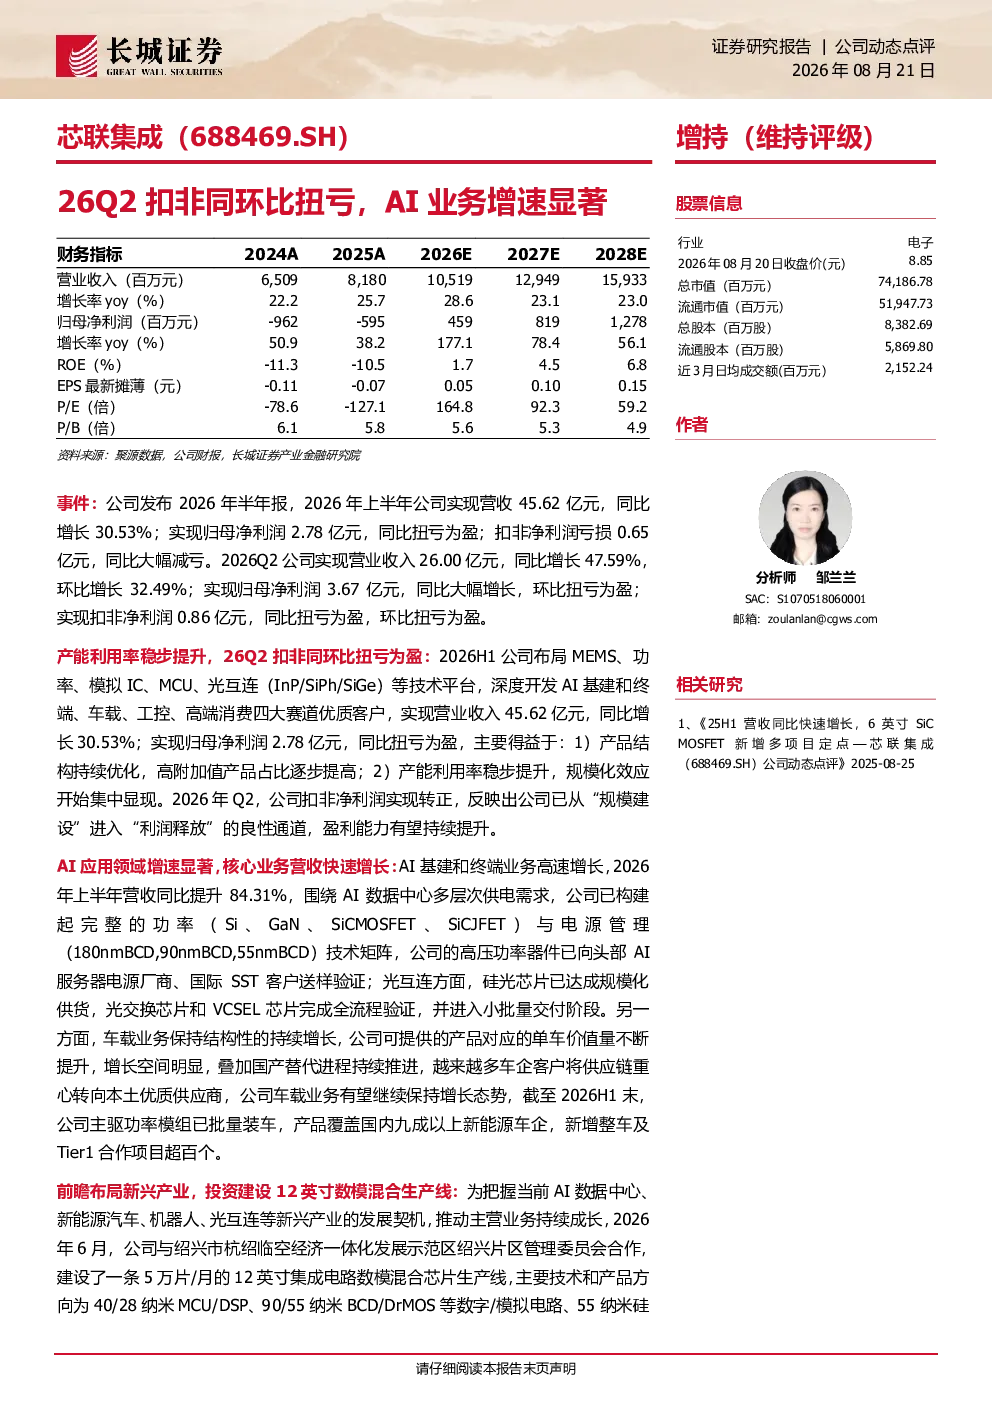
芯联集成2026年上半年实现营收45.62亿元,同比增长30.53%,归母净利润扭亏为盈达2.78亿元。Q2单季度营收26.00亿元,同比增长47.59%,环比增长32.49%,扣非净利润转正。主要得益于产品结构优化和产能利用率提升,公司已进入“利润释放”阶段,盈利能力有望持续提升。
芯联集成AI业务发展情况?
芯联集成AI业务增长显著,2026年上半年营收同比提升84.31%。公司在AI基建和终端领域构建起完整的功率器件与电源管理技术矩阵,高压功率器件已向头部AI服务器电源厂商送样验证;光互连方面,硅光芯片实现规模化供货,光交换芯片和VCSEL芯片进入小批量交付。这些进展表明公司正积极布局AI相关产业,有望获得长期增长动力。
芯联集成报告重点分析方向是什么?
报告重点分析了芯联集成在AI基建和终端领域的布局,包括高压功率器件、光互连芯片等产品的技术进展和商业化情况。同时,报告也关注了公司在车载业务的结构性增长,如主驱功率模组的批量装车和新增合作项目。此外,公司前瞻布局的12英寸数模混合生产线也是分析重点,有助于公司切入AI赛道并强化技术壁垒。
芯联集成所在行业市场现状如何?
芯联集成所在行业正处于快速发展阶段,AI基建和终端领域对高性能功率器件和电源管理技术的需求持续增长。芯联集成通过构建完整的技术矩阵,已在高压功率器件和光互连领域取得突破,覆盖了AI服务器电源和硅光芯片等关键市场。车载业务方面,公司已批量装车并新增超百个合作项目,显示出行业良好的发展前景。
芯联集成报告有哪些风险提示?
报告提示了芯联集成面临的风险,包括下游需求复苏不及预期、客户拓展不及预期、新增产能释放不及预期等。这些风险主要涉及市场需求波动、客户合作进展以及产能扩张效果。此外,行业竞争加剧也可能对公司业务造成影响,需要持续关注市场动态和竞争格局变化。
你可能感兴趣
广发商社 华凯易佰26Q2业绩同比环比均大幅增长精品业务扭亏与毛利率修复共振
未知机构2026-07-17
2026年半年报点评26H1扣非同比增51%显著快于收入增速,12英寸先进制程产品加速放量
华创证券2026-08-28
奥士康 26Q2环比显著改善 AI与AIPC驱动成长
未知机构2026-07-14
Q3扣非同环比增长,CPE中期格局改善,日科新产能陆续建设有望充分受益
轻工制造安信证券2019-10-27
2024年中报点评:扣非同比增长10.52%,降本增效成果显著
公用事业东吴证券2024-08-23
中报点评:Q2扣非同比增速转正,数字教材全覆盖持续推进
文化传媒中泰证券2020-08-25
2Q23扣非归母净利润环比增长超100%,产品集成业务扭亏
信息技术国信证券2023-09-02
三季度扣非净利同增 57%,环比增速显著提升
基础化工国金证券2020-10-28
26Q2单季扭亏,盈利能力环比修复
国信证券2026-08-31
衣柜2C增速环比逐季提升,橱柜业务实现扭亏
轻工制造太平洋证券2019-03-05