猜你想问
这份研报的核心内容是什么?
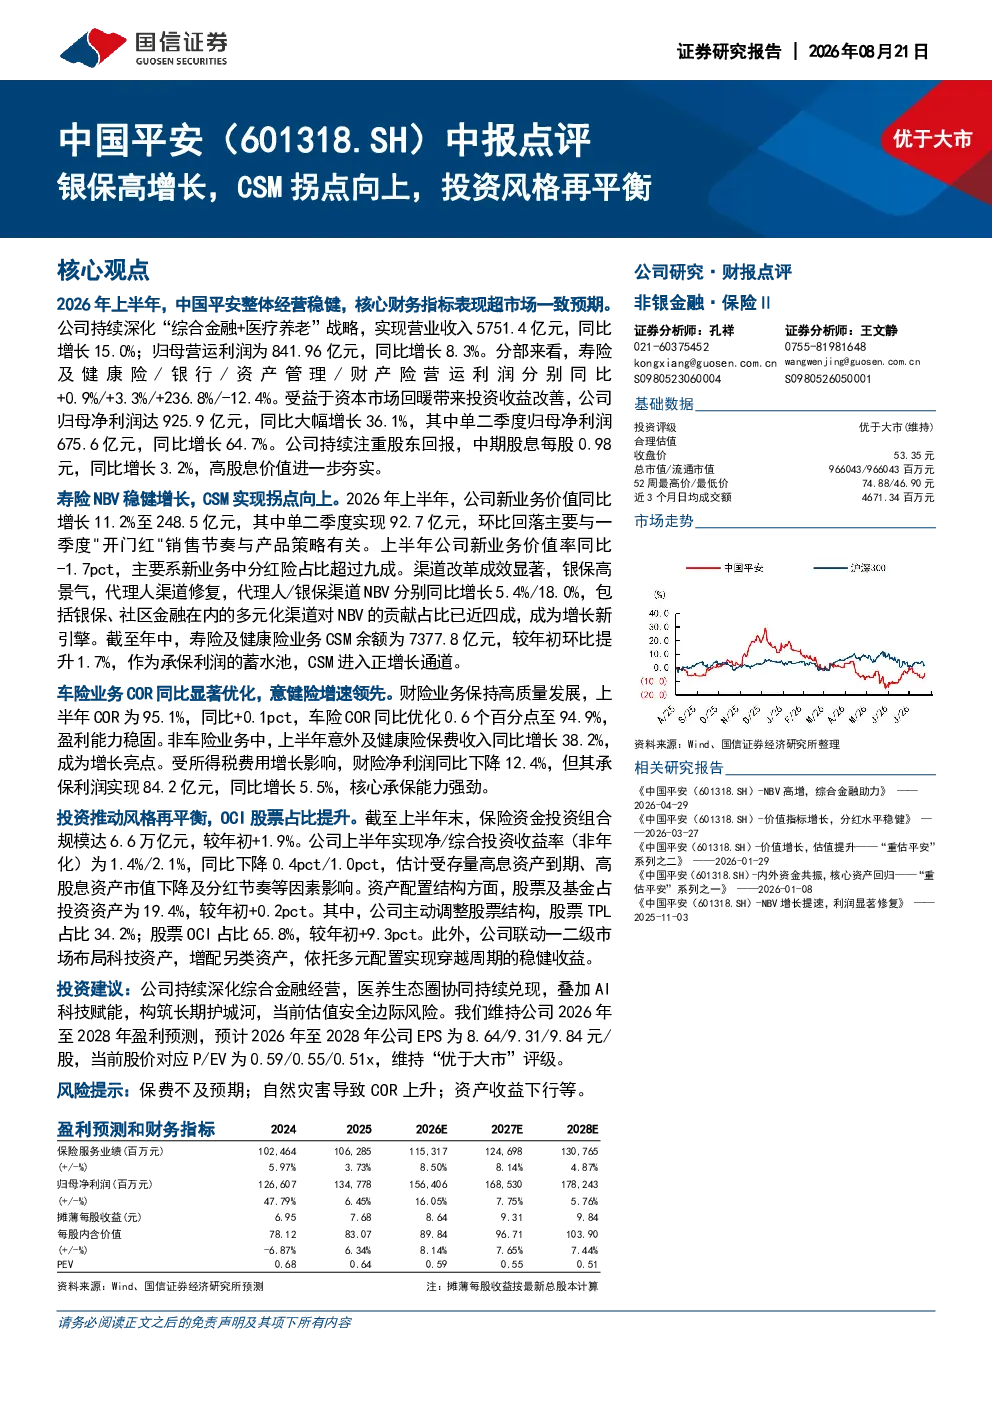
这份研报的核心内容是中国平安2026年中期经营稳健,核心财务指标超市场预期。公司持续深化“综合金融+医疗养老”战略,实现营业收入5751.4亿元(同比增长15.0%),归母营运利润841.96亿元(同比增长8.3%)。寿险NBV稳健增长(同比增长11.2%至248.5亿元),CSM实现拐点向上(环比提升1.7%)。银保渠道高景气,代理人渠道修复,多元化渠道对NBV贡献占比近四成。财险业务保持高质量发展,COR为95.1%(同比+0.1pct),车险COR优化至94.9%。投资推动风格再平衡,OCI股票占比提升(较年初+9.3pct)。
金融行业的发展趋势如何?
金融行业的发展趋势呈现多元化与科技化融合的特点。综合金融战略持续深化,医疗养老生态圈协同效应增强,AI科技赋能提升服务效率与客户体验。银保渠道修复与多元化渠道发展,推动新业务价值增长。财险业务保持高质量发展,COR持续优化。投资风格再平衡,OCI股票占比提升反映资产配置策略调整。行业长期发展受益于政策支持与市场需求增长。
研报重点分析了哪些方向?
研报重点分析了公司核心财务指标、新业务价值增长、银保渠道修复与多元化渠道贡献、财险业务高质量发展、投资风格再平衡等方向。具体包括营业收入与归母营运利润增长、寿险NBV与CSM提升、银保渠道高景气度、财险COR优化、OCI股票占比提升等关键数据与经营策略。
当前市场现状如何判断?
当前市场现状显示中国平安经营稳健,核心财务指标超市场预期,综合金融战略深化成效显著。寿险NBV与CSM拐点向上,银保渠道修复带来新业务价值增长动力。财险业务COR持续优化,投资风格再平衡提升资产配置效率。行业整体受益于政策支持与市场需求增长,但需关注保费增长、COR波动及资产收益下行等风险因素。
研报提到了哪些风险提示?
研报提示的主要风险包括保费增长不及预期、自然灾害可能导致财险COR上升、资产收益下行影响投资回报等。此外,行业竞争加剧、监管政策变化也可能对公司经营产生影响。公司需持续优化渠道结构、提升服务效率、加强风险管理以应对潜在挑战。