猜你想问
这份研报主要分析了什么内容?
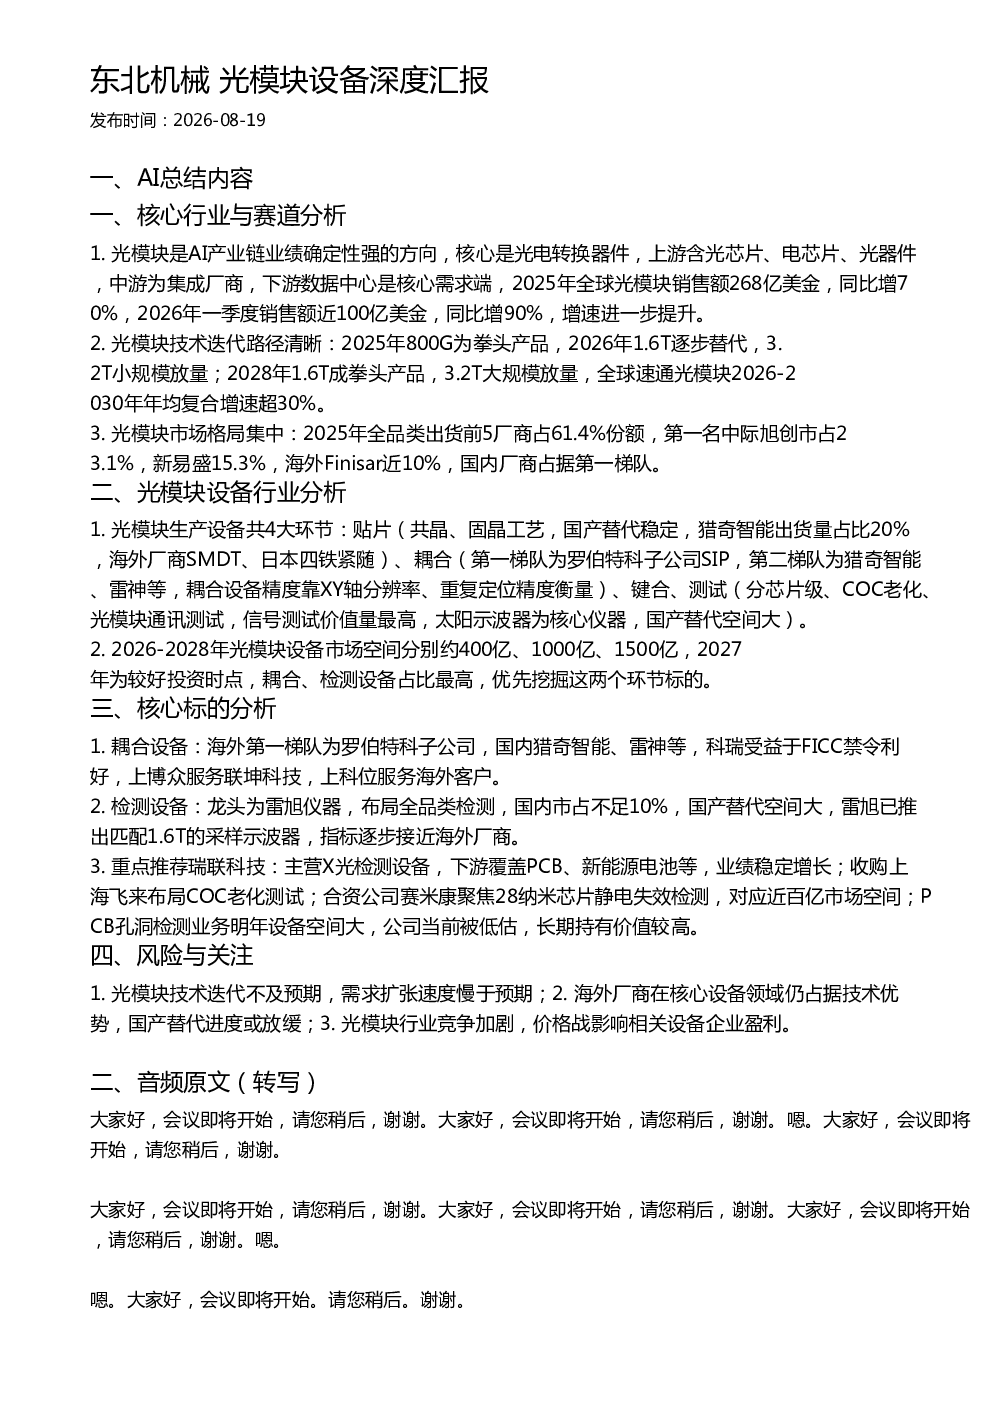
这份研报深度分析了光模块设备行业的核心定位、市场规模、技术迭代、市场格局以及设备环节的细分情况。报告指出光模块是AI产业链中业绩确定性强的方向,核心为光电转换器件,上游包含光芯片、电芯片、光器件,中游为集成厂商,下游数据中心为核心需求端。2025年全球光模块销售额268亿美元,同比增长70%;2026年一季度销售额近100亿美元,同比增长90%。技术迭代方面,2025年800G为拳头产品,2026年1.6T逐步替代,3.2T小规模放量,2028年1.6T成为拳头产品,3.2T大规模放量。市场格局方面,2025年全品类出货前5厂商占61.4%份额,国内厂商占据第一梯队。设备环节共4大环节——贴片、耦合、键合、测试,其中耦合、检测设备占比最高,2026-2028年市场空间分别约400亿、1000亿、1500亿。
光模块设备行业的发展趋势如何?
光模块设备行业的发展趋势呈现技术快速迭代和市场规模持续扩大的特点。从技术迭代来看,800G在2025年仍为主要产品,但2026年1.6T将逐步替代,3.2T在2028年将大规模放量,全球速通光模块2026-2030年年均复合增速超30%。从市场规模来看,2025年全球光模块销售额268亿美元,2026年一季度销售额近100亿美元,同比增长90%。设备环节方面,耦合和检测设备价值量最高,2026-2028年市场空间分别约400亿、1000亿、1500亿,2027年为较好投资时点。国产替代空间大,国内厂商在耦合设备领域已占据领先地位,检测设备领域如雷旭仪器正逐步缩小与海外厂商差距。
研报重点分析了哪些方向?
研报重点分析了光模块设备行业的设备环节细分市场,包括贴片、耦合、键合、测试四大环节。其中,耦合设备环节包括贴片(共晶、固晶工艺)、键合等,检测设备环节包括芯片级、COC老化、光模块通讯测试等,信号测试价值量最高,太阳示波器为核心仪器。报告指出耦合、检测设备占比最高,2026-2028年市场空间分别约400亿、1000亿、1500亿。重点推荐瑞联科技,主营X光检测设备,下游覆盖PCB、新能源电池等,业绩稳定增长;收购上海飞来布局COC老化测试;合资公司赛米康聚焦28纳米芯片静电失效检测,对应近百亿市场空间。
当前光模块设备市场的现状如何?
当前光模块设备市场呈现技术快速迭代、市场规模持续扩大、国产替代加速的特点。从市场规模来看,2025年全球光模块销售额268亿美元,2026年一季度销售额近100亿美元,同比增长90%。从技术迭代来看,800G在2025年仍为主要产品,但2026年1.6T将逐步替代,3.2T在2028年将大规模放量。从市场格局来看,2025年全品类出货前5厂商占61.4%份额,中际旭创市占23.1%,新易盛15.3%,海外Finisar近10%,国内厂商占据第一梯队。设备环节方面,耦合和检测设备价值量最高,2026-2028年市场空间分别约400亿、1000亿、1500亿,2027年为较好投资时点。国产替代空间大,国内厂商在耦合设备领域已占据领先地位,检测设备领域如雷旭仪器正逐步缩小与海外厂商差距。
研报提示了哪些风险?
研报提示了光模块设备行业的主要风险包括:一是光模块技术迭代不及预期,需求扩张速度慢于预期,可能影响设备环节的市场空间;二是海外厂商在核心设备领域仍占据技术优势,国产替代进度或放缓,可能影响国内厂商的市场份额;三是光模块行业竞争加剧,价格战可能影响相关设备企业的盈利能力。此外,光模块设备行业还面临技术更新换代快、研发投入大、供应链稳定性等风险,需要关注行业政策变化、市场竞争格局演变等因素。