猜你想问
宏观经济和财政政策如何影响债券定价?
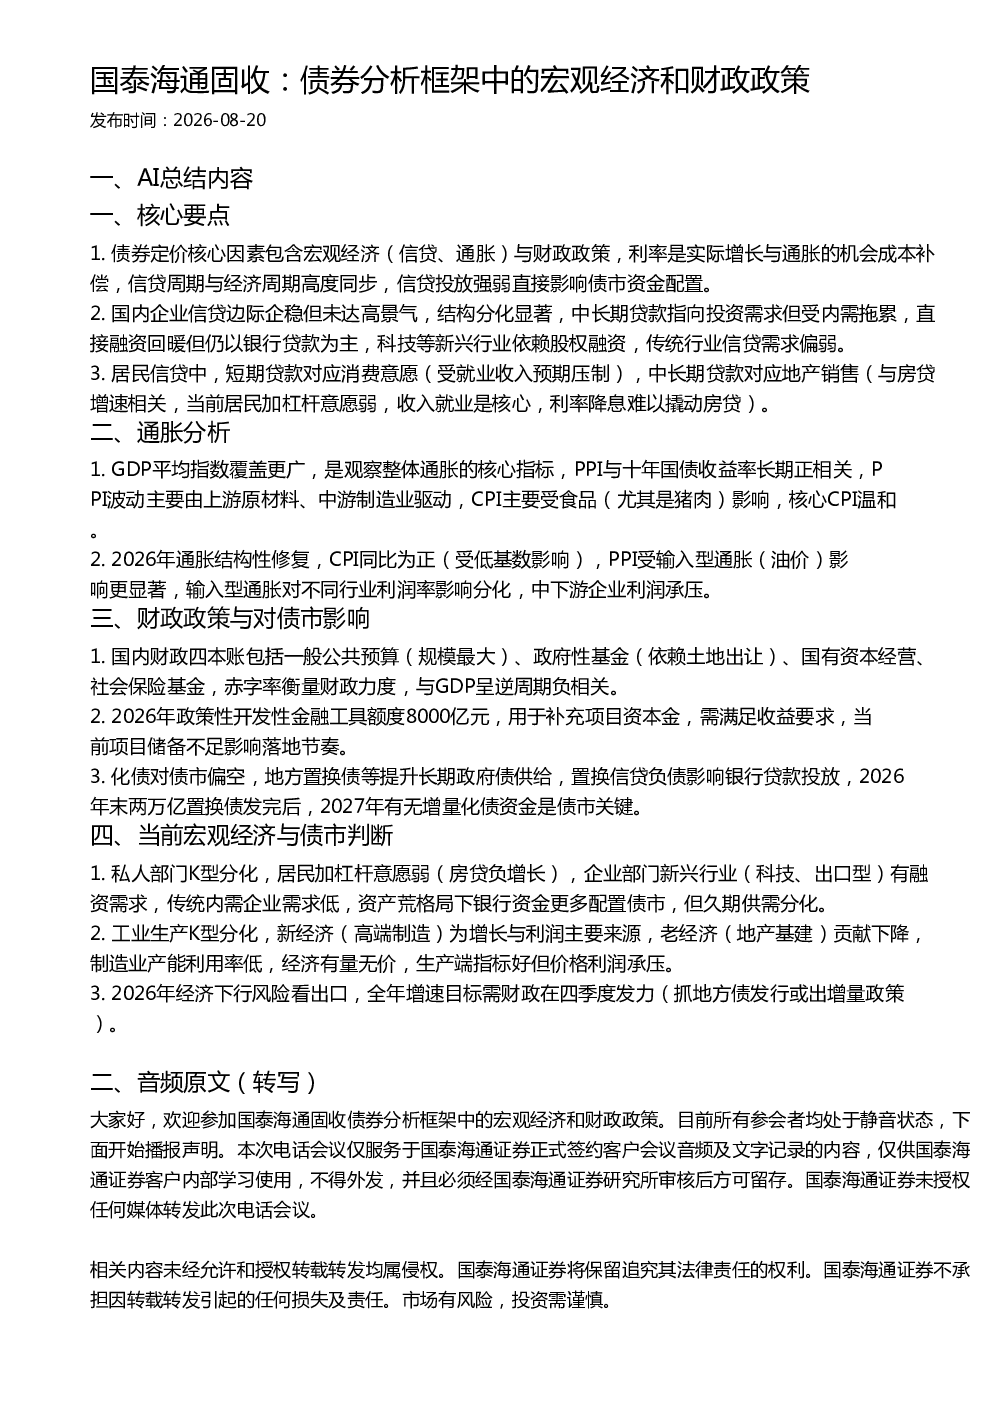
债券定价的核心因素包括宏观经济(信贷、通胀)与财政政策。利率是实际增长与通胀的机会成本补偿,信贷周期与经济周期高度同步,信贷投放强弱直接影响债市资金配置。国内企业信贷边际企稳但未达高景气,结构分化显著,中长期贷款指向投资需求但受内需拖累,直接融资回暖但仍以银行贷款为主,科技等新兴行业依赖股权融资,传统行业信贷需求偏弱。居民信贷中,短期贷款对应消费意愿(受就业收入预期压制),中长期贷款对应地产销售(与房贷增速相关,当前居民加杠杆意愿弱,收入就业是核心,利率降息难以撬动房贷)
未来通胀趋势如何?对行业利润有何影响?
GDP平均指数是观察整体通胀的核心指标,PPI与十年国债收益率长期正相关,PPI波动主要由上游原材料、中游制造业驱动,CPI主要受食品(尤其是猪肉)影响,核心CPI温和。2026年通胀结构性修复,CPI同比为正(受低基数影响),PPI受输入型通胀(油价)影响更显著,输入型通胀对不同行业利润率影响分化,中下游企业利润承压。上游原材料企业可能受益于价格上涨,而下游制造业和消费企业则面临成本压力,利润空间受挤压
财政政策如何影响债市?
国内财政四本账包括一般公共预算(规模最大)、政府性基金(依赖土地出让)、国有资本经营、社会保险基金,赤字率衡量财政力度,与GDP呈逆周期负相关。2026年政策性开发性金融工具额度8000亿元,用于补充项目资本金,需满足收益要求,当前项目储备不足影响落地节奏。化债对债市偏空,地方置换债等提升长期政府债供给,置换信贷负债影响银行贷款投放,2026年末两万亿置换债发完后,2027年有无增量化债资金是债市关键
当前宏观经济现状如何?
私人部门K型分化,居民加杠杆意愿弱(房贷负增长),企业部门新兴行业(科技、出口型)有融资需求,传统内需企业需求低,资产荒格局下银行资金更多配置债市,但久期供需分化。工业生产K型分化,新经济(高端制造)为增长与利润主要来源,老经济(地产基建)贡献下降,制造业产能利用率低,经济有量无价,生产端指标好但价格利润承压。经济下行风险看出口,全年增速目标需财政在四季度发力(抓地方债发行或出增量政策)
研报提示的主要风险有哪些?
宏观经济方面,2026年经济下行风险主要看出口,全年增速目标需财政在四季度发力(抓地方债发行或出增量政策)。财政政策方面,2027年有无增量化债资金是债市关键,化债对债市偏空,地方置换债等提升长期政府债供给,置换信贷负债影响银行贷款投放。通胀方面,输入型通胀(油价)对中下游企业利润率影响显著,可能导致利润承压。此外,居民加杠杆意愿弱,信贷需求结构分化,也对债市资金配置产生长期影响