猜你想问
五矿资源最新研报核心内容是什么?
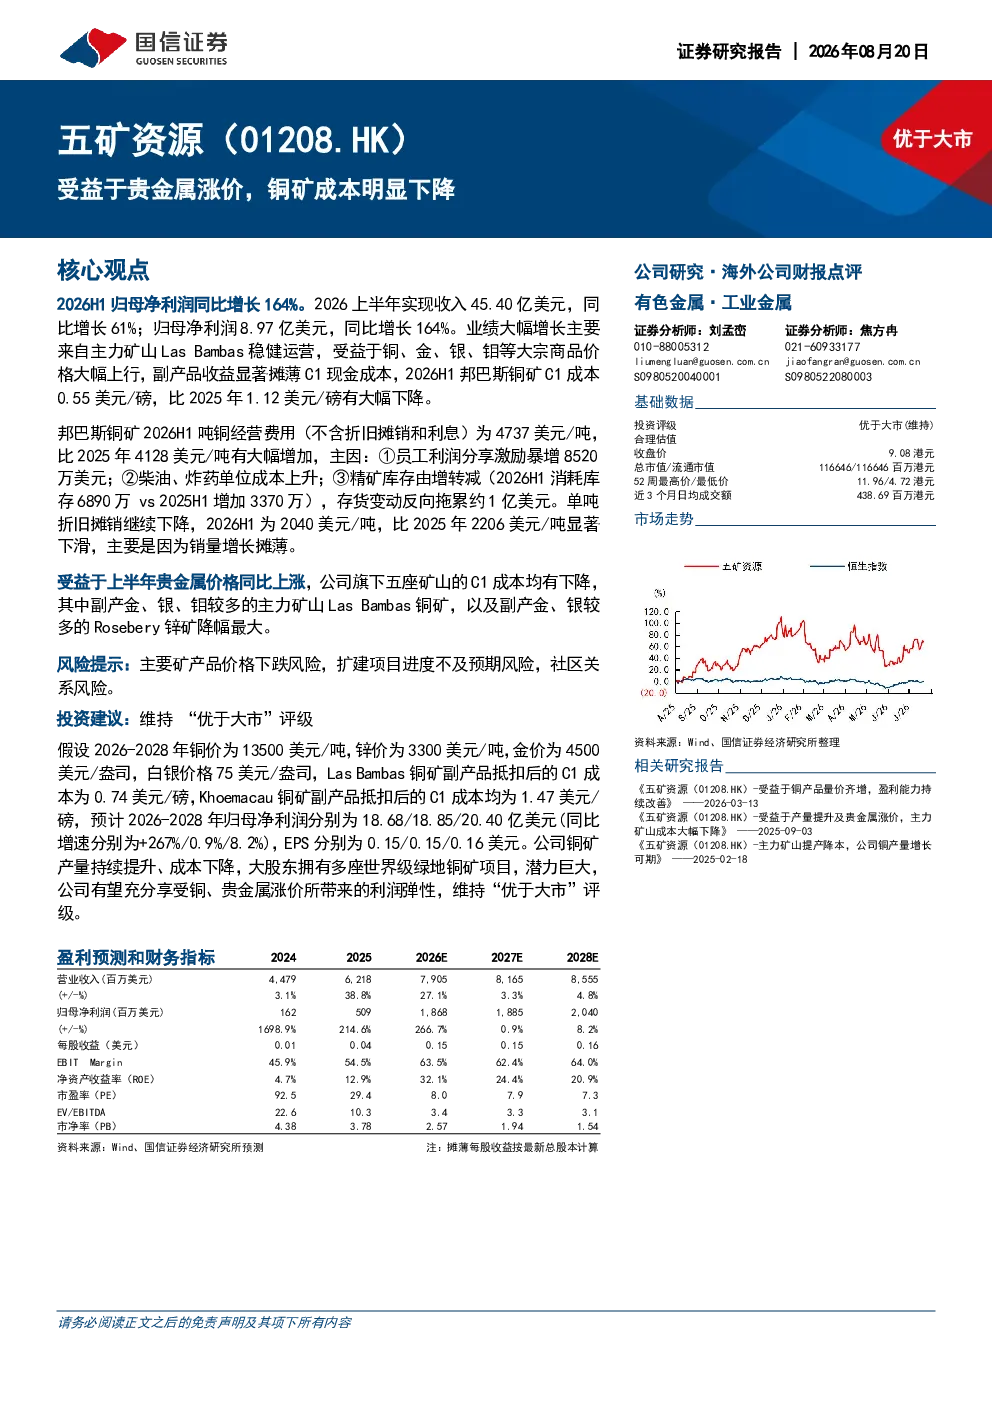
五矿资源2026上半年业绩大幅增长,主要得益于主力矿山LasBambas稳健运营及大宗商品价格上涨。公司实现收入45.40亿美元(同比增长61%),归母净利润8.97亿美元(同比增长164%)。铜、金、银、钼等大宗商品价格上行,副产品收益显著摊薄C1现金成本,邦巴斯铜矿C1成本降至0.55美元/磅。吨铜经营费用增加主要由于员工激励、柴油及炸药成本上升,以及精矿库存消耗。五座矿山C1成本均下降,LasBambas和Rosebery降幅最大。预计2026-2028年归母净利润分别为18.68/18.85/20.40亿美元,EPS分别为0.15/0.15/0.16美元。公司铜矿产量持续提升、成本下降,大股东拥有多座世界级绿地铜矿项目,有望充分享受铜、贵金属涨价带来的利润弹性。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受全球经济波动、地缘政治风险及供需关系影响。随着全球通胀压力持续存在,央行可能继续增持贵金属作为储备资产,推动需求增长。同时,新兴市场工业化进程及电子设备需求增加也将刺激贵金属消费。然而,矿业开采成本上升、环保政策收紧及替代材料研发可能限制行业增长空间。投资者需关注主要产区的产量变化、技术创新及政策导向,以把握行业长期发展机遇。
本报告重点分析了五矿资源的哪些方面?
本报告重点分析了五矿资源的经营业绩、成本控制及未来增长潜力。报告显示,公司通过优化生产流程及提高资源利用效率,显著降低了铜矿的现金成本,邦巴斯铜矿C1成本降至0.55美元/磅,成为行业标杆。此外,LasBambas和Rosebery矿山的成本降幅尤为突出,反映公司技术升级和管理改进成效。报告还关注了大股东拥有的多座世界级绿地铜矿项目,这些项目有望在未来为公司带来新的增长点,充分享受铜、贵金属价格上涨带来的利润弹性。
当前铜矿市场现状如何?
当前铜矿市场呈现供需紧平衡状态,全球铜需求持续增长,主要受电动汽车、可再生能源等领域推动。然而,主要产区的罢工事件及环保政策限制供应,导致铜价波动加剧。五矿资源作为全球领先的铜生产商,通过优化成本结构及提升运营效率,在市场波动中保持竞争优势。公司邦巴斯铜矿的低成本优势显著,使其能够有效抵御价格风险。未来,随着新矿区的投产及技术进步,铜矿供应有望逐步缓解紧张态势,但短期内市场仍将保持高位运行。
本报告提示哪些风险?
本报告提示的主要风险包括:宏观经济波动可能导致大宗商品需求下降,影响公司收入增长;矿业开采面临环保政策收紧及安全生产压力,可能增加运营成本;主要矿区存在罢工及自然灾害风险,影响稳定生产;铜价波动可能导致公司盈利不稳定。此外,公司对单一产品的依赖度较高,若铜价长期低迷可能影响整体业绩表现。投资者需密切关注政策变化、市场供需动态及公司运营状况,以评估潜在风险。