猜你想问
中国北方稀土2Q26核心利润环比增长32%的原因是什么?
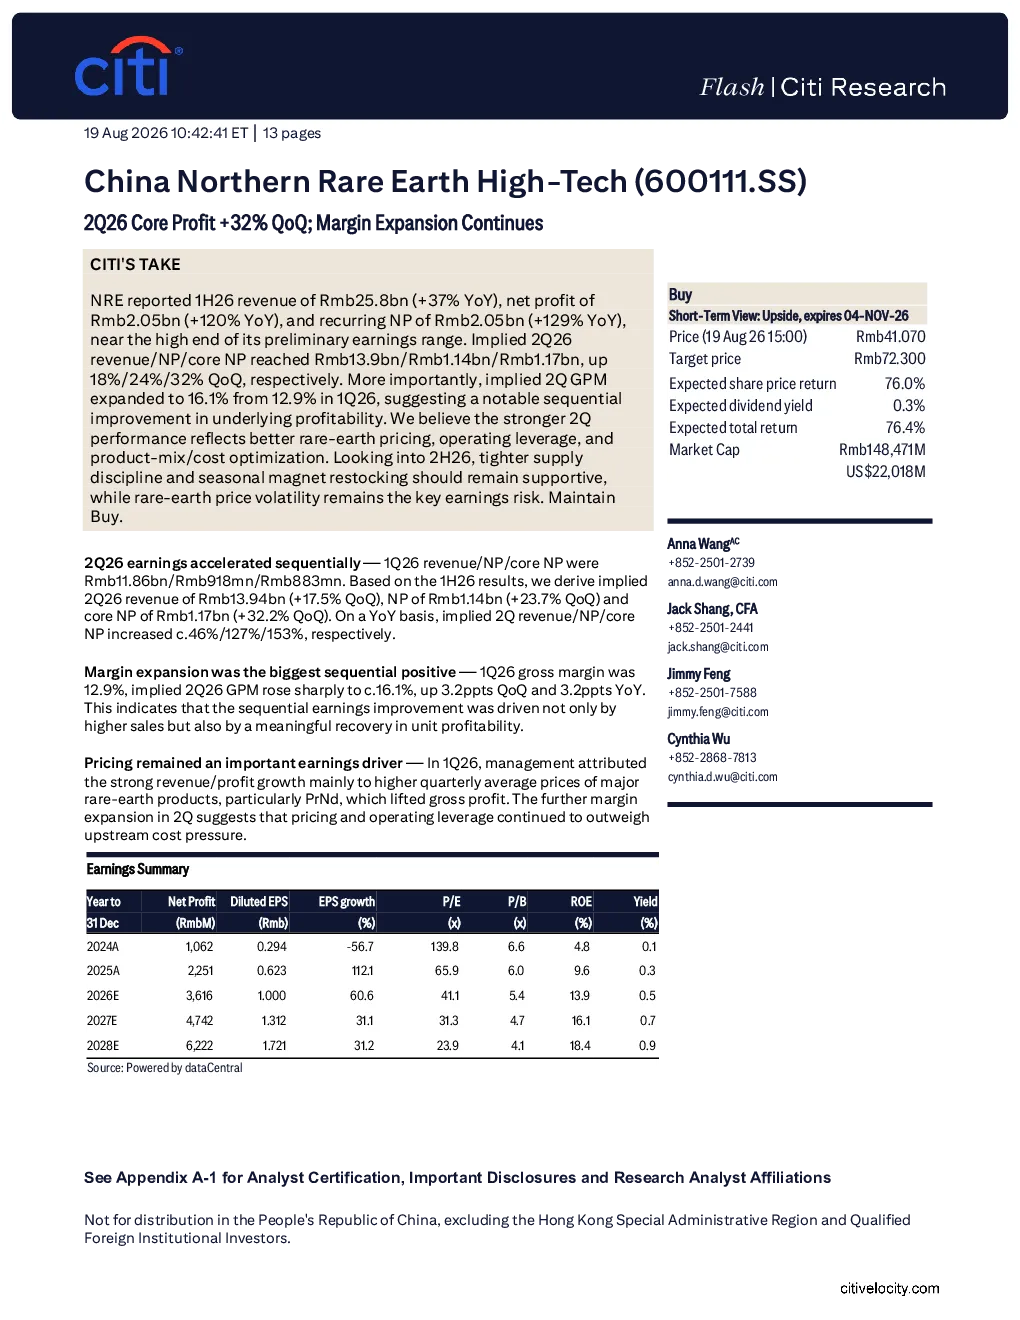
中国北方稀土2Q26核心利润环比增长32%主要得益于稀土价格上涨、运营杠杆提升及产品结构优化。稀土价格上涨直接提升了产品毛利率,运营杠杆改善意味着随着销量增长,单位盈利能力显著恢复,而产品结构优化则有利于维持高价稀土产品占比,这些因素共同推动了核心利润的显著增长。
稀土行业未来发展趋势如何?
稀土行业未来发展趋势显示,高端磁材需求保持紧张,中低端家电需求仍较疲软,有利于维持高价稀土产品占比。随着新能源汽车、风电等应用领域的采纳趋势变化,稀土需求有望持续增长。同时,中国外矿/加工产能扩张、贸易壁垒、稀土价格波动、中国政策调整、替代材料/技术出现以及行业并购整合等因素也可能对行业产生影响,需要持续关注。
报告重点分析了哪些方面?
报告重点分析了稀土定价、运营杠杆及产品结构优化对盈利能力的影响。稀土定价方面,一季度营收/利润增长主要归因于主要稀土产品(尤其是镨钕)季度平均价格上涨;运营杠杆方面,随着销量增长,单位盈利能力显著恢复;产品结构优化方面,高端磁材需求保持紧张,中低端家电需求仍较疲软,有利于维持高价稀土产品占比。这些因素共同支撑了公司盈利能力的提升。
当前稀土市场现状如何?
当前稀土市场现状显示,高端钕铁硼需求持续紧张,但中低端家电需求仍偏弱。传统备货季期间磁材需求将环比改善,而维持钕铁硼价格和二季度水平毛利率是未来业绩弹性的关键变量。稀土价格波动(氧化稀土/磁材市场周期性)以及中国政策调整(供应配额、成本影响)等因素也可能对市场产生影响。
研报提示了哪些风险因素?
研报提示的风险因素包括下游需求增长不及/超预期(如新能源汽车、风电等应用领域采纳趋势变化)、中国外矿/加工产能扩张(如全球供应链多元化、缅甸出口能力变化)、贸易壁垒(中美及其他主要经济体关税)、稀土价格波动(氧化稀土/磁材市场周期性)、中国政策调整(供应配额、成本影响)、替代材料/技术出现以及中国或全球稀土行业并购整合。这些因素可能对稀土行业的未来发展产生影响,需要密切关注。