猜你想问
这份研报的核心内容是什么?
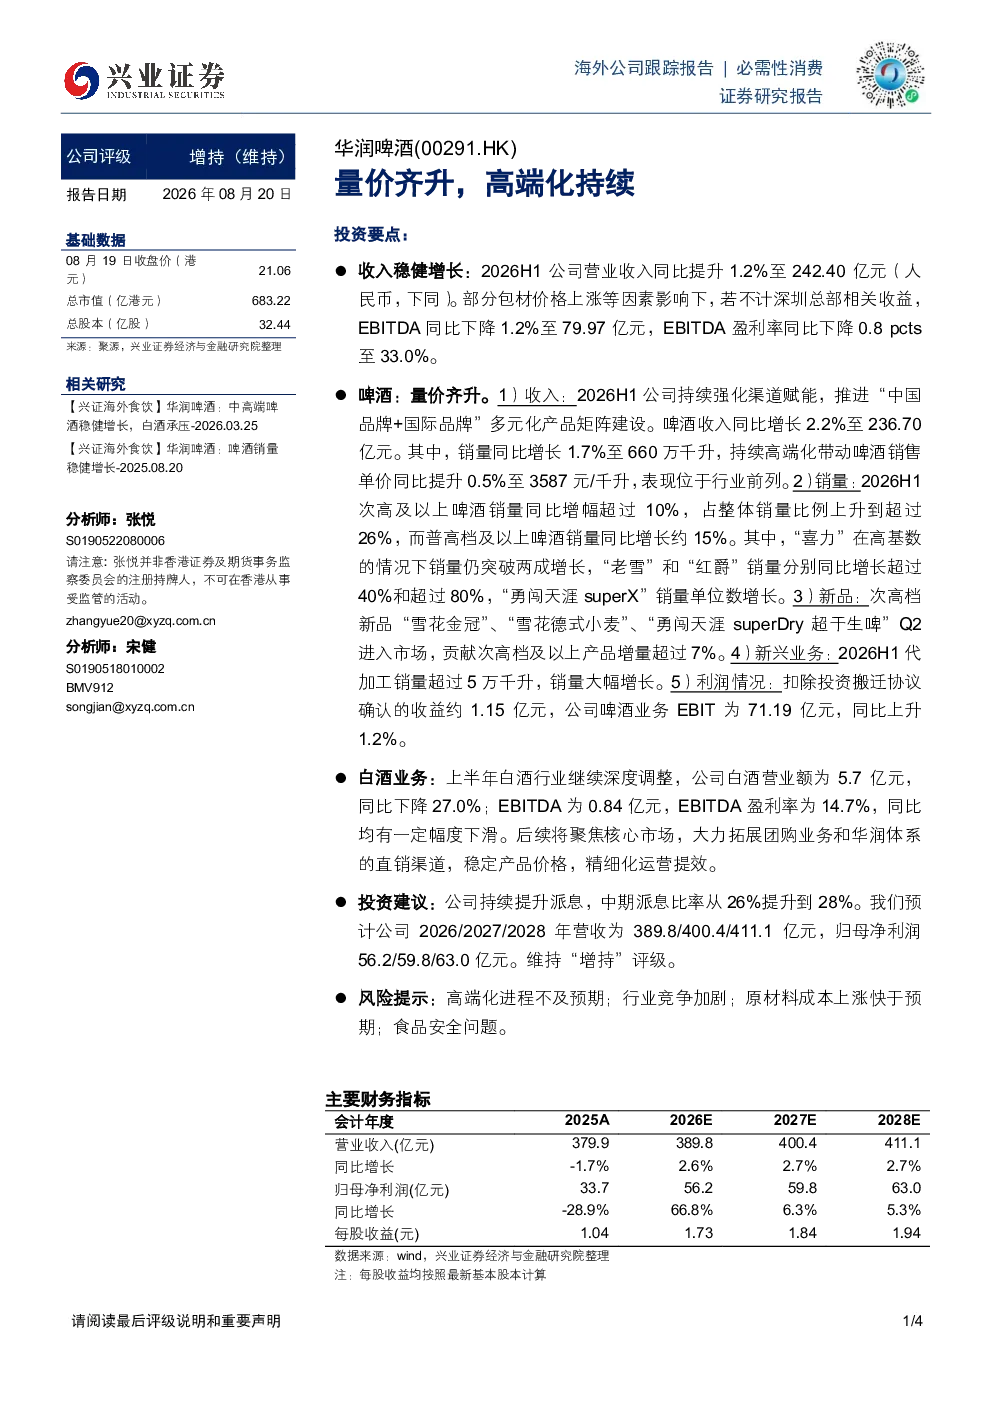
本报告核心观点围绕啤酒业务量价齐升与高端化持续,白酒业务承压调整。2026H1啤酒收入同比增长2.2%至236.70亿元,销量同比增长1.7%至660万千升,销售单价同比提升0.5%至3587元/千升,次高及以上啤酒销量同比增幅超过10%,占整体销量比例上升到超过26%,高端化趋势明显。白酒业务受行业深度调整影响,营业额同比下降27.0%至5.7亿元,EBITDA同比下降。
啤酒行业发展趋势如何?
啤酒行业正经历高端化转型,次高及以上啤酒销量持续增长,占整体比例提升。未来高端啤酒市场潜力较大,但需关注行业竞争加剧和消费者偏好变化。部分企业通过产品创新和品牌升级推动高端化,但高端化进程可能不及预期,需持续观察市场反馈。
研报重点分析了哪些方向?
研报重点分析了啤酒业务量价齐升和高端化趋势,以及白酒业务承压调整的原因。啤酒方面,报告关注销量增长、价格提升和高端产品占比提高,白酒方面则分析行业深度调整对业绩的影响。同时,报告也评估了公司未来几年的营收和净利润预期,以及中期派息比率提升的利好。
目前啤酒市场现状如何?
目前啤酒市场呈现高端化、细分化趋势,消费者对品质和品牌要求提高。次高及以上啤酒销量增长迅速,成为市场主要驱动力。但同时,行业竞争激烈,部分企业面临成本上涨和市场份额被挤压的压力。高端啤酒市场仍有较大发展空间,但需关注市场接受度和竞争格局变化。
研报提到了哪些风险提示?
研报提示的主要风险包括高端化进程不及预期、行业竞争加剧、原材料成本上涨快于预期、食品安全问题。高端化进程可能因市场需求变化或竞争加剧而放缓,原材料成本上涨可能压缩利润空间,食品安全问题则可能引发品牌危机。此外,行业竞争加剧也可能导致市场份额下降和价格战。
你可能感兴趣
高端引领下量价齐升,持续推进全国化
民生证券2021-10-30
量价齐升业绩稳增,产能持续高端化
建筑建材中泰证券2019-03-20
量价齐升驱动收入增长,高端化持续进行
兴证国际2023-08-25
行业高端化趋势明显,量价齐升驱动公司业绩持续向上
山西证券2024-08-01
宠物食品行业专题报告:量价齐升二八法则,高端化与国产替代驱动宠物食品行业新增长
农林牧渔华鑫证券2025-07-29
Q3量价齐升,高端化稳步推进
食品饮料华西证券2023-10-31
啤酒行业:高端化趋势不改,低基数下量价齐升
食品饮料中泰证券2023-11-14
Q1量价齐升,高端化冲抵成本压力
国盛证券2022-04-25
浙商大制造 大族数控 AI PCB扩产 高端化升级 设备龙头迎来量价齐升
未知机构2026-08-10
2020年三季报点评:Q3量价齐升,高端化稳步推进
食品饮料东方财富2020-11-23