猜你想问
摊余债基重启有哪些新变化?
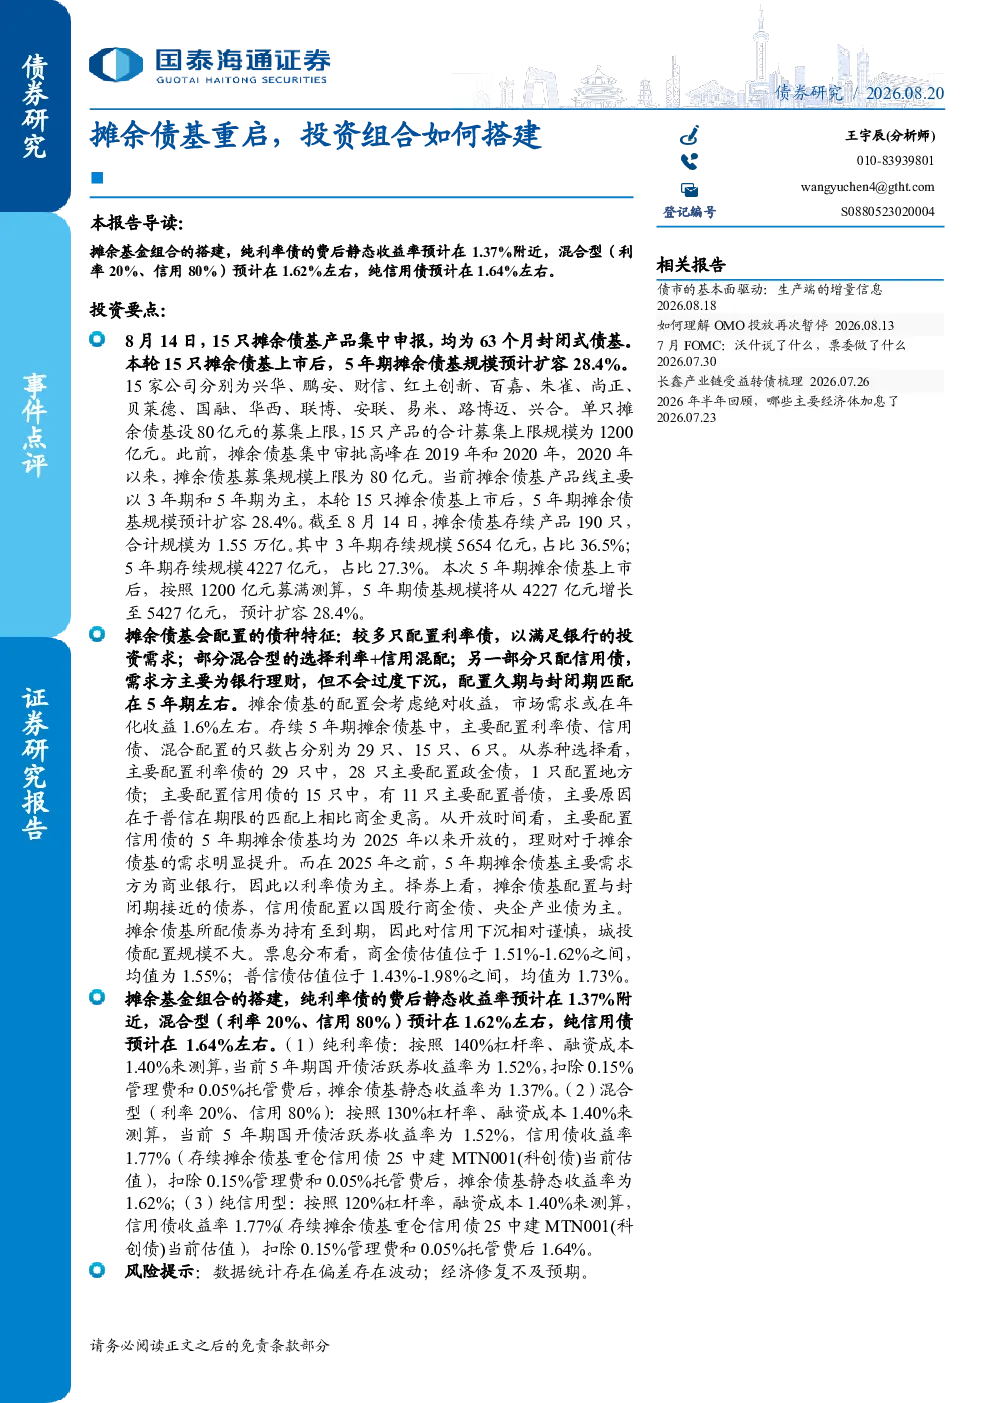
8月14日,15只63个月封闭式摊余债基集中申报,均为新启动产品。此次重启后,5年期摊余债基规模预计扩容28.4%。15家公司参与申报,单只募集上限80亿元,合计1200亿元。当前存续190只摊余债基,总规模1.55万亿,其中3年期占比36.5%,5年期占比27.3%,7年期占比15.2%
摊余债基行业发展趋势如何?
摊余债基配置特征显示,较大比例配置利率债(政金债)以满足银行需求,部分混合型采用利率+信用混配,部分纯信用债主要需求方为银行理财。配置久期与封闭期匹配(5年期左右),市场需求年化收益约1.6%。存续5年期摊余债基中,利率债为主(29只,28只配置政金债),信用债为主(15只,11只配置普债),混合配置(6只)
报告重点分析了哪些投资组合?
报告分析了纯利率债、混合型(利率20%+信用80%)和纯信用债三种组合。纯利率债以5年期国开债活跃券(1.52%)为基础,扣除费后收益1.37%;混合型结合5年期国开债(1.52%)和信用债(1.77%,如中建MTN001),扣除费后收益1.62%;纯信用债以信用债(1.77%)为基础,扣除费后收益1.64%
当前摊余债基市场现状如何?
当前存续190只摊余债基,总规模1.55万亿,其中3年期占比36.5%,5年期占比27.3%,7年期占比15.2%。券种选择上,利率债以政金债为主,信用债以普债、国股行商金债、央企产业债等高等级信用债为主,金融债为国股行商金债、头部券商债,普信债为央企产业债、地方交运类国企,城投债配置规模不大
研报提示哪些风险?
研报提示数据统计存在偏差和经济修复不及预期的风险。需注意,摊余债基投资组合的收益受多种因素影响,包括市场利率变动、信用风险等,投资者应谨慎评估自身风险承受能力进行投资决策
你可能感兴趣
摊余债基重启与组合配置分析
未知机构2026-08-21
华源固收债市周周谈:摊余成本债基重启利好 坚定看多超长债
未知机构2026-08-30
基金市场和组合周报:证券和芯片ETF份额大幅增长,摊余成本法债基集中申报
安信证券2020-10-25
摊余债基再扩容,二轮抢跑的择券节奏如何
国泰海通证券2026-09-14
多资产周报:如何看待摊余债基集中开放?
国信证券2025-11-16
固收专题研究:怎么把握摊余债基投资机会?
国联民生证券2026-03-11
信用周报20260125:摊余成本法债基集中开放对信用债影响几何?
金融华创证券2026-01-25
利率市场周报:债市还有哪些买盘?摊余成本法债基二三事
国泰君安证券2019-12-15
固收点评:“求索”系列二-摊余成本法定开债基点评:平滑产品净值与收益,预计下半年发行量提升
东吴证券2020-07-29
信用债周策略20260818:新批5Y摊余债基能带动中端收益率下行吗?
金融国联民生证券2026-08-18