猜你想问
兴业证券2026年中报净利润同比增长60%的主要原因是什么?
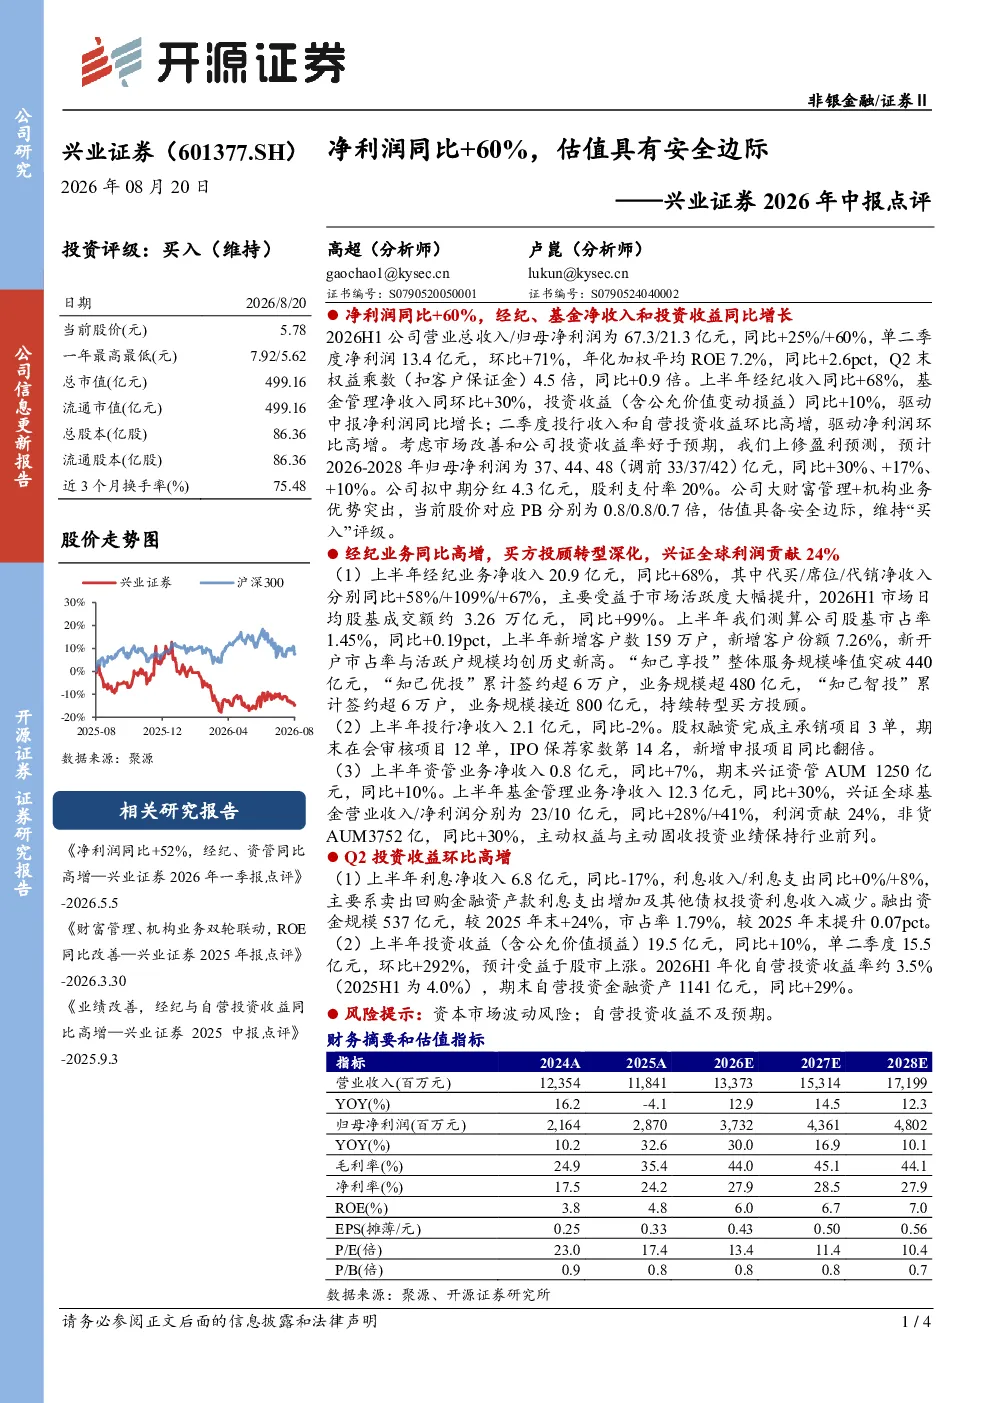
兴业证券2026年中报净利润同比增长60%,主要得益于经纪业务、基金管理净收入和投资收益的同比增长。经纪业务收入大幅增长主要受益于市场活跃度提升,公司市场日均股基成交额同比增加99%,新增客户数创历史新高。基金管理净收入同环比均增长30%,显示资管业务稳健发展。投资收益同比增加10%,主要来自自营投资收益的提升,尽管利息净收入有所下降。
当前兴业证券的估值水平如何?
当前兴业证券的估值水平具有安全边际。报告显示,公司股价对应市净率(PB)分别为0.8/0.8/0.7倍,处于相对较低水平。考虑到公司净利润大幅增长且业务板块表现突出,当前估值反映了市场对其未来发展的信心,具备一定的投资价值。
兴业证券2026年中报各业务板块的表现情况如何?
兴业证券2026年中报各业务板块表现亮眼。经纪业务净收入同比大幅增长68%,主要得益于市场活跃度提升和客户规模扩张。基金管理净收入同环比均增长30%,资管业务AUM同比增加10%。投行业务收入略有下降,但新增申报项目同比翻倍,显示业务转型逐步见效。
兴业证券2026年中报的市场现状判断是什么?
兴业证券2026年中报显示,资本市场活跃度显著提升,市场日均股基成交额同比增加99%,为经纪业务带来强劲增长动力。公司在大财富管理和机构业务方面具备明显优势,转型买方投顾进程加速。整体来看,市场环境对公司业务发展较为有利,但需关注行业竞争加剧的风险。
兴业证券2026年中报存在哪些风险提示?
兴业证券2026年中报提示的主要风险包括资本市场波动风险,可能影响自营投资收益表现。此外,自营投资收益不及预期也是潜在风险点。报告未提及其他重大风险因素,但投资者需关注宏观经济环境变化对金融行业的影响。
你可能感兴趣
2026年一季报点评大财富管理驱动利润增长,估值具有安全边际
开源证券2026-05-07
2019年中报点评:不惧行业周期波动,估值具有安全边际
机械设备国泰君安证券2019-08-22
2018年中报点评:金融子公司业绩持续增长,估值具有安全边际
金融国泰君安证券2018-08-30
年报点评:业绩符合预期,PB估值具有安全边际
机械设备安信证券2013-04-17
中国太保2021年报点评:负债端转型或领跑同业,估值具有安全边际
开源证券2022-03-28
AI技术相关表态点评:AI技术相关表态点评,看好AI技术赋能,估值具有安全边际
开源证券2023-03-24
AI技术相关表态点评:看好AI技术赋能,估值具有安全边际
开源证券2023-03-24
2021年年报点评:产业金融转型逐步见效,估值具有安全边际
金融开源证券2022-03-23
东财转3强制赎回公告点评:转债转股靴子落地,估值具有安全边际
开源证券2022-01-25
东方证券2025年报点评:财富管理生态持续完善,估值具有安全边际
金融开源证券2026-03-28