猜你想问
这份研报的核心内容是什么?
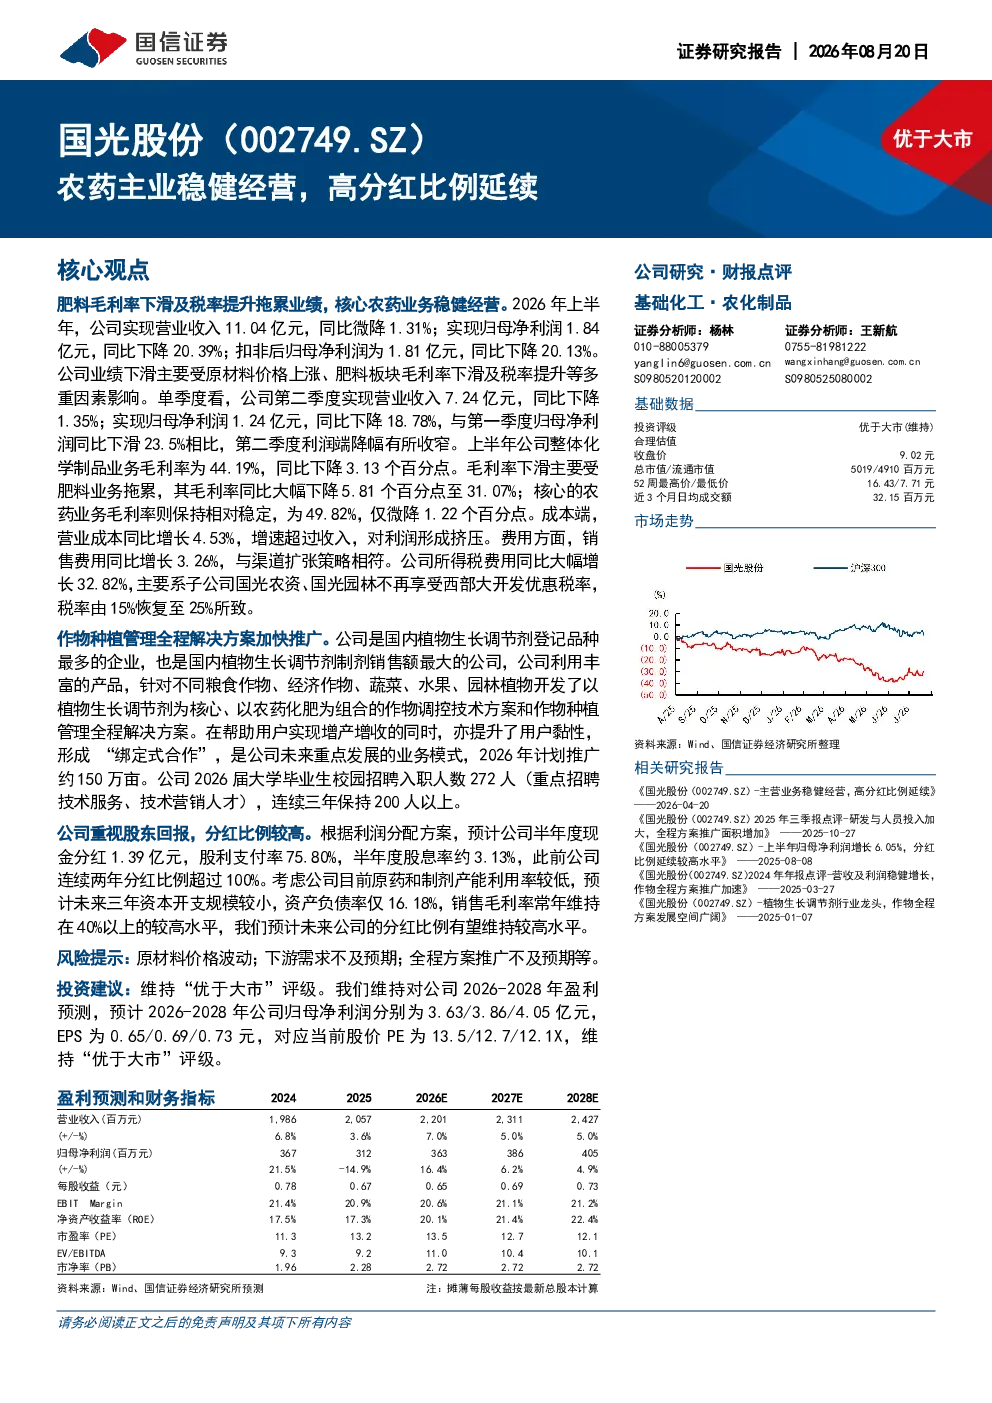
本报告指出,公司业绩下滑主要受原材料价格上涨、肥料板块毛利率下滑及税率提升等多重因素影响,但核心农药业务保持稳健经营。公司正加快推广作物种植管理全程解决方案,以提升用户黏性,未来将重点发展该业务模式。报告强调,尽管面临挑战,公司仍重视股东回报,预计半年度现金分红1.39亿元,股利支付率达75.80%
农药行业的发展趋势如何?
农药行业正经历转型升级,传统农药业务面临成本上升和环保压力,而智能化、精准化种植管理解决方案成为新的增长点。公司通过推广作物种植管理全程解决方案,顺应了行业发展趋势,有望提升市场竞争力。未来,该业务模式或将成为行业主流发展方向
报告重点分析了哪些方面?
报告重点分析了公司业绩下滑的多重因素,包括原材料成本上升、肥料板块毛利率下滑及税率提升等,同时突出了核心农药业务的稳健经营。此外,报告还关注公司作物种植管理全程解决方案的推广情况,并对其未来发展规划进行了分析
当前农药市场的现状如何?
当前农药市场面临原材料成本上涨和环保政策趋严的挑战,市场竞争加剧。同时,行业正从传统农药销售向综合植保服务转型,智能化、精准化种植管理解决方案逐渐受到市场青睐。公司核心农药业务保持稳健,并积极布局新业务模式,以应对市场变化
研报提示了哪些风险?
报告提示的风险主要包括原材料价格波动、肥料板块毛利率下滑及税率提升等。此外,作物种植管理全程解决方案的推广效果存在不确定性,市场竞争加剧也可能对公司业务造成影响。公司需密切关注市场变化,加强成本控制和风险管理
你可能感兴趣
建霖家居主业经营稳健,承诺高比例分红,新业务加速发展
信达证券2026-08-25
建霖家居主业经营稳健承诺高比例分红新业务加速发展
未知机构2026-08-26
主营业务稳健经营,高分红比例延续
国信证券2026-04-20
主业经营稳健优势尽显,分红比例过半远超预期
钢铁太平洋证券2020-03-26
主业稳健运行,高分红比例维持
化石能源国投证券2024-04-29
2025H1中药滋补主业稳健增长,中期高比例现金分红落地
华西证券2025-08-22
经营稳健,维持高比例分红回报股东
国信证券2024-05-04
2023年报及2024年一季报点评:公司经营稳健,高分红比例凸显价值
电子设备华创证券2024-04-30
经营稳健,持续高比例分红
机械设备华鑫证券2020-03-16
2018年年报点评:延续高效经营和高比例分红
钢铁太平洋证券2019-02-22