猜你想问
这份研报的核心内容是什么?
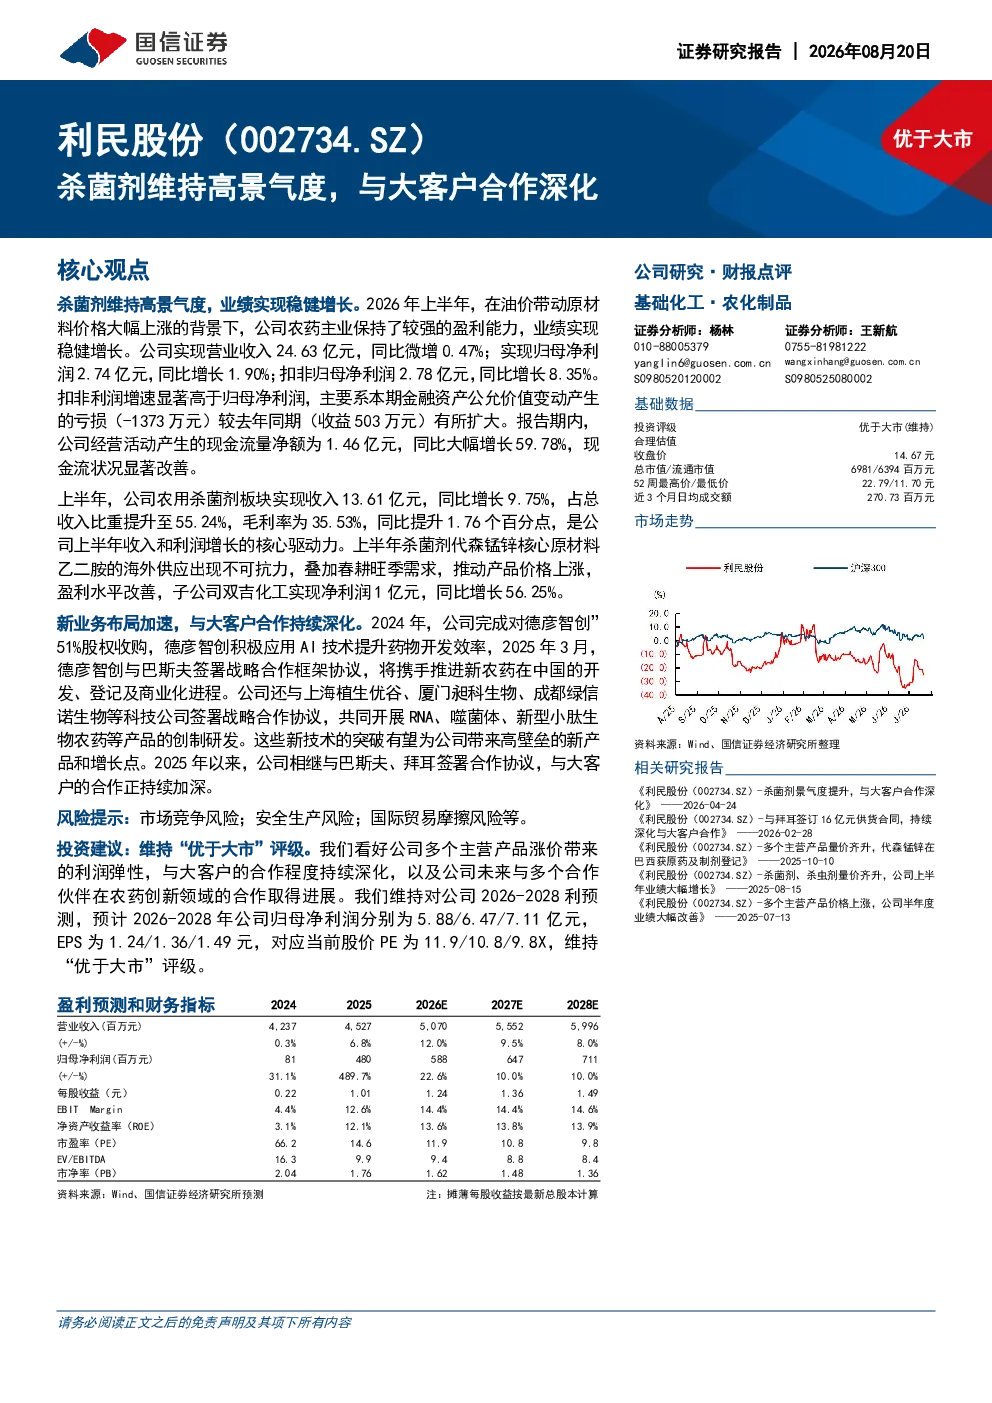
这份研报分析了利民股份在农药主业中的表现,指出公司在原材料价格上涨的背景下保持了较强盈利能力,业绩实现稳健增长。上半年公司营业收入24.63亿元,同比微增0.47%;归母净利润2.74亿元,同比增长1.90%;扣非归母净利润2.78亿元,同比增长8.35%。扣非利润增速显著高于归母净利润,主要系金融资产公允价值变动产生的亏损扩大。经营活动产生的现金流量净额同比大幅增长59.78%,现金流状况显著改善。杀菌剂板块成为收入和利润增长的核心驱动力,代森锰锌价格上涨推动毛利率提升,积极拓展巴西等南美市场。百菌清受益于南美大豆锈病等因素影响,需求旺盛,市场价格上涨。甲维盐与阿维菌素价格自2024年3月中旬持续回暖,公司产线满负荷生产,订单饱满。兽药泰乐菌素、泰妙菌素等发酵产品价格上涨,为公司贡献稳定利润。公司还积极布局新业务,如收购德彦智创51%股权应用AI技术提升药物开发效率,与巴斯夫、拜耳等大客户签署合作协议,深化合作程度。研报维持“优于大市”评级,看好公司多个主营产品涨价带来的利润弹性,以及未来与合作伙伴在农药创新领域的合作进展。
农药行业的发展趋势如何?
农药行业的发展趋势呈现多元化和技术化特点。首先,传统农药产品如杀菌剂、杀虫剂等仍将是市场主力,但面临环保压力和市场竞争,企业需通过技术创新提升产品性能和安全性。其次,生物农药和绿色农药成为发展方向,RNA、噬菌体、新型小肽生物农药等创新产品逐渐受到市场关注,公司积极与上海植生优谷、厦门昶科生物等科技公司合作研发此类产品。此外,智能化和数字化技术应用加速,如利民股份收购德彦智创应用AI技术提升药物开发效率,与巴斯夫签署战略合作框架协议,推动行业向高端化、智能化转型。最后,国际市场拓展成为重要增长点,公司积极布局巴西等南美市场,受益于当地农业需求增长。整体来看,农药行业正从传统化学农药向绿色、智能、高效的方向发展。
研报重点分析了哪些方向?
研报重点分析了利民股份的农药业务亮点和新业务布局。在业务亮点方面,重点关注杀菌剂板块成为收入和利润增长的核心驱动力,特别是代森锰锌价格上涨推动毛利率提升,以及积极拓展巴西等南美市场带来的增长。百菌清受益于南美大豆锈病等因素影响,需求旺盛,市场价格上涨。甲维盐与阿维菌素价格回暖,公司产线满负荷生产。兽药板块泰乐菌素、泰妙菌素等发酵产品价格上涨,贡献稳定利润。在新业务布局方面,研报分析了公司收购德彦智创51%股权应用AI技术提升药物开发效率,与巴斯夫、拜耳等大客户签署合作协议深化合作程度,以及与多家科技公司合作开展RNA、噬菌体、新型小肽生物农药等产品的创制研发。这些布局显示了公司向创新农药领域的拓展决心。
当前农药市场的现状如何?
当前农药市场呈现供需结构性变化和竞争格局优化的特点。一方面,受原材料价格上涨和环保政策影响,传统化学农药市场竞争加剧,企业利润空间受挤压,推动行业向高端化、绿色化转型。另一方面,部分细分产品如杀菌剂、生物农药等需求旺盛,价格上涨,如利民股份的代森锰锌、百菌清等产品受益于价格上涨和需求增长。同时,国际市场拓展成为重要增长点,南美等新兴市场对农药需求持续增长,利民股份积极布局该区域市场。此外,行业集中度提升,头部企业通过技术创新和战略合作巩固市场地位,如利民股份与巴斯夫、拜耳等大客户签署合作协议,深化合作程度。整体来看,农药市场在挑战中寻求机遇,技术创新和绿色转型成为行业发展趋势。
研报提到了哪些风险提示?
研报提示了利民股份面临的主要风险,包括市场竞争风险、安全生产风险和国际贸易摩擦风险。市场竞争风险方面,农药行业竞争激烈,新进入者和技术创新可能对现有企业市场份额造成冲击。安全生产风险方面,农药生产涉及危险化学品,存在安全生产事故风险,可能影响公司生产经营和声誉。国际贸易摩擦风险方面,全球贸易环境不确定性增加,可能影响公司出口业务,如南美市场拓展可能面临贸易壁垒或政策变化。此外,原材料价格波动、环保政策变化等也可能对公司经营产生影响。公司需密切关注市场动态,加强风险管理,以应对潜在挑战。