猜你想问
这份研报的核心内容是什么?
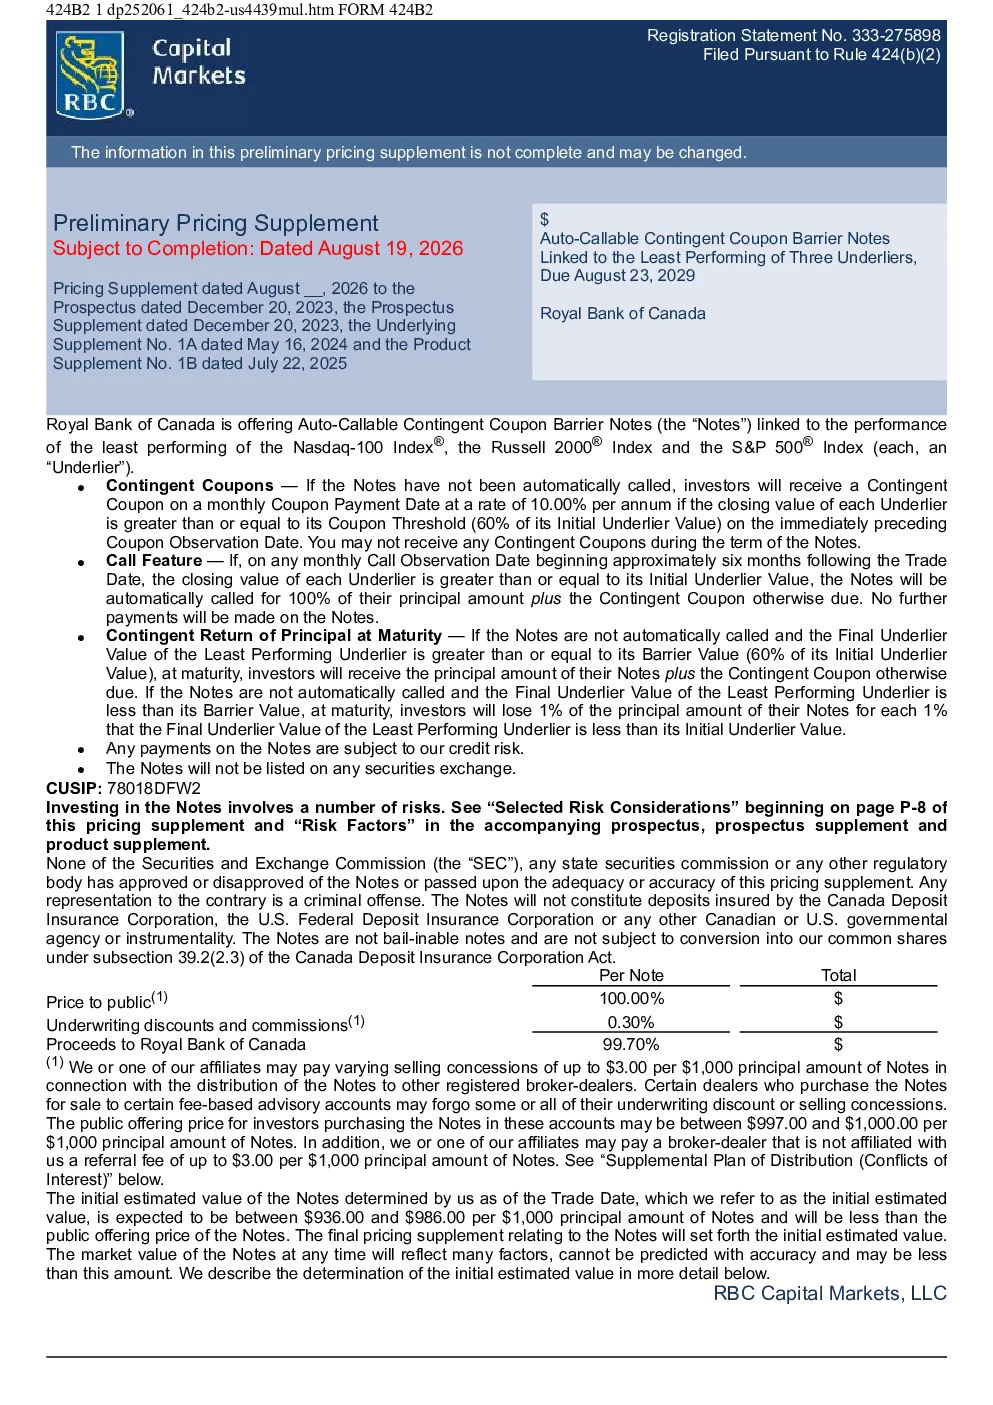
这份研报介绍了加拿大皇家银行(RBC)发行的自动赎回或有息票障碍票据,该票据与纳斯达克100指数、罗素2000指数和标普500指数中表现最差的指数挂钩。票据在2026年8月25日发行,2029年8月23日到期,初始基准指数价值约为1000美元,息票阈值和障碍价值为初始价值的60%。如果票据未自动赎回且每个基准指数在息票观察日的收盘价值大于等于其阈值,投资者将收到10%的年利率或有息票。如果票据未自动赎回且表现最差的基准指数最终价值高于障碍价值,投资者将收到本金加应计息票;如果低于障碍价值,则损失本金价值的1%
该票据所属的赛道或行业发展趋势如何?
该票据属于结构化票据领域,结合了与基准指数挂钩的特性,属于相对复杂的金融产品。结构化票据市场通常面向寻求特定风险收益特征的投资者,近年来随着金融创新,这类产品在提供多样化投资选择方面发挥一定作用。然而,其风险较高,投资者需充分理解产品机制和市场波动可能带来的影响。未来趋势上,结构化产品可能会继续发展,但监管趋严和投资者风险意识提升可能影响其市场表现
研报重点分析了哪些方向?
研报重点分析了加拿大皇家银行此次发行的自动赎回或有息票障碍票据的具体条款,包括发行日期、到期日、基准指数选择、初始基准指数价值、息票阈值和障碍价值、或有息票发放条件、自动赎回机制以及到期赎回规则。此外,还详细解读了票据的风险提示,如本金损失风险、无息票风险、基准指数表现依赖风险、自动赎回风险、信用风险、二级市场流动性风险、初始估值风险、税收不确定性、利益冲突风险、小型资本公司风险、非美国证券风险、法律监管变化风险以及市场中断风险等
当前市场对这类票据的判断是什么?
当前市场对这类结构化票据的判断需结合宏观经济环境、基准指数表现以及投资者风险偏好。由于该票据与表现最差的基准指数挂钩,其收益与风险高度相关,市场波动可能显著影响其价值。投资者需关注基准指数的走势、市场流动性情况以及发行机构的信用状况。这类产品通常适合风险承受能力较高且对市场有深入理解的投资者,普通投资者需谨慎评估自身风险承受能力后再做决策
研报中提示的主要风险有哪些?
研报提示的主要风险包括:本金损失风险,投资者可能损失部分或全部投资;无息票风险,若基准指数未达到阈值,投资者可能无法获得预期收益;基准指数表现依赖风险,票据价值完全取决于表现最差的基准指数;自动赎回风险,可能导致投资者无法获得预期回报;信用风险,支付取决于发行机构的信用状况;流动性风险,二级市场可能不活跃,影响出售价格;初始估值风险,初始估值可能低于公开要约价格;税收不确定性,美国联邦所得税后果不确定;利益冲突风险,发行机构及其关联方可能存在利益冲突;小型资本公司风险和非美国证券风险,相关指数可能包含高风险或非美国发行人的证券;法律监管变化风险和市场中断风险,可能影响票据的支付或价值