猜你想问
贵州茅台Q2业绩表现如何?
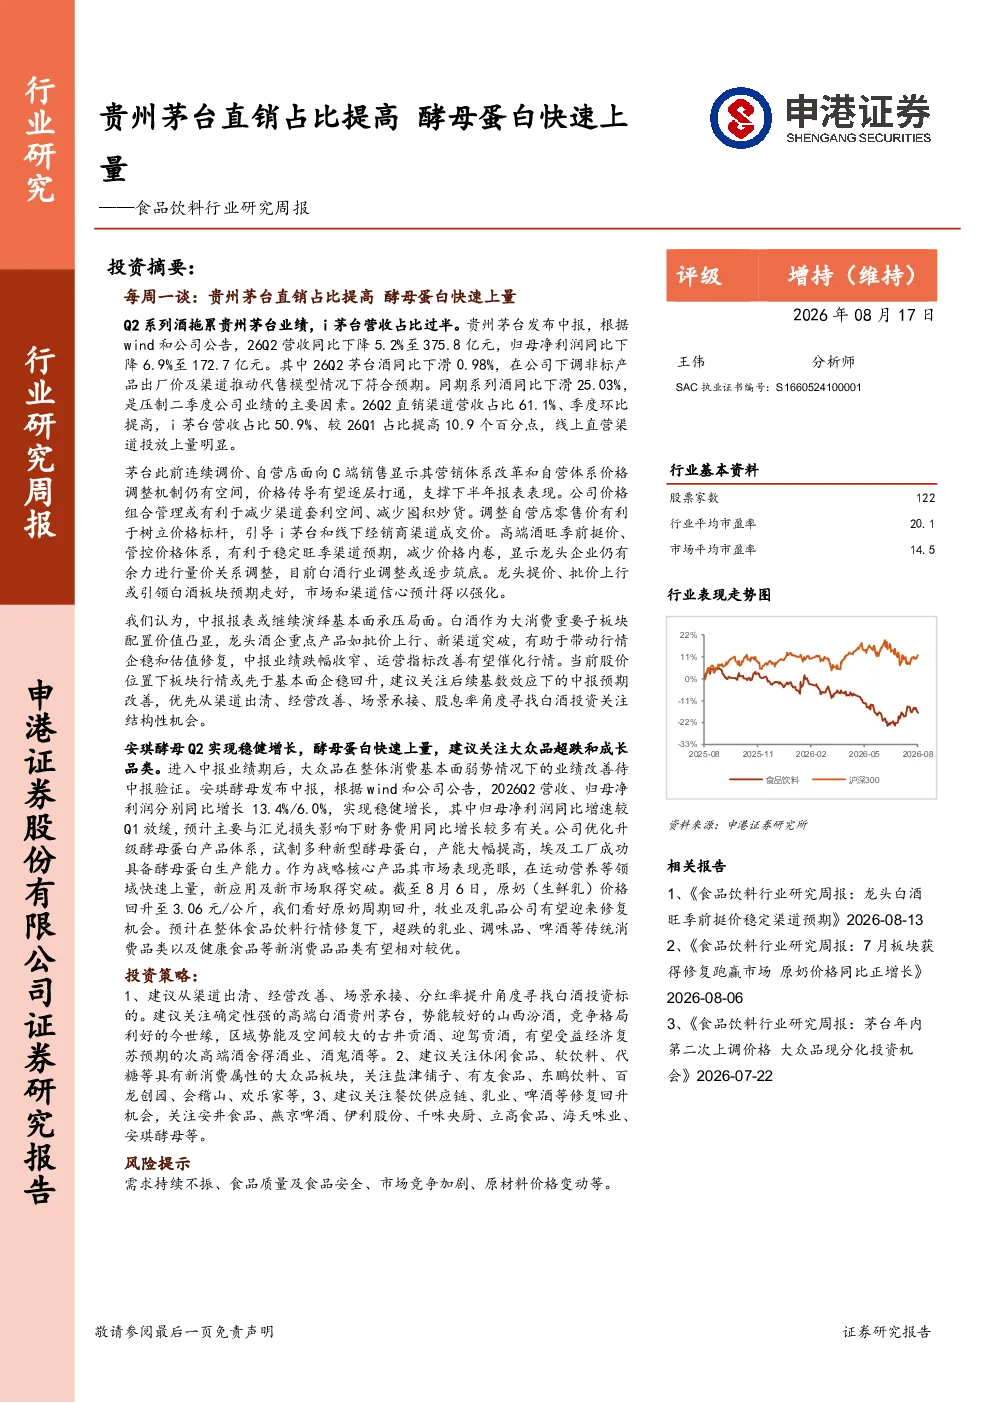
贵州茅台Q2业绩受系列酒拖累,营收同比下降5.2%至375.8亿元,归母净利润同比下降6.9%至172.7亿元。系列酒同比下滑25.03%,茅台酒同比下滑0.98%,符合预期。直销渠道营收占比61.1%,i茅台营收占比50.9%,显示营销体系改革和价格传导机制调整。线上直营渠道投放上量,价格组合管理或减少渠道套利,调整自营店零售价有利于树立价格标杆。旺季前挺价、管控价格体系显示龙头企业仍有余力调整量价关系。
食品饮料行业发展趋势如何?
食品饮料行业整体呈现分化趋势。白酒行业调整或逐步筑底,龙头酒企通过批价上行、新渠道突破带动行情企稳。大众品内部品类分化明显,调味品等具备红利属性、价格管理能力和成本消化能力强的公司值得关注。乳业、啤酒等传统消费品类以及代糖、保健食品、休闲食品等新消费品品类有望相对较优。原奶价格回升,看好牧业及乳品公司修复机会。
报告重点分析了哪些方向?
报告重点分析了白酒和大众品两大板块。白酒方面,关注龙头酒企重点产品批价上行、新渠道突破带动估值修复的机会,建议从渠道出清、经营改善、场景承接、股息率角度寻找投资机会。大众品方面,关注调味品等具备红利属性、价格管理能力和成本消化能力强的公司,以及餐饮供应链、乳业、啤酒等修复回升机会,建议关注代糖、保健食品、休闲食品、软饮料等具有新消费属性的大众品板块。
当前市场现状如何判断?
当前市场现状显示白酒行业基本面承压但配置价值凸显,白酒作为大消费重要子板块或逐步筑底。大众品内部品类分化明显,阶段性行情有望受到中报业绩催化。乳业、啤酒等传统消费品类以及健康食品等新消费品品类有望相对较优。整体食品饮料行情修复下,超跌的乳业、调味品、啤酒等传统消费品类以及健康食品等新消费品品类有望相对较优。
研报是否存在风险提示?
研报提示白酒行业调整或逐步筑底过程中仍存在不确定性,大众品内部品类分化可能导致部分公司业绩波动。原奶价格回升带来的牧业及乳品公司修复机会也存在市场风险。此外,新消费品品类受市场偏好变化影响较大,投资需关注产品生命周期和竞争格局变化。投资决策需结合公司基本面和行业趋势综合判断,注意市场风险和流动性风险。