猜你想问
纽约时报最新研报核心内容是什么?
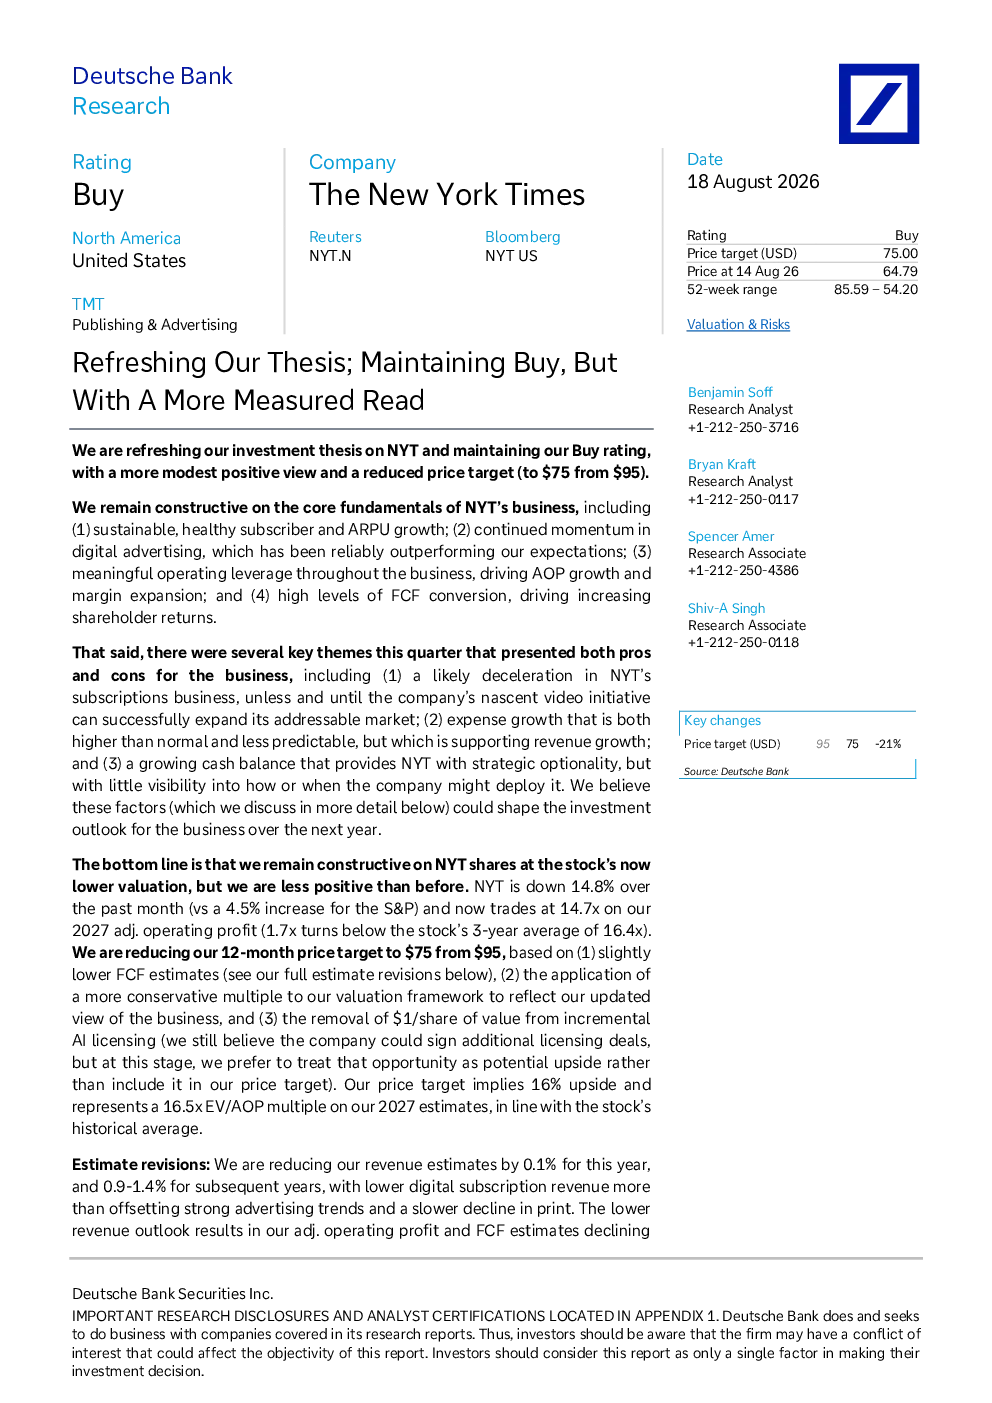
德意志银行维持纽约时报公司“买入”评级,但下调目标价至75美元。主要因自由现金流预测略低、市盈率应用更保守及AI许可价值下调。预计收入短期下降,数字订阅增长放缓,但视频战略或助增长。费用增长超预期,主要投资视频平台和激励薪酬。公司现金流健康,现金储备充足,但资本配置策略审慎不明。
纽约时报所处赛道发展趋势如何?
纽约时报所处媒体赛道正经历订阅增长放缓、数字广告与印刷业务调整的挑战。视频战略成为关键增长点,但效果待观察。行业整体需应对技术变革与用户习惯变化,竞争激烈。纽约时报通过多元化收入来源和战略投资保持竞争力,但需持续创新以巩固市场地位。
研报重点分析了纽约时报的哪些方面?
研报重点分析纽约时报订阅业务增长放缓、费用增长超预期及视频战略的潜在影响。关注数字订阅ARPU提升放缓,可拓展订阅机会约6800万。费用增长主要来自视频平台投资和激励薪酬,但公司仍能达成利润预期。自由现金流健康,资本配置策略审慎,为未来战略提供空间。
当前纽约时报市场状况如何?
纽约时报市场面临订阅增长放缓与费用上升的双重压力。数字订阅收入增速放缓,但视频战略或提供新增长动力。公司拥有健康现金流和充足现金储备,具备战略选择空间。广告业务表现强劲,但需平衡增长与成本控制。行业竞争激烈,需持续创新以维持竞争优势。
研报提示了哪些风险?
研报提示纽约时报需关注视频战略实施效果的不确定性,该战略对订阅增长和财务表现的实际贡献尚不明确。费用增长超预期,未来可能带来财务压力。资本配置策略审慎,投资者需关注公司未来战略部署方向。行业竞争加剧和用户偏好变化也可能影响公司长期发展。
你可能感兴趣
维持指导方针,但我们持保守态度
招银国际2022-10-20
降目标价至758港元,对次季AI开支及盈利拖累持审慎态度
花旗2026-07-09
宏观金融早报:美联储多位成员对4月持审慎态度,国内风险偏好承压,期指震荡偏弱
浙商期货2016-04-07
特雷亚特(TET):前景更严峻但仍维持买入评级
Jefferies2025-06-14
试图实现较慢但更健康的增长,维持“买入”
国泰君安证券2018-09-10
市场对利多驱动审慎态度 原油价格维持震荡
信达期货2025-02-20
审慎态度维持高防守性
金融农银证券2020-04-07
HOME CONTROL:欧洲表现令人信服,对严格的成本控制措施持积极态度,但仍需密切关注北美市场的断线情况,维持“买入”评级,并将目标价上调至 0.85 港元/股
软库中华金融服务2022-08-29
一个大型帐篷:新民主党(NDP)将重新掌权,但其新领导层提供了一个全新的开始,一个基础广泛的政治联盟应该在经济政策方面提供足够的制衡。我们维持增持评级,并建议买入SURINM33s和SURINM50s。
建筑建材巴克莱银行2025-06-04
这是12个月来我们首次对中国体育服饰行业持更积极的态度
未知机构2026-03-02