猜你想问
黄金市场历次牛熊周期有哪些关键特征?
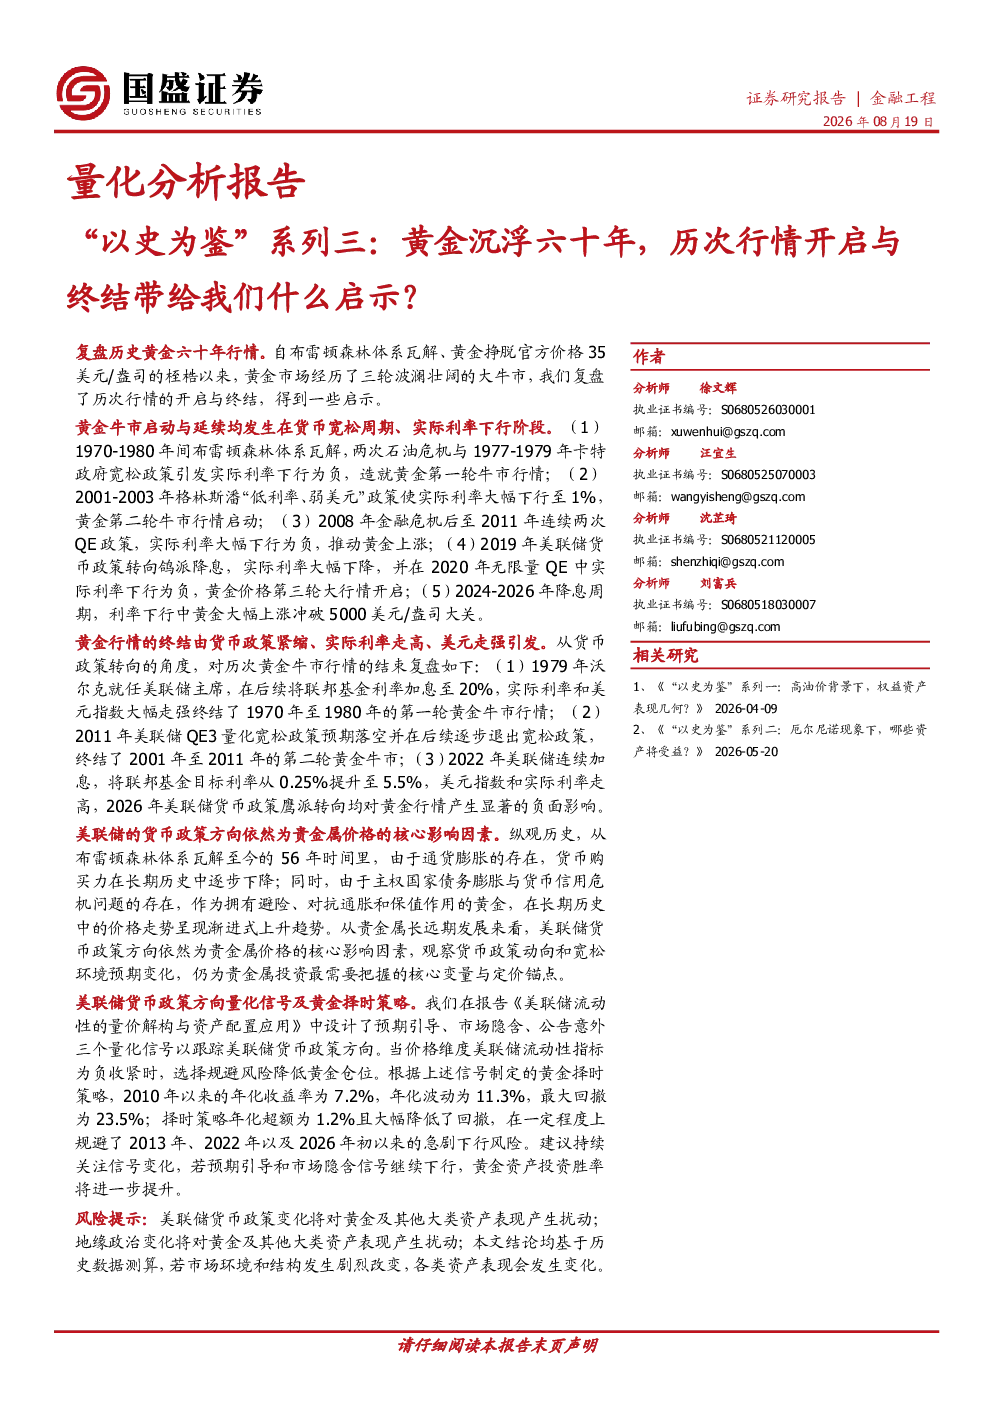
黄金市场自1971年以来经历了三轮大牛市,分别发生在1970-1980年、2001-2011年和2018年至今。历次牛市开启均伴随货币宽松和实际利率下行,终结则由货币政策紧缩、实际利率走高和美元走强引发。例如1970-1980年,布雷顿森林体系瓦解和石油危机推动金价飙升;2001-2011年,格林斯潘弱美元政策和量化宽松助金价上涨。2018年至今,货币政策转鸽和降息推动金价攀升。这些历史行情揭示了货币政策与金价强相关,宽松周期利好金价,紧缩周期则压制金价。
当前黄金市场面临的主要影响因素有哪些?
当前黄金市场主要受美联储货币政策、实际利率和美元走势影响。货币政策紧缩,如美联储加息,会提高实际利率,削弱黄金保值需求;实际利率走高同样不利于黄金。美元走强会降低黄金以美元计价的吸引力。此外,贵金属投机热潮在行情尾声可能导致价格快速冲顶后下跌。历史数据表明,美联储政策方向是黄金价格的核心影响因素,观察政策动向和宽松环境预期变化对贵金属投资至关重要。
报告如何量化分析美联储货币政策方向?
报告设计了三种量化信号跟踪美联储货币政策:预期引导,通过语义分析美联储官员言论解读政策取向;市场隐含,基于联邦基金利率期货价格推算下次会议隐含加息幅度;公告意外,捕捉未被市场提前定价的部分。这些信号综合反映美联储流动性指标状态。报告显示,2010年以来基于这些信号制定的黄金择时策略年化收益率为7.2%,年化波动为11.3%,最大回撤为23.5%。当前信号显示预期引导边际改善,市场隐含加息预期降温,公告意外信号转正,流动性指标中性偏紧。
贵金属投资需要注意哪些风险?
贵金属投资需关注货币政策转向风险,如美联储加息可能导致实际利率走高,削弱黄金保值需求。美元走强也会降低黄金吸引力。此外,贵金属投机热潮在行情尾声可能导致价格快速冲顶后下跌。历史数据表明,货币政策紧缩是金价终结的关键因素。投资者需持续关注美联储政策动向和宽松环境预期变化,警惕货币政策转向对金价的潜在影响。
报告对贵金属投资有何建议?
报告建议持续关注美联储货币政策信号变化,特别是预期引导和市场隐含信号。若这些信号继续下行,黄金投资胜率可能提升。投资者需警惕货币政策紧缩、实际利率走高和美元走强对金价的压制。此外,应关注贵金属投机热潮在行情尾声可能导致的快速冲顶和下跌风险。历史复盘显示,美联储政策方向是贵金属价格的核心影响因素,把握政策动向和宽松环境预期变化是投资的关键。