猜你想问
2026年二季度银行业主要监管指标表现如何?
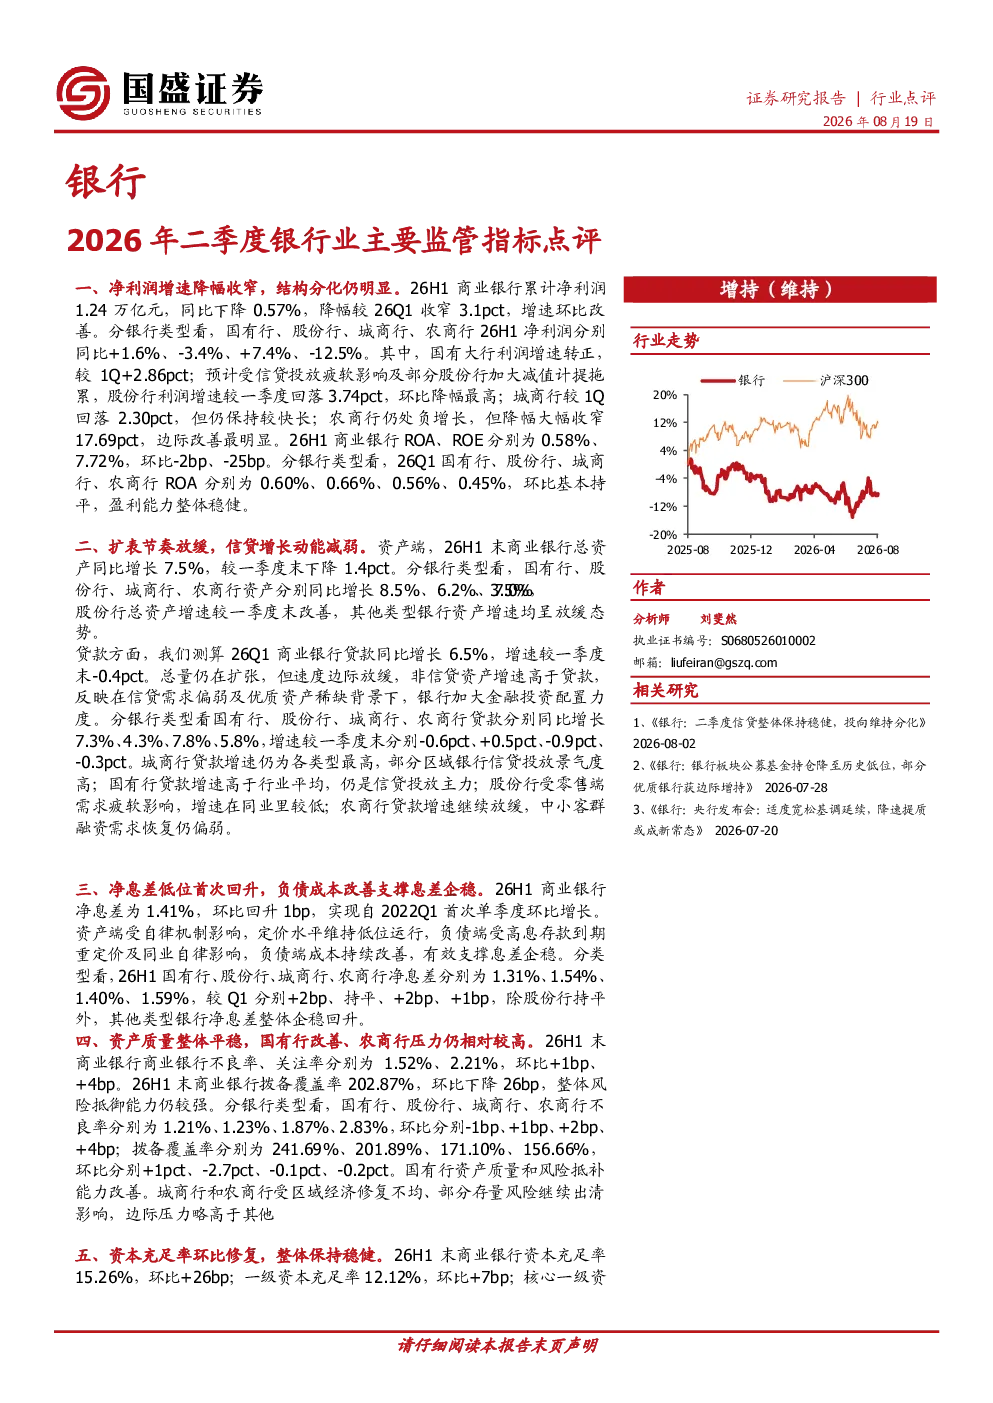
2026年上半年商业银行累计净利润1.24万亿元,同比下降0.57%,降幅较一季度收窄3.1个百分点。国有行、股份行、城商行、农商行净利润同比分别增长1.6%、-3.4%、7.4%、-12.5%。ROA、ROE分别为0.58%、7.72%,环比下降2个基点、25个基点。资产端总资产同比增长7.5%,贷款同比增长6.5%。净息差环比回升1个基点至1.41%。不良率、关注率分别为1.52%、2.21%,拨备覆盖率202.87%。资本充足率环比上升26个基点至15.26%。
银行业未来发展趋势如何?
银行业扩表节奏放缓,信贷增长动能减弱,非信贷资产增速高于贷款。净息差低位首次回升,负债成本改善支撑息差企稳。资产质量整体平稳,国有行改善,农商行压力较高。资本充足率环比修复,整体保持稳健。未来需关注经济增长恢复情况、居民信贷需求、海外环境不确定性及政策力度变化。
报告重点分析了哪些银行类型?
报告重点分析了国有行、股份行、城商行、农商行四类银行。国有行利润增速转正,资产质量和风险抵补能力改善。股份行受信贷投放疲软及减值计提拖累,利润增速环比回落。城商行保持较快增长,但不良率和拨备覆盖率相对较高。农商行降幅大幅收窄,但不良率仍为各类型最高。
当前银行市场现状如何?
当前银行市场整体盈利能力稳健,但结构分化明显。信贷需求偏弱,银行加大金融投资配置力度。净息差企稳回升,但不良率和关注率环比上升。资本充足率提升,风险抵御能力较强。市场需关注经济恢复、信贷需求和外部环境变化对银行业的影响。
研报提示了哪些风险?
研报提示四大风险:经济增长恢复不及预期可能导致信贷需求持续低迷;海外环境不确定性上升可能影响银行资产质量;政策力度超预期变化可能影响银行净息差和盈利能力;区域经济修复不均可能导致部分银行资产质量压力加大。需关注这些风险对银行业的影响程度。
你可能感兴趣
银行业点评二季度银行业主要监管指标:利润降幅终于揭晓,银行行情拐点已至
金融民生证券2020-08-11
银行行业点评:2026年一季度银行业主要监管指标点评
金融国盛证券2026-05-20
银行业二季度主要监管指标点评:息差企稳利润改善,资产质量持续向好
金融山西证券2021-08-12
银行行业:—二季度主要监管指标数据点评-不良率增速放缓,银行股风韵犹存
金融民生证券2015-08-11
银行:2025年四季度银行业主要监管指标点评
金融国盛证券2026-03-01
2026年二季度银行业保险业监管指标及债基、债市相关动态
上海国际货币经纪2026-08-17
长江银行:二季度银行业监管指标解析 息差回升与大行利润观察
未知机构2026-08-17
2021年四季度银行业主要监管指标点评:息差环比上行,不良率和关注率双降
金融东亚前海证券2022-02-14
点评2020Q1银行业主要监管指标:规模加速扩张,资产质量分化
金融民生证券2020-05-16
银行业二季度监管指标点评:盈利和不良双考验
金融华融证券2015-08-11