猜你想问
庄信华2026年上半年利润增长1.7倍的原因是什么?
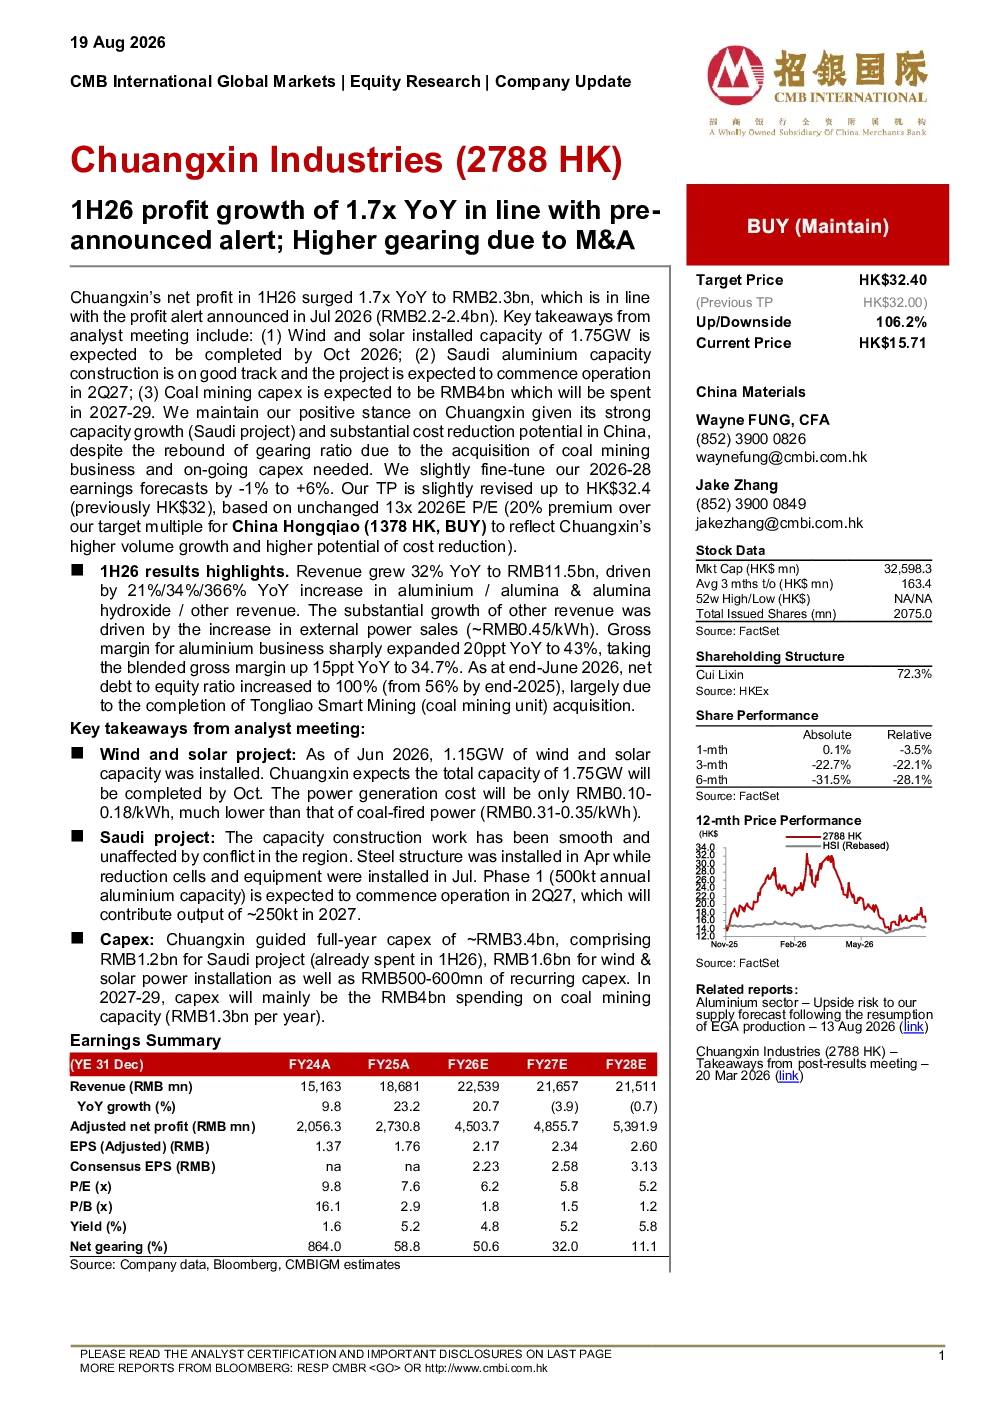
庄信华2026年上半年净利润同比增长1.7倍至23亿元人民币,主要得益于铝及氢氧化铝业务增长,营收同比增长32%至115亿元人民币。外部电力销售也贡献了业绩增长,同时铝业务毛利率提升20个百分点至43%,推动合并毛利率提升15个百分点至34.7%。这些积极因素共同促成了利润的大幅增长。
铝行业未来发展趋势如何?
铝行业未来发展趋势向好,庄信华预计到2026年10月,风电和光伏装机容量将达到1.75吉瓦,这将带动铝需求增长。沙特铝产能建设进展顺利,预计2027年第二季度投产,第一阶段年产能500kt,将增加全球铝供应。这些因素表明铝行业未来存在较好的发展前景。
庄信华报告重点分析了哪些业务方向?
庄信华报告重点分析了铝及氢氧化铝业务,这是公司业绩增长的主要驱动力。报告显示铝业务毛利率提升显著,推动整体毛利率提升。此外,报告还关注了外部电力销售对业绩的贡献,以及公司在风电太阳能领域的布局。这些业务方向是公司未来发展的关键。
当前铝市场状况如何?
当前铝市场状况显示,铝需求受益于风电和光伏装机容量的增长,存在较好发展前景。同时,全球铝供应也将增加,沙特铝产能建设是重要因素。这些变化将影响铝市场价格和供需关系,投资者需密切关注市场动态。
庄信华报告提示了哪些主要风险?
庄信华报告提示了几个主要风险:铝产能超预期增长可能导致价格波动;电力短缺可能影响生产;供应链中断可能影响业务运营;沙特项目执行风险也可能带来不确定性。这些风险需引起投资者关注,需谨慎评估潜在影响。
你可能感兴趣
优化宏观杠杆率结构提高信用扩张对增长的支持效能——2025年四季度宏观杠杆率报告
金融国家金融与发展实验室2026-01-25
GMV及利润增长符合预期,新类目、新平台市场份额不断提升有望提高货币化率
信息技术东吴证券2018-02-28
盈利预警主要是由于2015年的非经常性利润-不足为奇
德意志银行2017-03-01
2016年第二季度净利润同比增长3%,但主要是由于外汇损失;强劲的收入增长和息税前利润
招银国际2026-08-25
由于有机增长强劲以及SEL的整个季度贡献,2017财年第三季度利润同比增长17.8%
基础化工辉立证券2017-11-24
新华保险1H26业绩简评 利润与NBV较快增长 投资高杠杆β属性明确
未知机构2026-08-27
1H26净利润同比增长+26%,超预期;提高派息率
招银国际2026-08-27
利润预警– 900万收入的出色表现(同比增长95%)
德意志银行2017-10-20
积极的利润预警– 1H NP同比增长100-150%
德意志银行2016-08-01
恺英网络发布1H26业绩预告归母净利润同比增长3764
未知机构2026-07-14