猜你想问
这份研报的核心内容是什么?
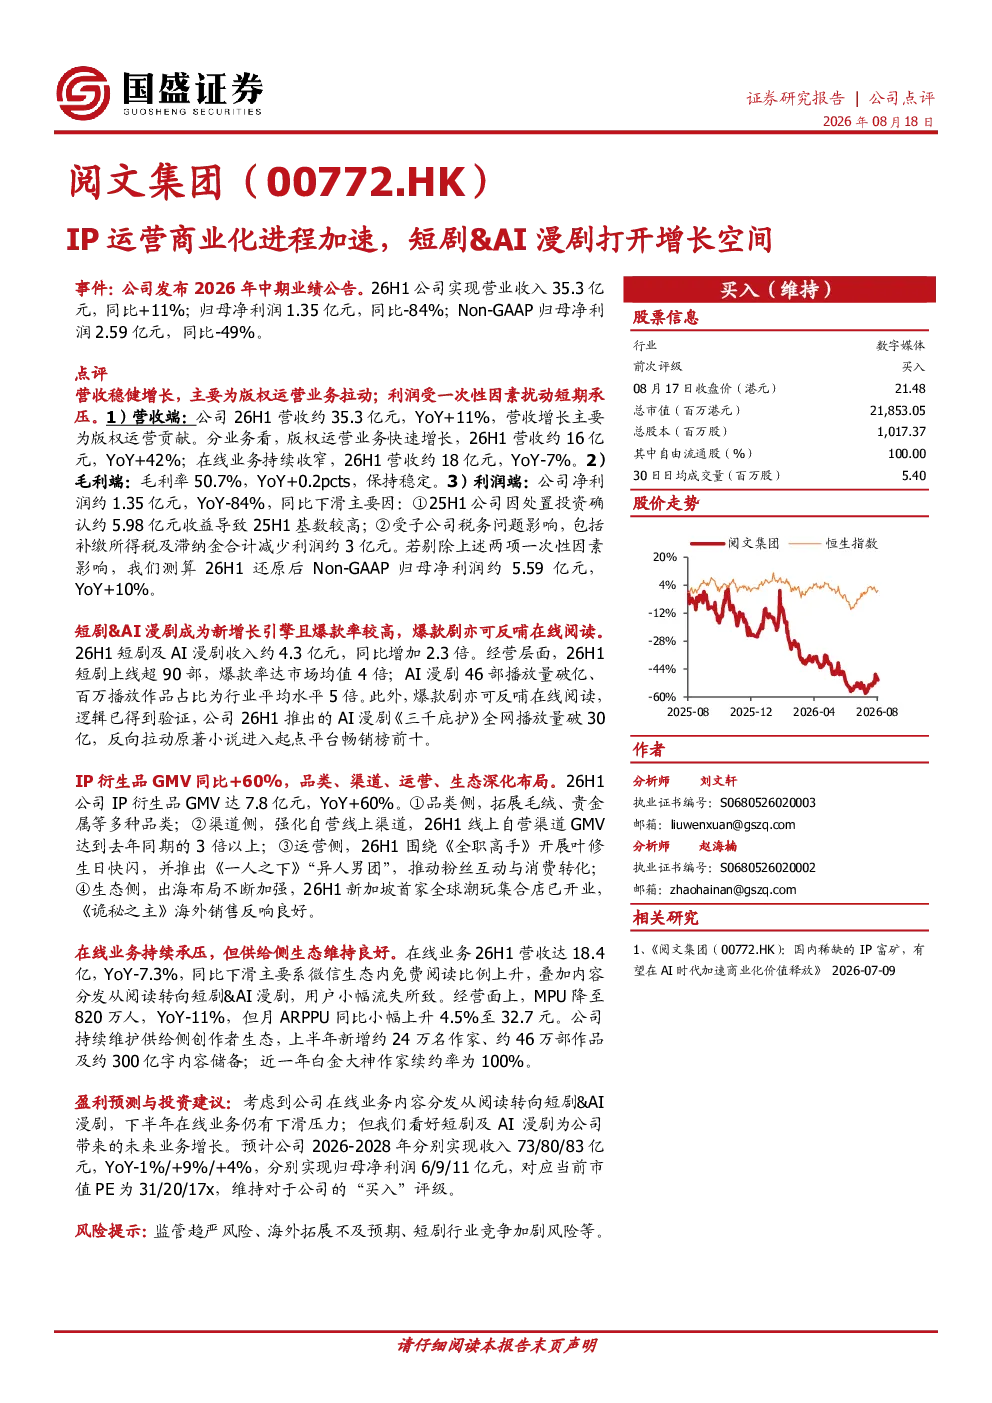
研报指出阅文集团2026年上半年营收35.3亿元,同比增长11%,主要来自版权运营增长。短剧及AI漫剧收入达4.3亿元,同比增长2.3倍,爆款率达市场均值4倍。IP衍生品GMV达7.8亿元,同比增长60%。在线业务营收18.4亿元,同比下滑7.3%,月活跃用户降至820万人,但月ARPPU同比上升4.5%至32.7元。公司持续维护创作者生态,新增约24万名作家及46万部作品。
短剧和AI漫剧赛道的发展趋势如何?
短剧及AI漫剧成为阅文集团新增长引擎,上半年收入约4.3亿元,同比增长2.3倍。短剧上线超90部,爆款率达市场均值4倍;AI漫剧46部播放量破亿,百万播放作品占比为行业平均水平5倍。爆款剧如《三千庇护》带动原著小说畅销,显示出其反哺在线阅读的潜力。该趋势表明内容形式创新正驱动行业增长,未来有望成为重要收入来源。
研报重点分析了哪些方向?
研报重点分析了阅文集团IP运营商业化进程,特别是短剧与AI漫剧的营收贡献及增长潜力。同时关注IP衍生品GMV增长,品类拓展至毛绒、贵金属等,自营线上渠道GMV达去年同期的3倍以上。此外,报告还分析了在线业务营收下滑的原因,如微信生态免费阅读比例上升,以及供给侧生态维护情况,如新增作家及作品储备。
当前阅文集团的市场现状如何?
阅文集团2026年上半年营收35.3亿元,同比增长11%,但净利润约1.35亿元,同比下滑84%,主要受一次性因素影响。在线业务营收18.4亿元,同比下滑7.3%,月活跃用户降至820万人,但月ARPPU同比上升4.5%至32.7元。短剧及AI漫剧成为新增长引擎,IP衍生品GMV达7.8亿元,同比增长60%。整体来看,集团正经历转型阵痛,但新业务增长潜力显著。
研报提示了哪些风险?
研报提示的主要风险包括监管趋严风险,可能影响短剧行业发展;海外拓展不及预期,新加坡首家潮玩店开业及《诡秘之主》海外销售表现尚需持续观察;短剧行业竞争加剧,爆款剧难以持续,可能影响未来收入增长。此外,一次性因素导致的利润下滑也需关注,但报告未提及具体风险事件。