猜你想问
i茅台营收增长超预期说明了什么?
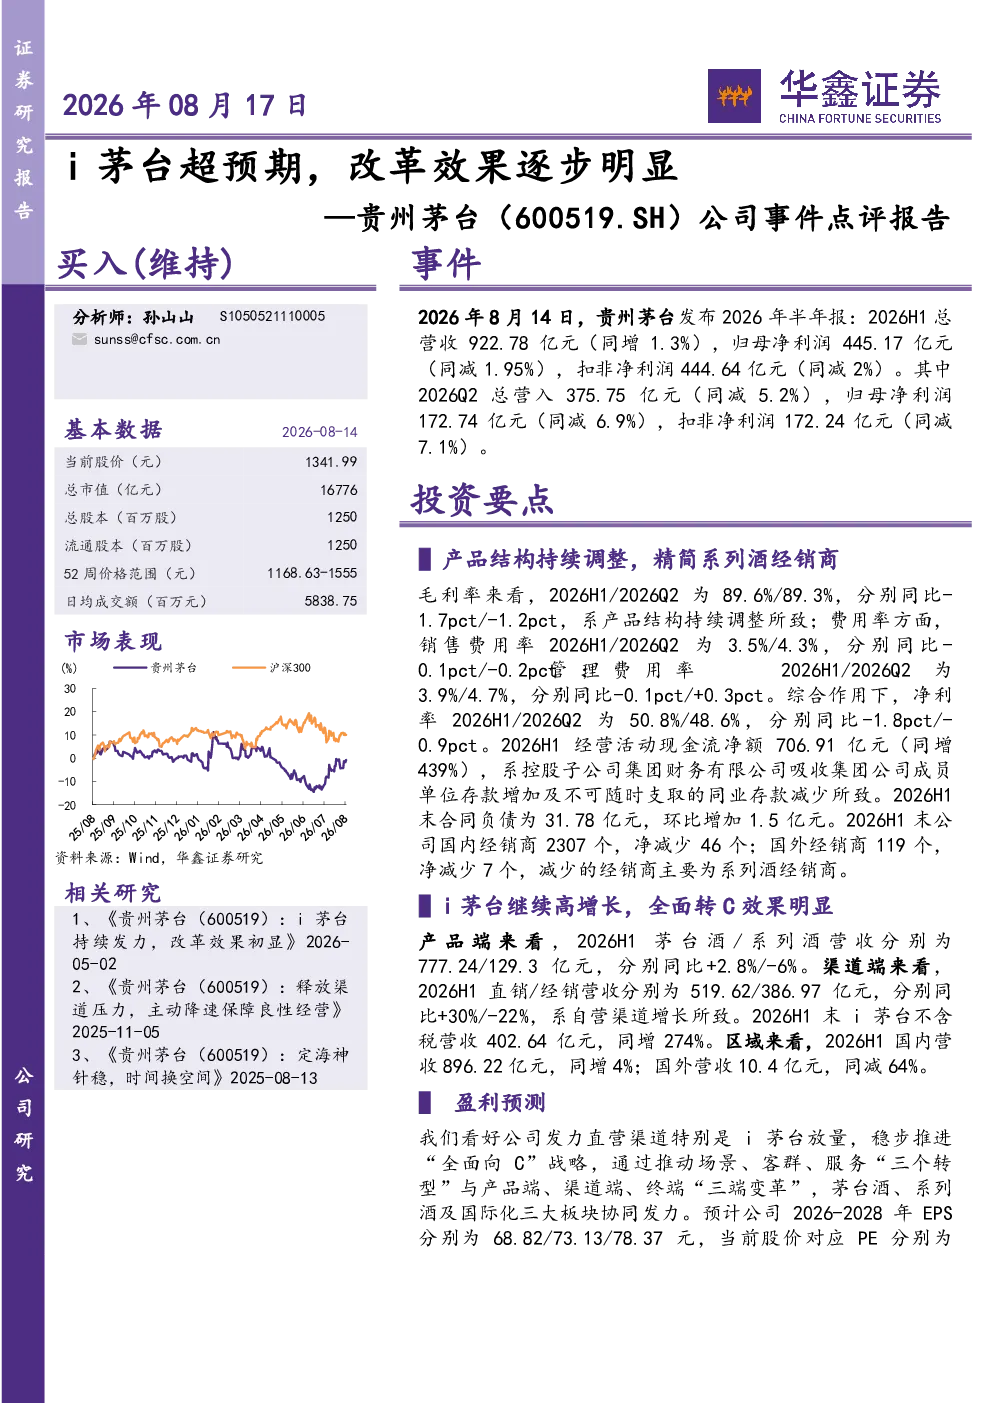
i茅台不含税营收同比增长274%,达到402.64亿元,反映直销渠道特别是i茅台的显著增长。直销营收同比增长30%,经销营收同比下降22%,显示自营渠道的强劲表现。这表明公司在产品结构调整和渠道优化方面取得成效,通过i茅台等直销渠道,有效提升了营收和市场份额,同时精简经销商体系,推动产品结构持续调整。
食品饮料行业未来发展趋势如何?
食品饮料行业正经历产品结构优化、渠道调整和数字化转型。企业通过推出更多元化的产品线、加强直营渠道建设以及利用数字化工具提升消费者体验,逐步实现向C端转型。同时,行业竞争加剧,企业需通过创新和效率提升来保持竞争优势。茅台的改革措施如产品结构调整、渠道精简和i茅台的推广,为行业提供了参考方向。
报告重点分析了哪些方面?
报告重点分析了茅台的产品结构调整、渠道优化和i茅台的放量增长。在产品方面,茅台酒营收同比增长2.8%,系列酒营收同比下降6%,毛利率分别同比下降1.7和1.2个百分点,反映产品结构持续调整。在渠道方面,国内经销商净减少46家,国外经销商净减少7家,主要为系列酒经销商减少,反映渠道精简策略的成效。此外,报告还分析了i茅台的高增长对营收的拉动作用。
当前市场对茅台的判断是什么?
当前市场对茅台的判断是公司通过产品结构优化、渠道调整和i茅台放量,稳步推进“全面向C”战略,推动场景、客群、服务“三个转型”与产品端、渠道端、终端“三端变革”,实现茅台酒、系列酒及国际化三大板块协同发力。公司改革效果逐步显现,但需关注宏观经济下行、产能扩张不及预期、直营增长不及预期、改革进程不及预期等风险因素。
报告提示了哪些风险?
报告提示了宏观经济下行风险、产能扩张不及预期、直营增长不及预期、改革进程不及预期等风险。宏观经济下行可能导致消费需求减弱,影响公司业绩。产能扩张不及预期可能无法满足市场需求,影响营收增长。直营增长不及预期可能影响渠道改革效果。改革进程不及预期可能导致公司战略目标无法顺利实现,影响长期发展。