猜你想问
这份研报的核心内容是什么?
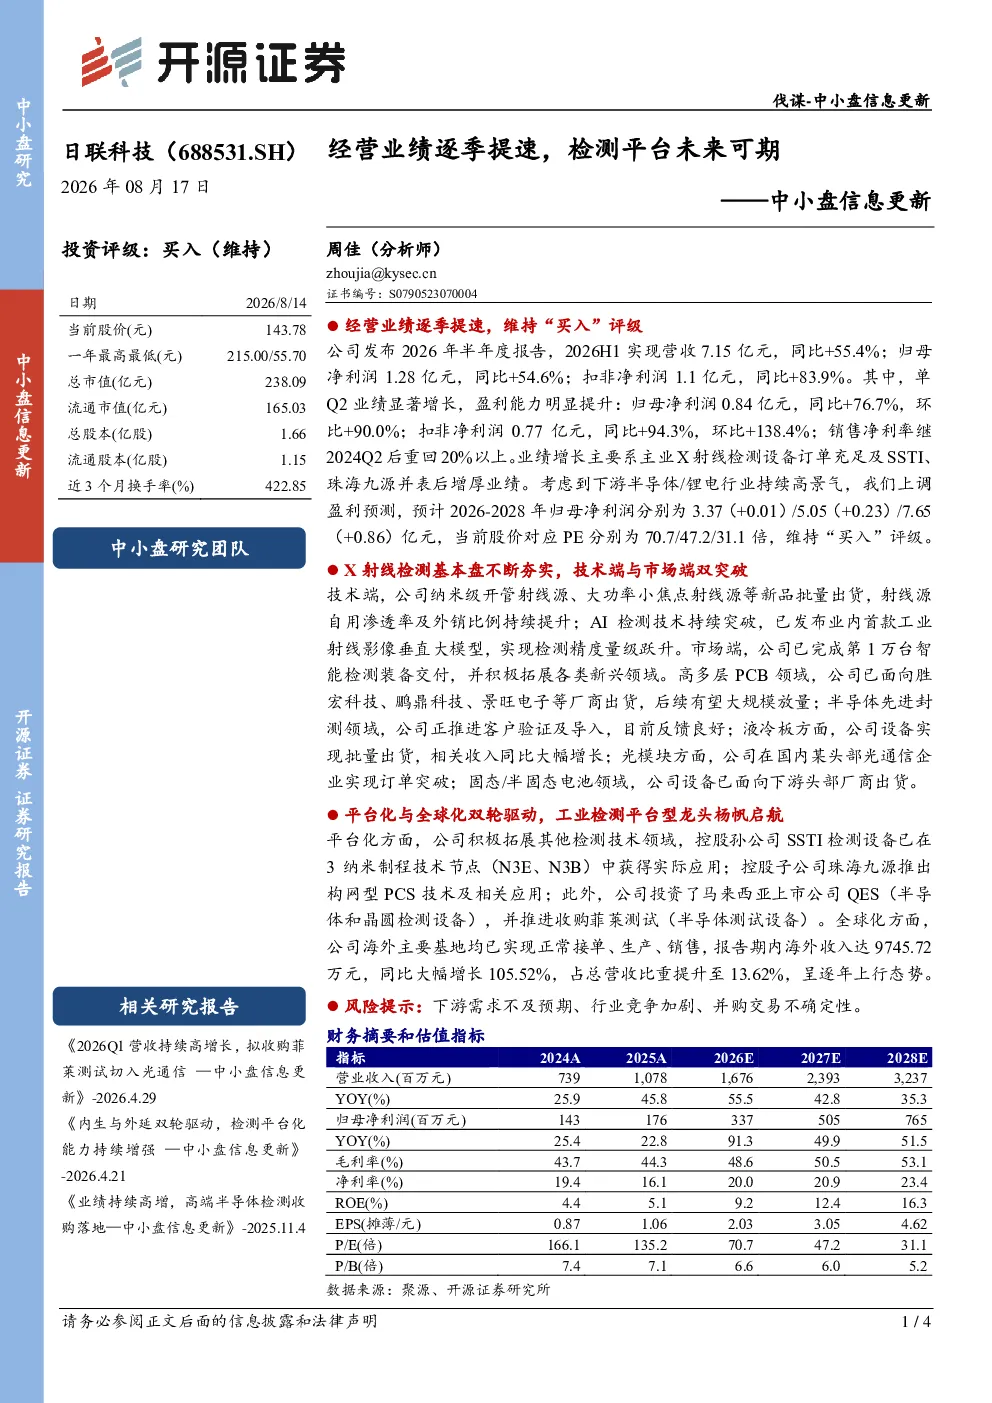
公司发布2026年半年度报告,2026H1实现营收7.15亿元,同比+55.4%;归母净利润1.28亿元,同比+54.6%;扣非净利润1.1亿元,同比+83.9%。单Q2业绩显著增长,归母净利润0.84亿元,同比+76.7%,环比+90.0%;扣非净利润0.77亿元,同比+94.3%,环比+138.4%;销售净利率重回20%以上。业绩增长主要系主业X射线检测设备订单充足及SSTI、珠海九源并表后增厚业绩。
机械设备行业的发展趋势如何?
公司纳米级开管射线源、大功率小焦点射线源等新品批量出货,射线源自用渗透率及外销比例持续提升;AI检测技术持续突破,已发布业内首款工业射线影像垂直大模型。市场端,公司已完成第1万台智能检测装备交付,并积极拓展各类新兴领域。高多层PCB、半导体先进封测、液冷板、光模块、固态/半固态电池等领域均取得进展,显示行业向智能化、平台化发展。
研报重点分析了哪些方向?
报告重点分析了公司在X射线检测设备领域的业绩增长,包括营收、净利润、销售净利率等关键指标。同时,详细介绍了公司在技术端的新品研发与市场拓展,如纳米级开管射线源、AI检测技术等。此外,还分析了公司的平台化战略,如控股孙公司SSTI、子公司珠海九源的技术应用,以及全球化战略的推进情况。
当前市场对该公司产品的现状如何?
公司已完成第1万台智能检测装备交付,并在高多层PCB、半导体先进封测、液冷板、光模块、固态/半固态电池等领域实现批量出货或客户验证。射线源自用渗透率及外销比例持续提升,海外收入同比增长105.52%,占总营收比重提升至13.62%。这些数据表明市场对该公司产品认可度高,需求旺盛。
研报提到了哪些风险提示?
报告提示了下游需求不及预期、行业竞争加剧、并购交易不确定性等风险。具体而言,半导体和锂电行业的高景气度虽带来增长机遇,但也可能因市场波动而影响需求;行业竞争加剧可能压缩利润空间;并购交易存在不确定性,可能影响战略实施效果。