猜你想问
这份研报主要讲了什么内容?
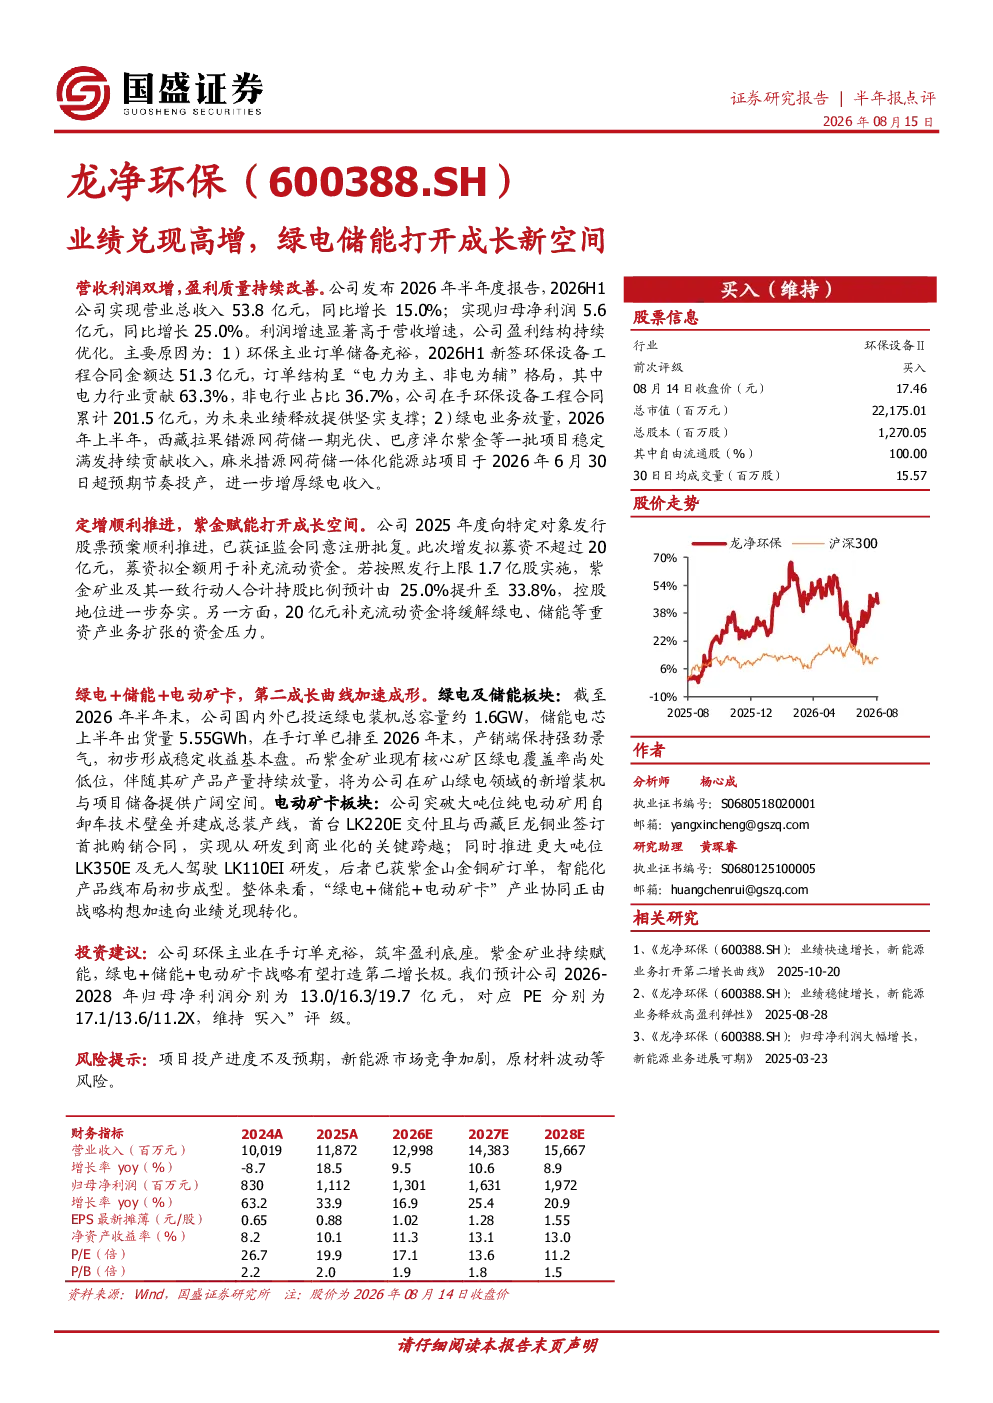
这份研报分析了公司2026年上半年业绩实现高增长,营收利润双增且盈利质量持续改善。具体表现为营收利润双增、环保主业订单储备充裕、绿电业务放量。同时探讨了紫金矿业赋能成长空间,包括定增进展顺利、绿电及储能业务发展、电动矿卡技术突破等。报告认为环保主业订单充裕,'绿电+储能+电动矿卡'战略有望打造第二增长极,预计2026-2028年归母净利润分别为13.0/16.3/19.7亿元。
绿电储能行业的发展趋势如何?
绿电储能行业发展趋势向好,公司已投运绿电装机约1.6GW,储能电芯上半年出货量5.55GWh,订单排至2026年末,产销景气度高。随着新能源市场竞争加剧,绿电及储能业务成为行业重要发展方向,为公司提供稳定收益基本盘。紫金矿业矿区绿电覆盖率低,伴随矿产品产量增长,将为矿山绿电项目提供广阔空间。
研报重点分析了哪些方向?
研报重点分析了公司环保主业订单储备情况,新签环保设备工程合同51.3亿元,在手合同累计201.5亿元,为未来业绩提供支撑。同时关注紫金矿业赋能成长空间,包括定增进展顺利、20亿元资金将缓解绿电储能等重资产业务扩张的资金压力。此外,报告还探讨了'绿电+储能+电动矿卡'第二成长曲线加速成形,包括绿电及储能业务发展、电动矿卡技术突破等。
当前市场对绿电储能行业的现状判断是什么?
当前市场对绿电储能行业现状判断积极,行业产销景气度高,订单排至2026年末,绿电及储能业务成为行业重要发展方向。公司已投运绿电装机约1.6GW,储能电芯上半年出货量5.55GWh,形成稳定收益基本盘。随着新能源市场竞争加剧,行业面临挑战,但整体发展前景广阔。
研报提到了哪些风险提示?
研报提到了项目投产进度不及预期、新能源市场竞争加剧、原材料波动等风险提示。项目投产进度不及预期可能导致业绩增长不及预期;新能源市场竞争加剧可能影响公司市场份额和盈利能力;原材料波动可能影响公司成本控制。这些风险因素需要关注。
你可能感兴趣
Q2业绩高增持续兑现,平台化拓展打开成长空间
电气设备华西证券2025-08-19
2026H1业绩高增兑现,海外拓展与服务化打开成长空间
国信证券2026-08-12
海外储能持续高增,电池包加速放量打开成长空间
国信证券2026-08-27
2021年半年度业绩预告点评:业绩持续高增,鸿蒙催化打开发展成长新空间
信息技术民生证券2021-07-13
收入业绩连续高增超预期,多元布局打开新成长空间
建筑建材国盛证券2022-04-26
中泰电子世运电路上半年业绩高增Dojo打开新成长空间公司
未知机构2024-07-04
新华光业绩持续高增,液冷+焊膏打开成长空间
华西证券2026-04-26
公司事件点评报告:电荷泵充电管理芯片龙头业绩高增,多领域布局打开成长新空间
华鑫证券2024-05-22
安靠智电 模块化变电站高增兑现 特高压 出海 AIDC供电打开成长空间
未知机构2026-08-25