猜你想问
这份研报主要分析了哪些内容?
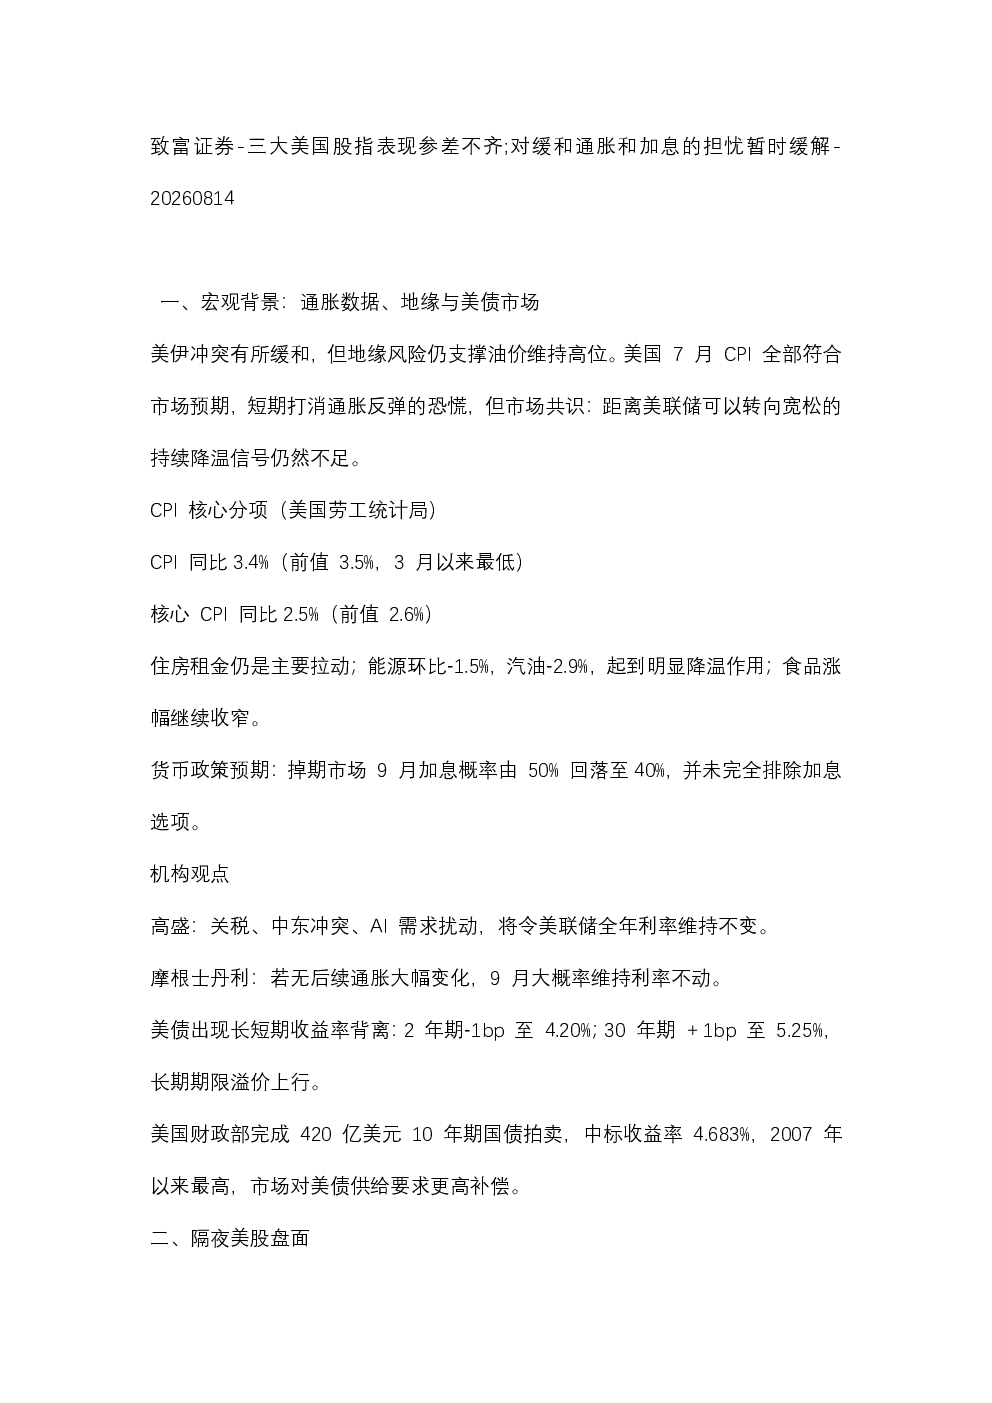
这份研报主要分析了美国通胀数据、地缘政治对油价的影响、美联储加息预期变化、美债市场表现、美股及亚太市场的表现分化、重点公司财报以及市场核心观察点。报告指出美国7月CPI同比3.4%,核心CPI同比2.5%,通胀数据符合预期但住房租金仍是主要拉动项,市场对美联储转向宽松的信号不足,9月加息概率降至40%。美股三大股指表现不一,纳斯达克和费城半导体指数上涨,中概股跑输美股大盘。亚太及港股市场呈现分化,韩国股市大涨,港股回调,AI/芯片算力板块逆势上涨。报告还分析了腾讯控股、耐世特、CK基建等公司的财报情况。
当前AI芯片和算力板块的发展趋势如何?
当前AI芯片和算力板块呈现强势上涨趋势。美股费城半导体指数涨2.5%,亚太及港股市场AI/芯片算力板块逆势上涨,华虹宏力涨7.1%,中芯国际涨3.2%。这反映了市场对AI技术发展的积极预期。然而,传统互联网权重受AI资本开支压制,股价承压。报告指出,各企业AI资本开支带来的现金流压力、AI产品商业化兑现进度是后续重点观察方向。
报告重点分析了哪些方向?
报告重点分析了宏观背景、美股盘面、亚太及港股市场、港股重点公司财报以及市场核心观察点。在宏观背景方面,报告关注了通胀数据、地缘风险、美联储加息预期、美债市场表现等。美股盘面分析了三大股指表现、中概股表现、七巨头分化等。亚太及港股市场分析了韩国股市、港股板块分化、重点公司财报等。市场核心观察点总结了通胀数据、美联储加息、市场主线割裂、恒指技术面、内房板块情绪等。
当前市场存在哪些现状判断?
当前市场存在多方面现状判断。通胀数据符合预期但仅是阶段性缓和,住房分项粘性仍存,美联储9月加息未完全关闭,美债长端收益率走高仍是全球资产潜在压力。市场主线割裂,美股与港股算力芯片、大模型标的走强,但传统互联网权重受AI资本开支压制,股价承压。恒指技术走弱,关注25000关口的承接力度;内房板块情绪修复,持续性待验证。这些现状判断反映了市场多空因素交织的复杂局面。
研报提示了哪些风险?
研报提示了多方面风险。首先,通胀数据符合预期但仅是阶段性缓和,住房分项粘性仍存,美联储9月加息未完全关闭,美债长端收益率走高仍是全球资产潜在压力。其次,市场主线割裂,传统互联网权重受AI资本开支压制,股价承压,AI产品商业化兑现进度存在不确定性。此外,恒指技术走弱,关注25000关口的承接力度;内房板块情绪修复,持续性待验证。这些风险提示要求投资者密切关注宏观政策变化、市场板块分化以及重点公司经营情况。