猜你想问
这份研报的核心内容是什么?
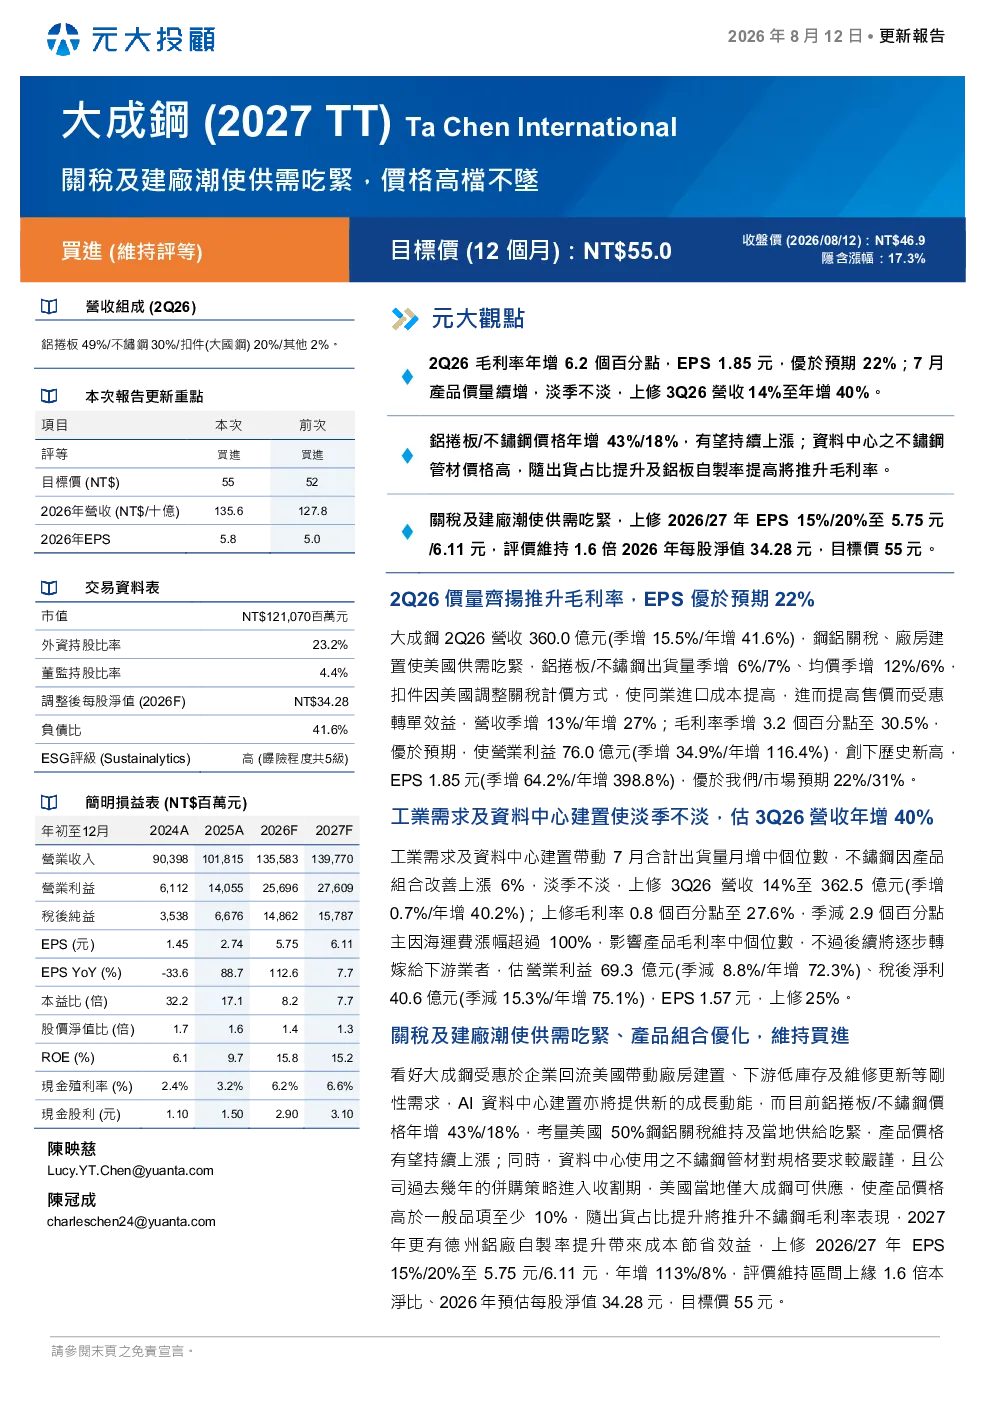
这份研报分析了关税及建厂热潮如何导致美国供需紧张,推高铝卷板和不锈钢价格。报告指出,2026年铝卷板和不锈钢价格分别年增43%和18%,有望持续上扬。同时,大成钢在2026年Q2营收360.0亿,季增15.5%/年增41.6%,毛利率提升至30.5%,EPS达1.85元。展望2026/27年,EPS预测上修至5.75元/6.11元,主要受企业回流、低库存需求、数据中心建置及产品组合优化带动。
钢铁行业的发展趋势如何?
钢铁行业正经历需求复苏,WSA预测2026/27年全球钢铁需求年增0.3%/2.2%,主要受发达经济体需求驱动。中国2026年需求下降幅度收斂至-1.5%,2027年预计持平;印度2026年需求增长7.4%,2027年预计增长9.2%;其他新兴经济体需求在2026年增长2.5%,2027年反彈至5.1%;发达经济体需求在2026年增长1.0%,2027年达到2.3%。关税及建厂潮加剧美国供需紧张,产品价格有望持续上扬。
报告重点分析了哪些方向?
报告重点分析了大成钢的经营表现及未来展望。大成钢2026年Q2营收季增15.5%/年增41.6%,毛利率年增6.2个百分点至30.5%,EPS优于预期。Q3 2026营收上修至362.5亿,年增40%,EPS上修25%。2026/27年EPS预测上修至5.75元/6.11元,年增113%/8%。报告还看好大成钢受惠于企业回流美国、下游低库存及维修更新等刚性需求,AI数据中心建置提供新增长动能。
当前市场现状如何判断?
当前市场现状显示美国供需紧张,关税及建厂潮导致铝卷板/不锈钢价格年增43%/18%。大成钢业绩亮眼,营收和利润持续增长,毛利率提升至30.5%。全球钢铁需求在发达经济体复苏驱动下增长,但中国需求仍面临压力。大成钢在美国市场占据主导地位,新产能将不影響供需平衡,有望将市占率拉升至70-75%。
研报提示哪些风险?
研报提示的主要风险包括ESG方面的高风险暴露,较需要改善的ESG議題包含排放、廢水和廢棄物、碳自有營運以及職業健康和安全等。虽然大成钢已採取一些措施管理ESG風險,但力度不足。此外,美国50%钢铝关税的维持及当地供给紧张可能影响产品价格走势,需持续关注。