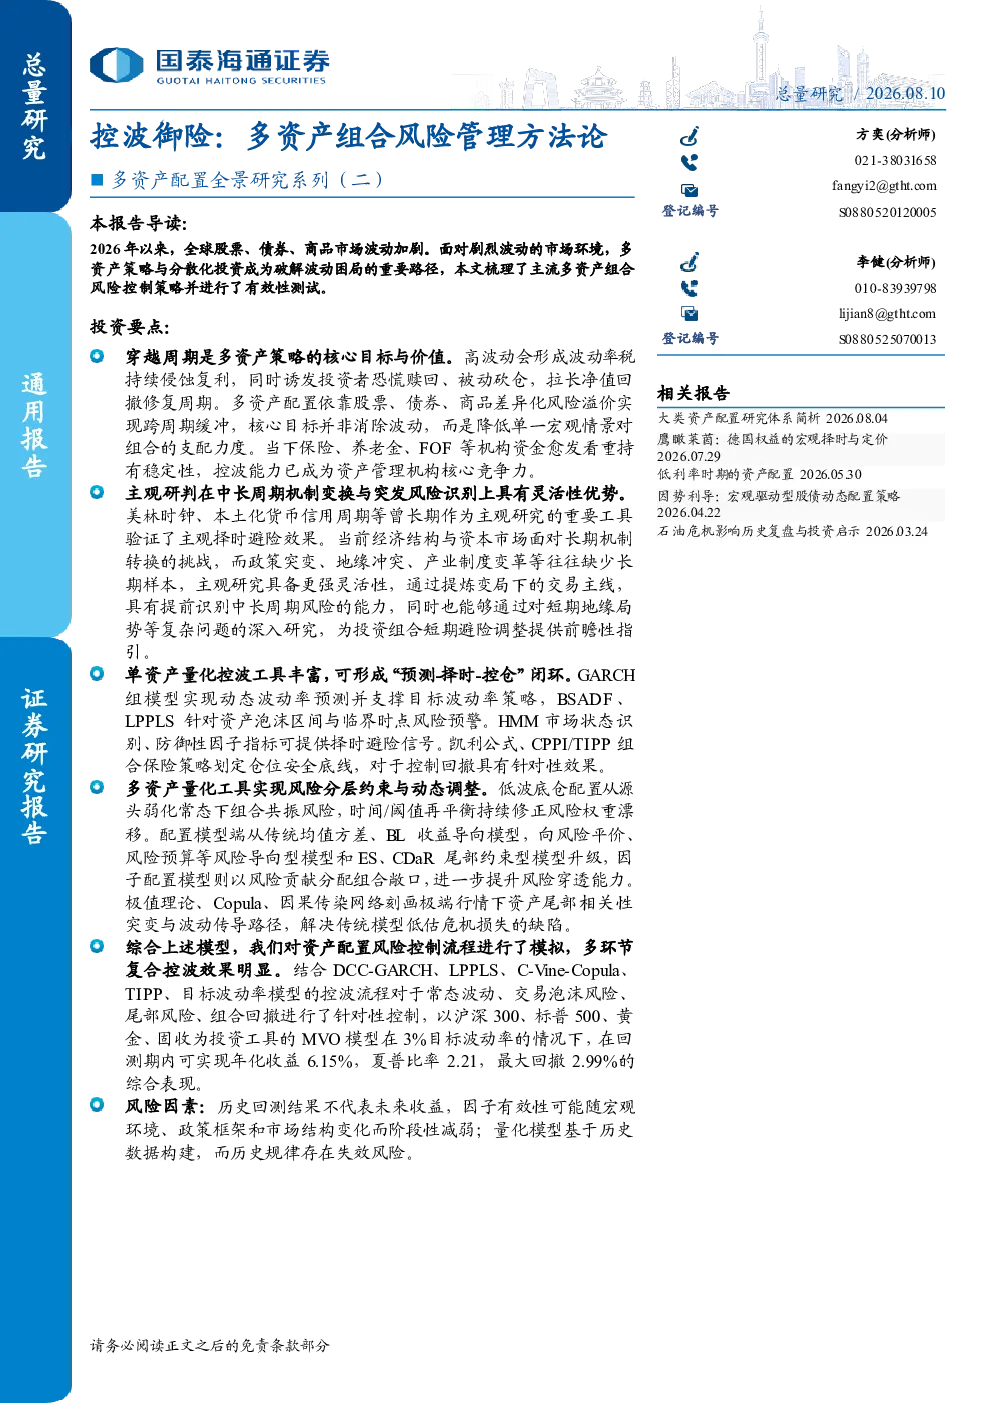
核心观点与关键数据
2026年以来全球市场波动加剧,多资产配置与分散化投资成为穿越周期、控制波动的重要路径。高波动不仅侵蚀长期收益,更易引发投资者非理性操作,LTCM的失败案例凸显波动控制的核心价值。
主观控波的艺术
- 长期控波:从美林时钟到本土化货币信用周期,再到多周期协同框架,通过识别经济周期拐点调整资产配置,规避周期波动风险。
- 短期避险:跟踪流动性、地缘风险、通胀等关键指标,结合市场情绪、政策导向等非量化因素,实现“高抛低吸”的择时操作。
- 风险案例:桥水基金因过度自信的宏观预判导致1982年投资失败,警示主观投资需“敬畏市场、避免过度押注”。
单资产量化控波兵器谱
- 波动预测:GARCH族模型(如BEKK-GARCH、DCC-GARCH)捕捉波动聚集性,为仓位调整提供依据。
- 目标波动率策略(TVS):动态调节风险资产敞口,确保组合波动率稳定,需设置杠杆上限、调仓缓冲等约束。
- 泡沫识别:ADF、BSADF识别价格泡沫区间,LPPLS预测泡沫破裂时间,为单资产控波提供前瞻性指引。
- 量化择时:防御性因子(如RTI、DR、因子估值分数)识别市场高低位,HMM、机器学习模型预测市场状态。
- 仓位控制:凯利公式优化仓位比例,CPPI/TIPP组合保险通过“安全垫”机制控制回撤,TIPP比CPPI更保守。
- 衍生品与特有波动:股指期货/期权、国债期货、商品期货对冲各类风险,商品市场需关注库存、仓单、交割周期等逼仓风险。
多资产量化控波武器库
- 低波底仓构建:配置短久期利率债、高等级信用债、低波权益、黄金等,提供流动性与风险缓冲。
- 大类资产配置模型:从MVO、BL模型到风险平价、风险预算,结合ES、CDaR等尾部约束优化模型。
- 组合再平衡:时间驱动(固定周期)与阈值驱动(偏离目标值触发)相结合,考虑交易成本优化调仓频率。
- 尾部风险与风险传染:EVT预测极端事件概率,Copula函数刻画资产间非线性相关性,因果检验识别风险传导路径。
- 宏观因子配置:贝莱德等机构采用经济增长、通胀等宏观因子进行大类资产配置,TPA方法论将投资穿透至因子层面。
研究结论
- 多环节复合控波效果显著:DCC-GARCH、LPPLS、C-Vine-Copula、TIPP模型分别控制常态波动、泡沫风险、尾部风险、组合回撤。
- 回测结果:沪深300、标普500、黄金、固收MVO模型在3%目标波动率下,年化收益6.15%,夏普比率2.21,最大回撤2.99%。
- 模型组合应用:DCC改善协方差输入,LPPLS降低日常波动,C-Vine-Copula控制联合下尾风险,TIPP强化回撤控制。
风险提示
历史回测结果不代表未来收益,因子有效性可能随宏观环境变化而减弱,量化模型基于历史数据构建存在失效风险。