天风电新 SOFC从非主流到主流电源
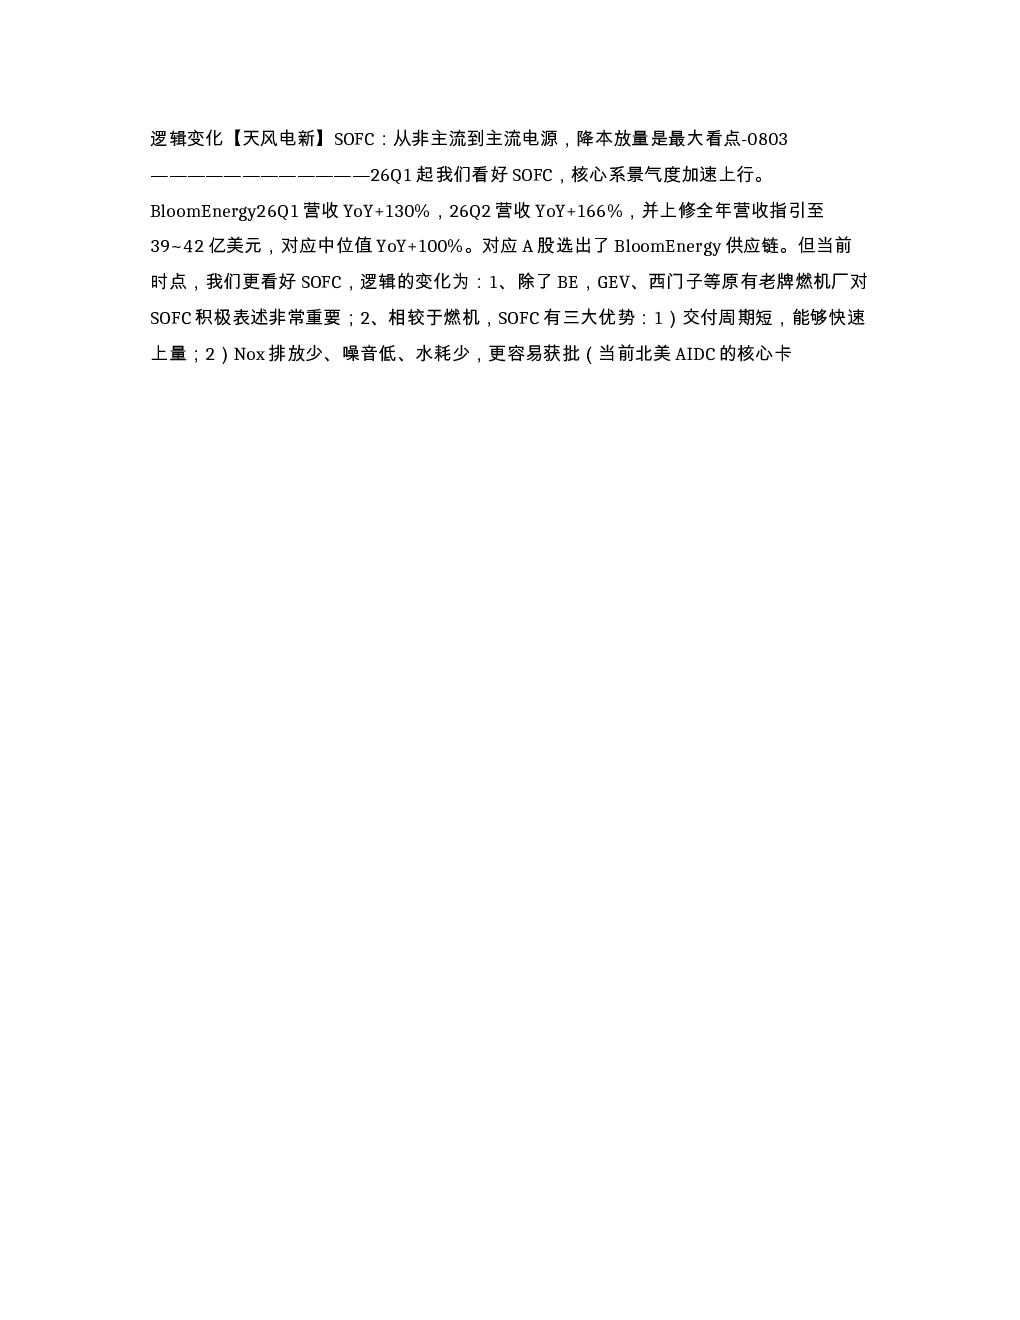
BloomEnergy26Q1营收YoY+130%,26Q2营收YoY+166%,并上修全年营收指引至39~42亿美元,对应中位值YoY+100%。对应A股选出了BloomEnergy供应链。但当前时点,我们更看好SOFC,逻辑的变化️为:1、除了BE,GEV、西门子等原有老牌燃机厂对SOFC积极表述非常重要;2、相较于燃机,SOFC有三大优势:1)交付周期短,能够快速上量;2)Nox排放少、噪音低、水耗少,更容易获批(当前北美AIDC的核心卡
你可能感兴趣
综合行业周报:SOFC从小众“备用电源”到大众“主力供电”,618大促高端美妆品牌表现亮眼
综合开源证券2026-05-24
天风电新SAF行业更新10从节能减碳到能源安全估值重估窗
未知机构2026-03-12
天风电新汽车观点从纯主题到主题和景气投资共舞0119
未知机构2026-01-19
天风电新 BloomEnergy产能上修看好SOFC产业链
未知机构2026-07-03
天风电新 Bloom Energy上调产能规划 不存在扩产瓶颈的SOFC弹性最大-0708
未知机构2026-07-08
天风电新SOFC专家交流纪要
未知机构2026-07-29
❗️【天风电新】Bloom Energy上调产能规划,不存在扩产瓶颈的SOFC弹性最大-0708
未知机构2026-07-08
天风电新 BloomEnergy上调SOFC产能规划
未知机构2026-07-08
天风电新 Bloom Energy创始人专访 产能上修 空间打开 继续看好SOFC产业链-
未知机构2026-07-03
天风电新 汽车 铜箔 SOFC PCB及电容产业链点评
未知机构2026-07-30